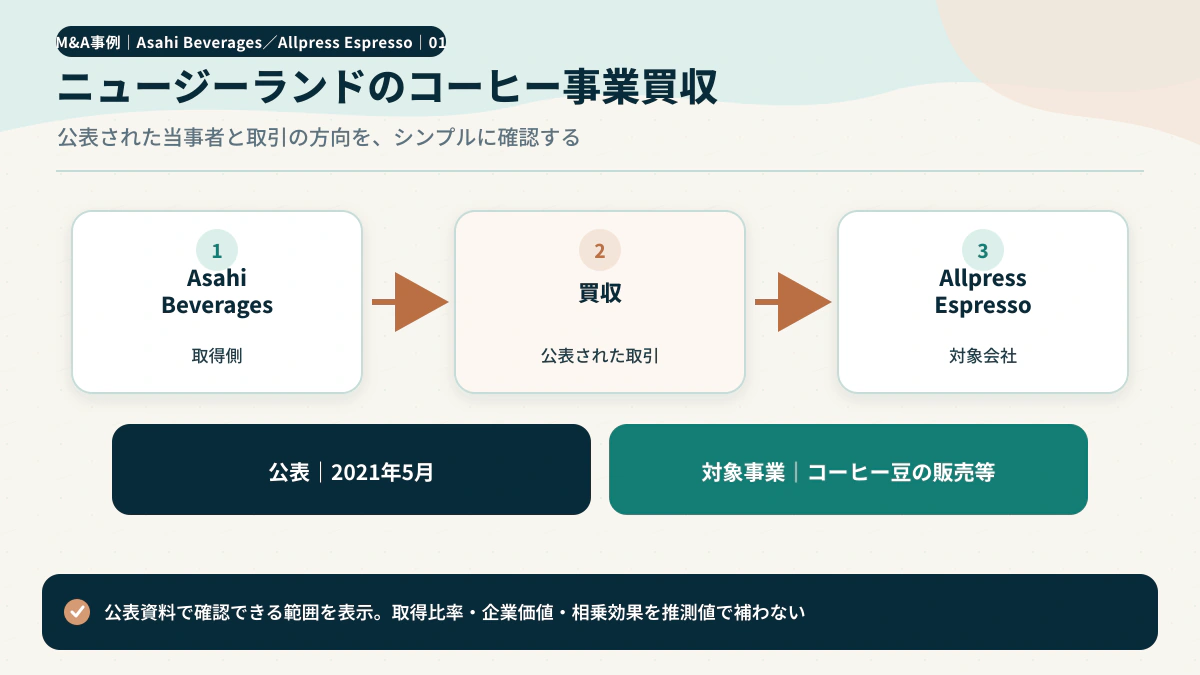
アサヒ オールプレス買収は、 アサヒグループがオセアニアの統括会社Asahi Holdings (Australia) Pty Ltdを通じ、 ニュージーランド発祥のプレミアムコーヒー事業Allpress Espressoを取得した公表案件です。 2021年4月30日に発表され、 後日の株主総会資料は同年5月31日の全株取得を確認しています。
法的な直接対象は、 Allpress Espresso NZ LimitedとAllpress Espresso International Limitedの2社です。 アサヒグループの2021年有価証券報告書は、 取得による収支注記でAllpress Espresso NZ LTDほか5社を記載しました。 別の連結範囲資料とは集計単位が異なるため、 ブランド名だけで一社を買ったと要約せず、 直接取得2社と注記上の連結対象を分けます。
取得価額は15,184百万円、 対象が保有した現金・ 現金同等物421百万円控除後の取得による支出は14,762百万円です。 取得時には流動資産1,236百万円、 非流動資産5,115百万円、 流動負債1,036百万円、 非流動負債1,992百万円、 のれん11,860百万円が開示されました。
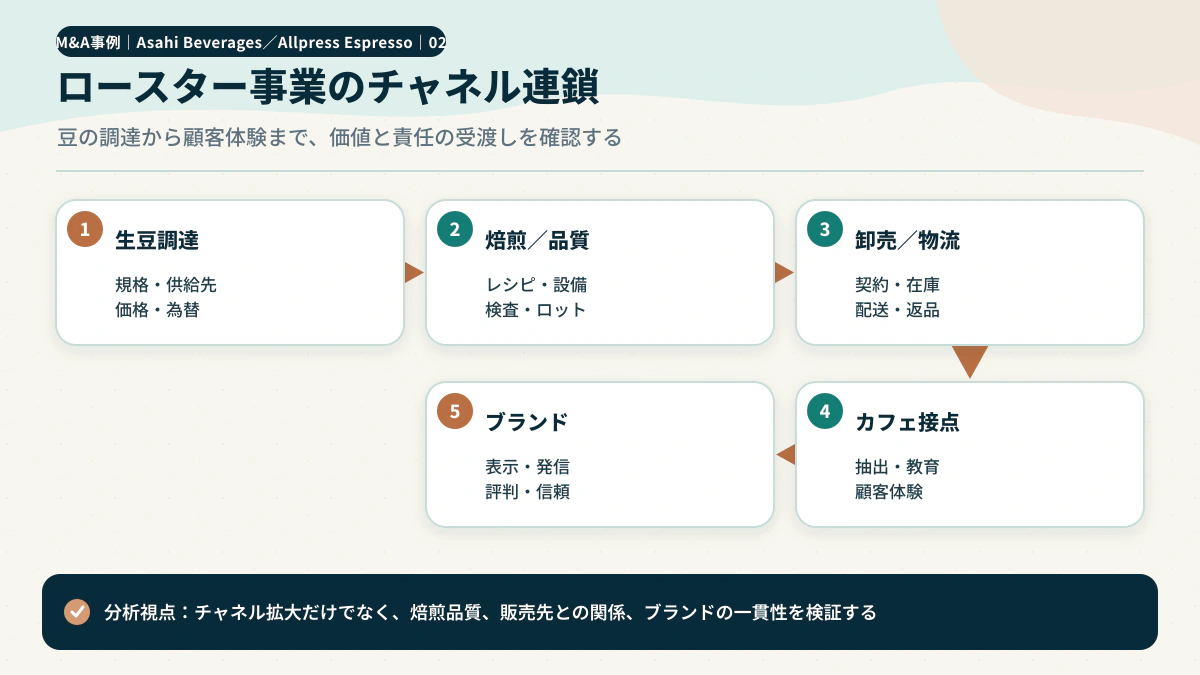
発表時点のAllpressは、 年間1,500トン超、 約1億2,000万杯相当の豆を世界で販売し、 240人超のフルタイム従業員を抱えると紹介されました。 中心はカフェ・ レストラン向け焙煎豆の卸ですが、 アイスコーヒー、 濃縮コーヒー、 EC、 世界十数店超のAllpressカフェにも接点が広がっていました。
本稿は当サイトが仲介した成約報告ではありません。 取得発表で示された創業者Michael Allpressのアンバサダー就任予定、 既存経営陣の継続予定、 全雇用を守るという発表時点の説明を、 恒久的な保証や現在の状態へ読み替えずに検証します。
アサヒ オールプレス買収で特に重要なのは、 豆を製造する設備だけで企業価値を説明できないことです。 独立カフェとの長期関係、 機器設置と技術支援、 バリスタ研修、 焙煎レシピ、 味を評価する人材、 創業史、 各国の商標が重なってブランドを支えます。
一方、 買い手の大きな販売網は成長機会であると同時に、 既存卸先との価格・ 地域・ ブランド約束へ影響します。 取得後施策を評価するときは、 新規販売量だけでなく、 既存顧客の更新、 サービス費、 品質、 苦情、 商品構成、 実現費用を同じ期間で確認します。
アサヒ オールプレス買収の後続資料は、 既存顧客へのコーヒー豆販売に取り組んだ事実を示します。 ただし、 案件単独の増分売上や利益は開示していません。 オセアニア事業全体の数値をこの買収だけへ帰属させず、 施策の実施と財務成果を分けます。
現在のAllpress公式サイトは、 世界の独立カフェとの関係や複数都市の焙煎拠点を紹介しています。 これは取得後も更新される現在情報です。 2021年の法的対象、 顧客数、 拠点数、 取得価額算定の根拠へ遡って使用せず、 後続のブランド像として基準日を付けます。
取得会計で認識された11,860百万円ののれんも、 商標だけの価格ではありません。 顧客関係、 組織能力、 将来成長、 買い手固有の便益が関係し得ますが、 個別配分は非開示です。 数値の大きさから創業者名、 焙煎技術、 店舗網それぞれの価値を割り当てません。
したがって、 読者が自社案件へ応用するときは、 ブランド物語を評価倍率へ直結させず、 契約、 顧客残存、 設備能力、 品質記録、 権利登録、 人材移行、 追加投資を別々に検証します。 確認できない条件は推定値ではなく、 質問、 リスク配分、 取得後調査の課題として管理します。
取引を12項目のファクトシートで固定する
アサヒ オールプレス買収の実務:発表主体、 法的買い手、 直接対象、 方式、 発表日、 実行日、 取得価額、 会計範囲、 創業者・ 経営陣・ 従業員の説明を別欄にします。
公表上のブランドストーリーではAsahi BeveragesがAllpressを購入したと表現されました。 一方、 アサヒグループの株主総会資料は、 Asahi Holdings (Australia) Pty Ltdを通じて2社の全株式を取得したと記載しています。
発表日は2021年4月30日、 全株取得日は同年5月31日です。 発表時の将来予定と、 後日に確認された実行事実を同じ日付にまとめません。
取得価額は後日の法定開示で15,184百万円と確認できます。 取得による支出14,762百万円、 のれん11,860百万円は別の会計指標であり、 買収価格と同義ではありません。
売り手株主の持分内訳、 取得株式数、 1株価額、 契約通貨、 価格調整、 条件付対価、 補償条件は確認資料にありません。 公表価格から空欄を計算で補いません。
ブランドの買収と法人株式の取得を混同しない
- 当事者:ブランド名、 契約買い手、 最終親会社、 直接対象を分ける
- 方式:2社それぞれの全株式取得として記録する
- 日付:発表、 契約、 条件充足、 実行を別行にする
- 金額:取得価額、 純支出、 のれんへ性質を付ける
一枚目で確定事実と非開示を固定すれば、 記事、 投資委員会資料、 PMI計画の間で当事者や金額の意味が変わるのを防げます。
4月30日の発表と5月31日の実行を分ける
アサヒ オールプレス買収の実務:初報のブランド説明は発表時点、 株主総会資料と有価証券報告書は後続の完了・ 会計開示として時系列化します。
4月30日の共同発表は、 提携と買収を知らせる資料です。 市場参入、 事業規模、 創業者・ 経営陣・ 雇用について将来形を含む説明があります。
その後、 アサヒグループの第98回定時株主総会招集通知は、 2社の全株式を5月31日付で取得したと記載しました。 実行日の根拠はこの後続資料へ更新します。
2021年有価証券報告書は、 新規連結した会社群の取得価額と資産・ 負債・ のれんを示しました。 発表に無かった数値が後日開示されても、 未開示の契約条件まで明らかになったわけではありません。
さらに2023年の株主総会資料は、 Allpressの豆を既存顧客へ販売し、 マルチビバレッジ戦略の統合シナジー創出へ取り組んだと説明しました。 これは取得目的とは別の後続事実です。
ニュースリリースを完了証拠にしない
- 初報:発表時点の事業像と予定表現を保存する
- 完了:後続の法定・ 株主資料で実行日を確認する
- 会計:決算確定後の取得価額・ PPAを追う
- 後続:施策と案件単独成果を分けて記録する
資料日と出来事の日を二列にすれば、 後年の説明を取得時の契約条件へ逆輸入せず、 追加開示だけを正確に更新できます。
直接取得2社と連結対象を区別する
アサヒ オールプレス買収の実務:株主総会資料の直接対象2社と、 有価証券報告書の取得による収支注記にあるAllpress Espresso NZ LTDほか5社という記載を同じ組織図へ落とします。
直接取得されたのはAllpress Espresso NZ LimitedとAllpress Espresso International Limitedの全株式です。 発表資料だけの『Allpress買収』 という表現から、 すべての資産を一社が持つとは判断できません。
有価証券報告書の取得による収支注記はAllpress Espresso NZ LTDほか5社を記載します。 直接取得2社の下に子会社がある可能性を示しますが、 確認資料は対象グループ各社の名称・ 国・ 役割を同じ箇所で列挙していません。 別の公式資料では連結範囲の集計単位が異なるため、 法人総数は資料名と注記範囲を付けて扱います。
実務では各国登記から法人番号、 株主、 役員、 住所、 会計期を確認します。 さらに商標、 焙煎所、 カフェ、 EC契約、 顧客契約、 従業員、 在庫がどの法人に属するかを結びます。
法人図とブランド図は別に作ります。 一つのブランドを複数法人が地域別ライセンスで使う場合や、 一法人が複数ブランド・ チャネルを運営する場合を想定します。
直接対象・ 子会社・ ブランド・ 拠点を階層化する
- 直接株式:取得契約・ 株主名簿・ 株主総会資料
- 子会社:NZ・ 豪州・ 英国・ 日本・ シンガポール等の登記
- 資産:商標・ 設備・ 在庫・ 不動産・ ITの所有者
- 取引:顧客・ 仕入・ ライセンス・ 会社間契約の当事者
法的ペリメーターを法人番号で固定すると、 味やブランドの物語と、 実際に取得した権利・ 義務の範囲を正しく接続できます。
151.84億円と147.62億円を読み分ける
アサヒ オールプレス買収の実務:15,184百万円、 421百万円、 14,762百万円の会計上の関係を示し、 端数や未知の契約条件を推測しません。
法定開示の株式等取得価額は15,184百万円です。 記事では151億8,400万円と表現できますが、 原資料の単位と取得価額という性質を併記します。
取得時に対象が保有していた現金・ 現金同等物は421百万円です。 キャッシュフロー上の取得による支出は14,762百万円と記載されました。
15,184から421を控除すると表示上は14,763になります。 一方、 開示値は14,762です。 百万円単位への丸め等が考えられますが、 1百万円差の理由は公表資料にないため断定しません。
取得価額に現金だけでなく債務を加減した企業価値や、 売上・ EBITDA倍率を出すには追加情報が必要です。 対象業績が非開示のため、 倍率を逆算しません。
取得価額から対象保有現金を控除した純支出を分ける
- 取得価額:15,184百万円を株式等取得価額として示す
- 対象現金:421百万円を取得時保有現金として扱う
- 純支出:14,762百万円をCF表示として扱う
- 未知:契約通貨・ 調整条項・ 企業価値を補わない
金額ごとに資料、 ページ、 通貨、 単位、 会計主体を付ければ、 株式取得価額とキャッシュフロー支出を同じ『買収額』 として二重利用しません。
取得会計とのれん118.60億円を検証する
アサヒ オールプレス買収の実務:取得開始時の流動・ 非流動資産、 負債、 のれんをブリッジし、 個別無形資産や評価前提の非開示を残します。
開示された流動資産は1,236百万円、 非流動資産は5,115百万円です。 流動負債1,036百万円、 非流動負債1,992百万円も同じ取得会計表に記載されました。
のれんは11,860百万円です。 取得価額の大部分を占めますが、 この事実だけで過大・ 過小を評価できません。 ブランド、 顧客関係、 繰延税金等の個別配分の詳細は確認資料にありません。
また、 公表表の数値は連結開始時の会計測定です。 売り手の帳簿、 法的資産一覧、 税務簿価、 市場価値と一致するとは限りません。
取得後は顧客維持、 販売量、 粗利、 設備能力、 主要人材、 ブランド指標を監視し、 事業計画との差を減損兆候へ接続します。 案件単独の減損テスト結果は公表資料から確認できません。
公表された資産・ 負債を倍率評価へ流用しない
- 資産負債:取得日時点の測定範囲と会計方針を確認する
- 無形資産:商標・ 顧客関係・ 技術等の識別資料を追う
- のれん:投資仮説と資金生成単位を結ぶ
- 監視:現地KPI・ 為替・ 減損兆候を継続更新する
PPAは取得価格を説明する一度限りの表ではなく、 ブランドと顧客関係をどのKPIで守るかを会計へ引き渡す設計資料です。
10億豪ドル市場への参入仮説を分解する
アサヒ オールプレス買収の実務:Asahi Beveragesが示した豪州10億豪ドル規模のフレッシュコーヒー市場参入と、 マルチビバレッジ戦略の仮説を検証可能にします。
発表資料は、 買収により豪州の10億豪ドル規模のフレッシュコーヒー市場へ参入すると説明しました。 この金額は発表時点の市場説明で、 対象会社の売上や取得価額ではありません。
買い手は、 カフェ、 レストラン、 酒類提供店、 小売店への提案を広げる意図を示しました。 既存顧客接点とAllpressの焙煎豆・ サービスを組み合わせる仮説です。
ただし、 同じ顧客へ別飲料を販売できることと、 同じ営業担当が高品質コーヒーの選定・ 抽出支援をできることは別です。 営業能力、 技術支援、 物流温度・ 鮮度、 請求を工程別に検証します。
市場参入のKPIは、 対象単独の既存顧客維持、 新規顧客獲得、 顧客当たり品目、 豆販売量、 サービス原価、 投資費用に分けます。 グループ全体売上だけで仮説を判定しません。
市場規模の一文を顧客・ 能力・ チャネルへ翻訳する
- 市場:公的統計・ 顧客データ・ 競争環境で再検証する
- 顧客接点:既存営業網と専門コーヒー営業の差を出す
- 提供能力:焙煎・ 物流・ 機器・ 研修の容量を確認する
- KPI:単独成長と買い手固有シナジーを分ける
大きな市場への参入という目的を、 誰に何をどう届け、 どの費用を使い、 いつ継続購入へ変えるかまで分解すると検証できます。
1,500トンと1億2,000万杯を同じ指標にしない
アサヒ オールプレス買収の実務:年間販売豆量と杯数換算の公表値を基準日付きで扱い、 現在値や工場能力へ読み替えません。
発表は世界で年間1,500トン超の豆を販売すると説明しました。 これは発表当時の販売量であり、 焙煎設備の最大能力、 在庫、 生豆仕入量とは異なります。
約1億2,000万杯という数字は豆量を飲用杯数へ換算した規模表現です。 一杯当たりの豆量、 抽出方式、 廃棄等の算定前提は発表資料にありません。
DDでは生豆受入量、 焙煎後歩留まり、 製品別販売量、 返品、 社内消費を質量収支でつなぎます。 1,500トンをそのまま顧客請求数量とみなしません。
さらに、 地域、 ブランド、 卸、 直販、 カフェ、 飲料商品へ数量を分けます。 総量が増えても低粗利チャネルへの構成変化で利益が下がる可能性を確認します。
発表時の規模を生産・ 販売・ 消費換算へ分ける
- 販売量:請求・ 出荷・ 返品を製品単位で照合する
- 生産能力:設備時間・ 投入量・ 歩留まり・ 停止を測る
- 杯換算:換算前提を注記し実販売杯数と扱わない
- 構成:地域・ チャネル・ 商品別の数量と粗利を並べる
広報上の規模指標を質量収支とチャネルPLへ翻訳すれば、 成長に必要な原料、 設備、 在庫、 運転資金を現実的に見積もれます。
卸・ 直販・ カフェ・ 飲料商品を四つのPLにする
アサヒ オールプレス買収の実務:発表に記載された主力の業務用豆、 EC、 十数店超のカフェ、 アイスコーヒー等を別チャネルとして評価します。
主力はカフェ・ レストランへ新鮮な焙煎豆を販売する卸です。 豆の売上だけでなく、 機器、 設置、 修理、 バリスタ研修、 メニュー支援の費用を顧客別採算へ含めます。
ECは消費者へ直接販売します。 商品粗利から決済、 配送、 梱包、 返品、 広告、 顧客対応を控除し、 卸との価格差がパートナー店を不利にしないかも確認します。
Allpress名のカフェは売上拠点であると同時に、 ブランド体験、 研修、 商品テストの場になり得ます。 店別利益だけで閉店・ 維持を判断せず、 役割と費用を分けます。
発表時に紹介されたアイスコーヒー飲料や濃縮商品は、 焙煎豆と製造、 保存、 表示、 流通、 返品の条件が異なります。 SKU別に品質と運転資金を見ます。
顧客接点ごとの価値と負担を可視化する
- 卸:豆・ 機器・ 保守・ 研修を顧客採算へ統合する
- EC:獲得費・ 配送・ 返品・ 卸価格との整合を見る
- カフェ:店別PLとブランド・ 研修機能を分ける
- 飲料:製造委託・ 期限・ 表示・ 在庫をSKU別に追う
四つのPLを顧客IDと商品IDで結ぶと、 チャネル間送客や商品開発の便益と、 重複費用・ 価格衝突を同じ表で判断できます。
1989年からの歴史を法的資産へ翻訳する
アサヒ オールプレス買収の実務:Michael Allpressのコーヒーカート、 豪州展開、 味へのこだわりという公表史を、 商標・ レシピ・ デザイン・ 顧客関係の確認へ展開します。
発表資料は、 Michael Allpressが1989年にオークランドの公園で一台のカートから販売を始めたと説明します。 2000年には幼なじみで事業パートナーのTony Papasと豪州へ展開しました。
この歴史はブランド認知の背景ですが、 歴史そのものが取得契約で移る法的資産ではありません。 社名、 商標、 ロゴ、 写真、 文章、 デザイン、 ドメイン、 SNSアカウントの所有者を確認します。
味に関する知識も、 レシピ、 焙煎ログ、 設備設計、 官能評価、 研修資料、 熟練者の暗黙知へ分けます。 営業秘密として保護する範囲と、 顧客へ公開するブランド説明を整理します。
創業者の個人名や肖像を取得後に使える範囲は契約次第です。 アンバサダー就任予定という公表だけから、 恒久・ 無償・ 世界共通の使用許諾を推定しません。
創業物語と取得できる権利を分ける
- 名称・ 標章:国別商標・ 商号・ ライセンス・ 異議を調べる
- コンテンツ:写真・ 文章・ 映像・ 音源の権利者を確認する
- ノウハウ:レシピ・ ログ・ 設備・ 研修・ 秘密管理を整理する
- 創業者:氏名肖像・ 監修・ 発言権・ 期間を契約で定める
ブランド史を尊重しながら権利台帳へ翻訳すれば、 買収後の物語発信と法的利用可能性の間に空白を残しません。
創業者アンバサダーの役割を定義する
アサヒ オールプレス買収の実務:Michael Allpressがアンバサダーとして残るという発表時点の予定を、 期間・ 権限・ 成果・ 移行へ分解します。
発表はMichael Allpressがアンバサダーとして残ると説明しました。 これは発表時点の予定であり、 役員として経営判断を続ける、 株式を保有し続ける、 一定期間勤務するという意味までは示していません。
アンバサダー契約では、 ブランド監修、 顧客イベント、 従業員対話、 商品評価、 メディア対応を列挙します。 経営陣の決裁と衝突しないよう、 助言と拒否権を区別します。
次に、 氏名・ 肖像・ 過去コンテンツの利用地域、 媒体、 期間、 承認手順を定めます。 創業者が退任した後も過去発言を新商品の推薦として見せない統制が必要です。
さらに、 関係移行を特定個人へ依存させません。 主要顧客、 焙煎責任者、 供給者との関係を複数担当へ移し、 知識移管の完了基準を記録します。
経営権・ 助言・ 象徴的関与を混ぜない
- 役割:経営、 助言、 監修、 広報を事項別に分ける
- 権限:最終決定者とエスカレーションを置く
- 権利:氏名肖像・ コンテンツ・ 地域・ 期間を定める
- 移行:顧客・ 品質・ 文化の知識を複数人へ移す
創業者関与の価値を尊重しつつ職務と期限を明文化すれば、 象徴的な発言が経営権や永久保証として受け取られるのを防げます。
経営陣継続と240人超の雇用説明を扱う
アサヒ オールプレス買収の実務:既存経営陣が残り、 240人超のフルタイム従業員の雇用が守られるという発表内容を、 恒久的な人数保証へ読み替えません。
4月30日の発表は、 既存経営陣が残り、 240人超のフルタイム従業員についてすべての雇用が安全だと説明しました。 これは取引発表時の方針を示す重要な事実です。
一方、 役員・ 従業員別の契約期間、 報酬、 インセンティブ、 退職制限、 役割変更は非開示です。 後年の在籍状況もこの発表だけでは分かりません。
DDでは国別・ 法人別に雇用主、 勤務地、 職種、 勤続、 賃金、 賞与、 休暇、 年金、 労災、 組合、 ビザ、 外注を確認します。 240人超という合計から国別配置を推定しません。
Day1の説明は、 雇用主、 給与日、 上司、 福利厚生、 相談窓口、 報告線の変更有無を明示します。 ブランド文化を尊重する抽象論だけで、 従業員の具体的な不安へ代えません。
発表時の約束を雇用DDとDay1へつなぐ
- 基準日:240人超を2021年発表時点の説明として扱う
- 契約:国別雇用条件と変更支配影響を確認する
- 維持:重要職務・ 後継・ 引継ぎ・ 離職兆候を追う
- 対話:雇用主、 上司、 給与、 窓口を具体的に示す
雇用維持の広報と、 個々の雇用条件・ 役割・ 長期人員計画を区別すると、 約束を守りながら必要な組織設計を透明に進められます。
ブランド憲章で統合しない領域を決める
アサヒ オールプレス買収の実務:Allpressが公表する人、 味、 革新というブランド軸を、 品質・ デザイン・ 顧客・ 人材の承認基準へ翻訳します。
買い手の規模と販売網は成長機会になります。 しかし、 親会社のテンプレートをロゴ、 店舗、 包装、 営業へ一斉適用すると、 独立カフェが評価する個性を損なう可能性があります。
ブランド憲章には、 味の約束、 対象顧客、 語り口、 デザイン、 卸先選定、 値引き、 商品拡張、 サステナビリティの最低線を記載します。 変えない項目と試験できる項目を分けます。
ブランド評議会は、 現地経営、 焙煎、 営業、 デザイン、 財務、 法務を含めます。 親会社の投資承認と、 ブランドの顧客約束を同じ会議へ混ぜず、 事項別に最終責任者を定めます。
変更はテスト市場、 既存卸先、 直営カフェ、 ECで段階的に検証します。 短期売上だけでなく、 再購入、 顧客離脱、 官能品質、 苦情、 従業員理解を見ます。
People・ Flavour・ Innovationを意思決定へ落とす
- 核:味・ 顧客・ デザイン・ 文化の非交渉項目を定義する
- 裁量:地域・ ブランド・ 親会社の決裁境界を置く
- 試験:顧客群とチャネル別に小さく変更する
- 指標:売上、 再購入、 品質、 離脱、 苦情を同時に測る
統合しない領域を先に合意すると、 共通化の議論が感情論ではなく、 顧客価値とリスクに基づく意思決定になります。
独立カフェとの関係を契約と行動で評価する
アサヒ オールプレス買収の実務:主要な卸顧客について、 豆、 機器、 保守、 研修、 ブランド支援を一つの顧客経済性へまとめます。
Allpressは独立カフェとの関係を重視すると公表しています。 関係性は重要ですが、 DDでは契約主体、 期間、 最低購入量、 価格改定、 解約、 独占、 機器返却を文書と実績で確認します。
顧客別の豆売上から、 リベート、 無償豆、 配送、 機器減価償却、 修理、 研修、 営業訪問を控除します。 売上上位でもサービス負担が大きい顧客を把握します。
買収発表後の不安を早期に把握するため、 主要顧客を関係年数、 更新時期、 競合、 担当者依存、 ブランド感応度で区分します。 買い手営業による過剰なクロスセルを初日に行いません。
顧客数、 集中度、 契約更新率、 解約率、 単独利益は確認資料にありません。 『世界の有力カフェへ販売』 という表現から顧客安定性を推定しません。
ブランド支持を自動更新の売上とみなさない
- 契約:主体・ 期間・ 解約・ 価格・ 最低量・ 独占を抽出する
- 採算:豆とサービス費を顧客IDで結ぶ
- 関係:担当者・ 更新・ 競合・ 経営者意向を記録する
- 連絡:継続事項と変更検討を分けて説明する
関係性を尊重するとは口約束に頼ることではありません。 顧客が評価する味と支援を特定し、 契約・ 採算・ 担当体制で再現することです。
コーヒーマシンと技術サービスを資産化する
アサヒ オールプレス買収の実務:卸先支援に含まれる機器、 設置、 修理、 研修を、 豆販売を支える独立したサービス能力として調べます。
Allpressの現在の公式卸ページは、 機械、 技術支援、 保守、 設置、 バリスタ研修等を提供すると説明します。 これは現在のサービス像であり、 2021年取得時点の契約数や設備台数を示しません。
DDでは機器ごとに所有者、 製造番号、 設置顧客、 簿価、 リース、 担保、 保険、 点検、 故障、 交換部品を確認します。 顧客先にある機器を対象会社の自由な資産とみなしません。
技術者の地域配置、 移動時間、 一次解決率、 予備部品、 夜間対応、 外注契約を測ります。 豆販売拡大に必要なサービス人員と車両・ 在庫への追加投資を見積もります。
また、 機器を買い手の指定機種へ一斉統一すると、 顧客負担と味の再調整が発生します。 故障、 契約更新、 改装の節目に合わせて移行候補を選びます。
設置台数より稼働・ 保守・ 顧客維持を見る
- 権利:所有・ リース・ 担保・ 顧客返却条件を確認する
- 所在:製造番号と顧客・ 店舗を現物照合する
- 能力:技術者・ 部品・ 訪問・ 外注の容量を測る
- 更新:故障率・ 契約更新・ 味への影響で優先順位を付ける
機器台帳を顧客採算と保守能力へ結べば、 豆の販売量を増やすために必要な現場投資をシナジー計画へ織り込めます。
焙煎の再現性と知的財産を同時に守る
アサヒ オールプレス買収の実務:Allpressが公表する味への約束と独自の熱風焙煎の考え方を、 取得後の品質変更管理へ落とします。
焙煎品質は、 配合表だけでは再現できません。 生豆ロット、 含水率、 投入量、 熱源、 温度、 排気、 時間、 冷却、 熟成、 抽出の組合せを記録します。
取得前DDでは、 設備図面、 制御ソフト、 保守、 校正、 レシピ、 焙煎ログ、 カッピング、 逸脱、 苦情を確認します。 誰が秘密情報へアクセスできるかも整理します。
買い手の調達先や工場へ移す案は、 品質、 能力、 物流、 税、 設備投資を比較します。 単価低減だけで原料・ 焙煎所を変えず、 ブラインド官能評価と顧客試験を行います。
発表後に設備やレシピが変更されたかは確認資料にありません。 親会社の製造基準を導入した事実や、 味が改善・ 悪化した成果を推定しません。
設備・ レシピ・ 人・ ロットを一つの品質系へ統合する
- 原料:ロット・ 仕様・ 供給者・ 検査を追跡する
- 工程:設備・ 温度・ 時間・ 排気・ 冷却を記録する
- 評価:承認者・ 官能基準・ 許容差・ 逸脱を定める
- 秘密:権利者・ アクセス・ 持出し・ 退職時返却を管理する
品質と秘密管理を同じ変更申請へ載せると、 味を守るための技術情報を失わず、 拠点・ 原料・ 設備の変更を検証できます。
十数店超のAllpressカフェを役割別に評価する
アサヒ オールプレス買収の実務:発表時点で世界に十数店超とされたカフェを、 卸事業のショールームを含む複数機能として検討します。
発表資料はメルボルン、 シドニーを含む十数店超のAllpressカフェに触れました。 正確な店舗一覧、 直営・ ライセンス、 各店の業績は同資料にありません。
店舗台帳では法人、 国、 運営形態、 賃貸借、 許認可、 従業員、 設備、 POS、 営業時間、 店別PLを確認します。 ブランド名が同じでも法的運営者が異なる可能性を残します。
次に、 店舗の役割を収益、 ブランド体験、 卸顧客の研修、 商品開発、 採用・ コミュニティへ分けます。 赤字店舗でも他チャネルへ便益があるなら、 その便益と費用を明示します。
一方、 ブランド投資という理由で無期限に損失を放置しません。 役割ごとに来店、 試飲、 研修、 卸リード、 商品試験、 粗利のKPIと見直し期日を置きます。
収益店舗・ ブランド拠点・ 研修所・ 市場実験を分ける
- 店舗数:基準日・ 営業状態・ 直営等の定義をそろえる
- 物件:賃貸借・ 許認可・ 改装・ 原状回復を確認する
- 採算:店別PLと本部・ ブランド便益を分ける
- 役割:研修・ 開発・ 営業リードを測定可能にする
カフェを豆卸の付属物でも単独小売でもなく、 顧客体験と事業開発を担う拠点として役割別に評価します。
NZ・ 豪州・ 英国・ 日本・ シンガポールの権利を照合する
アサヒ オールプレス買収の実務:発表時点の国際展開を起点に、 法人、 商標、 ドメイン、 焙煎所、 顧客契約、 データ移転の地域差を調べます。
発表はAllpressが豪州へ展開し、 英国、 日本、 シンガポールにも事業を広げたと説明します。 各地域が子会社、 支店、 ライセンス、 卸契約のどれかは資料だけで一括確定できません。
国別に商標登録の権利者、 指定商品、 期限、 異議・ 紛争、 ライセンスを確認します。 グローバルロゴが一つでも、 使用可能な商品・ 地域・ 法人は異なることがあります。
ECと顧客管理では、 データ管理者、 保管場所、 委託先、 越境移転、 同意、 退会、 漏えい対応を確認します。 買い手の共通CRMへ即時統合しません。
会社間取引では豆、 ロイヤルティ、 サービス、 貸付、 保証、 在庫の契約と移転価格を整理します。 親会社変更後も同じ条件で継続できるとは限りません。
同じロゴでも法人・ 商標・ 契約は国ごとに異なる
- 法人:登記・ 株主・ 役員・ 支店・ 会計期を国別に確認する
- 知財:商標・ ドメイン・ デザイン・ ライセンスを結ぶ
- データ:管理者・ 越境移転・ 委託・ 本人権利を調べる
- 会社間:豆・ サービス・ 資金・ 保証の条件を明文化する
地域マップへ法人、 ブランド、 金銭、 データの四つの矢印を重ねると、 全株取得後も残る国別手続と契約依存が見えます。
完了事実から承認条件を逆算しない
アサヒ オールプレス買収の実務:5月31日の全株取得は確定事実ですが、 契約締結日、 個別当局、 同意、 解除権等の非開示を維持します。
株主総会資料から全株取得日を確認できます。 しかし、 4月30日の公表までに契約が署名されたのか、 5月31日にどの条件が充足したのかは確認資料に明記されていません。
また、 特定の競争当局、 外国投資審査、 主要顧客・ 貸主・ 賃貸人の同意が必要だったかを、 取引完了だけから推定しません。 適用法は対象構造と当時の基準で専門家が判断します。
一般的なクロージング表には、 契約署名、 株主・ 取締役承認、 規制、 第三者同意、 資金、 株主名簿、 役員、 銀行、 保険、 顧客通知を置きます。
証拠がない項目は『不要』 ではなく『未確認』 とします。 重要性に応じて補償、 留保、 完了後義務、 取得後調査へ振り分けます。
署名・ 条件充足・ 送金・ 支配取得を証拠別に残す
- 署名:最終契約・ 別紙・ 修正・ 権限を確認する
- 条件:規制・ 第三者同意・ 重大変更等を一覧化する
- 決済:送金・ 株式登録・ 役員・ 銀行を照合する
- 非開示:完了した事実から具体手続を作らない
クロージングの確実性は、 一般論で条件を埋めることではなく、 適用された各条件と不要判断を証拠付きで閉じることです。
公表価格だけで売上倍率を作らない
アサヒ オールプレス買収の実務:15,184百万円の取得価額と非開示の対象業績を混ぜず、 評価に必要な資料と下方条件を整理します。
対象会社の売上、 EBITDA、 純利益、 ネットデット、 運転資本は確認資料にありません。 そのため取得価額から売上倍率やEBITDA倍率を計算できません。
価値評価では、 既存顧客とブランドが生む単独キャッシュフローを基礎にします。 買い手の販路による新規販売や共通購買は、 買い手固有のシナジーとして別にします。
ブランド価値は永続成長を前提にせず、 顧客維持、 販売量、 粗利、 価格、 販促、 品質、 人材へ分解します。 創業者移行や顧客離脱を下方シナリオへ入れます。
投資額には取得価額だけでなく、 運転資本、 焙煎能力、 機器、 IT、 ブランド投資、 統合人員、 税を含めます。 取得後費用をゼロにして価格を正当化しません。
単独価値・ 支配価値・ シナジー価値を分ける
- 単独:顧客・ 数量・ 粗利・ CAPEX・ 運転資本を検証する
- 支配:意思決定・ 資本配分の便益と費用を置く
- シナジー:買い手固有効果と実現費用を分ける
- 下方:顧客、 人材、 品質、 為替、 原料を複合で試す
公表価格は評価の答えではなく検証対象です。 非開示の業績を推測せず、 投資回収を左右する運営ドライバーへ価格を橋渡しします。
豪州持株会社とNZ対象の税・ 為替を図示する
アサヒ オールプレス買収の実務:買い手の豪州統括会社、 NZの直接対象、 国際会社という構造から、 資金・ 税・ 配当・ 為替の確認事項を整理します。
公表資料は取得価額を百万円で示しますが、 契約通貨、 送金経路、 ヘッジ、 借入は明らかにしていません。 円額から豪ドル・ NZドルでの実際の資金負担を逆算しません。
実務では、 取得資金を出資、 会社間貸付、 外部借入へ分けます。 利率、 源泉税、 利息控除、 配当可能利益、 資本規制を現地専門家と確認します。
対象事業の売上・ 費用・ 生豆仕入・ 設備投資が異なる通貨で生じる場合、 取引為替と円換算を分けます。 現地通貨KPIを先に見ます。
さらに、 取得会計の無形資産、 のれん、 繰延税金、 会社間取引、 商標ロイヤルティが将来税務へ与える影響を検討します。 具体的な本件税務処理は非開示です。
円、 豪ドル、 NZドル、 取引通貨を一つへ換算しない
- 資金:出資・ 貸付・ 借入・ 通貨・ 担保を図示する
- 税:源泉・ 利息控除・ 取得税務・ 繰延税金を確認する
- 為替:現地取引、 ヘッジ、 円換算を三段に分ける
- 移転価格:豆・ サービス・ 知財・ 資金の会社間条件を整える
所有構造へ資金と税の矢印を重ね、 現地通貨で事業を評価すれば、 円換算の有利不利を本業の成果と誤認しません。
Day1はブランドを変えず統制を接続する
アサヒ オールプレス買収の実務:完了日に必要な法的所有、 銀行、 権限、 事故報告、 連結会計と、 後日に試験する成長施策を分けます。
Day1に必要なのは、 株主・ 役員・ 銀行署名、 支払承認、 緊急連絡、 法令順守、 品質事故、 サイバー事故、 連結報告の最低統制です。 ロゴや焙煎レシピの変更ではありません。
卸顧客へは、 契約主体、 豆、 納品、 機器保守、 担当、 請求の継続を説明します。 未決のクロスセルや商品変更を確定事項として約束しません。
従業員へは、 雇用主、 給与、 上司、 勤務、 福利厚生、 相談窓口を具体的に伝えます。 創業者・ 経営陣の役割も、 確認済みの範囲で説明します。
親会社は現金、 主要顧客、 焙煎、 欠品、 品質、 人材、 ITの重大例外を短い報告で受けます。 通常の月次連結へ移るまで、 現場の報告負担を増やしすぎません。
顧客・ 従業員・ 品質・ 現金の継続を優先する
- 所有・ 権限:株主、 役員、 銀行、 支払、 印章を有効化する
- 営業:豆、 配送、 機器、 請求、 担当を継続する
- 人:雇用条件と相談経路を明確にする
- 例外:現金・ 顧客・ 品質・ 人・ ITを迅速に上げる
Day1を『変える日』 ではなく『安全に所有を移す日』 と定義すると、 ブランド信頼を守りながら親会社の最低統制を開始できます。
100日PMIをブランド・ 地域・ 機能の三軸で進める
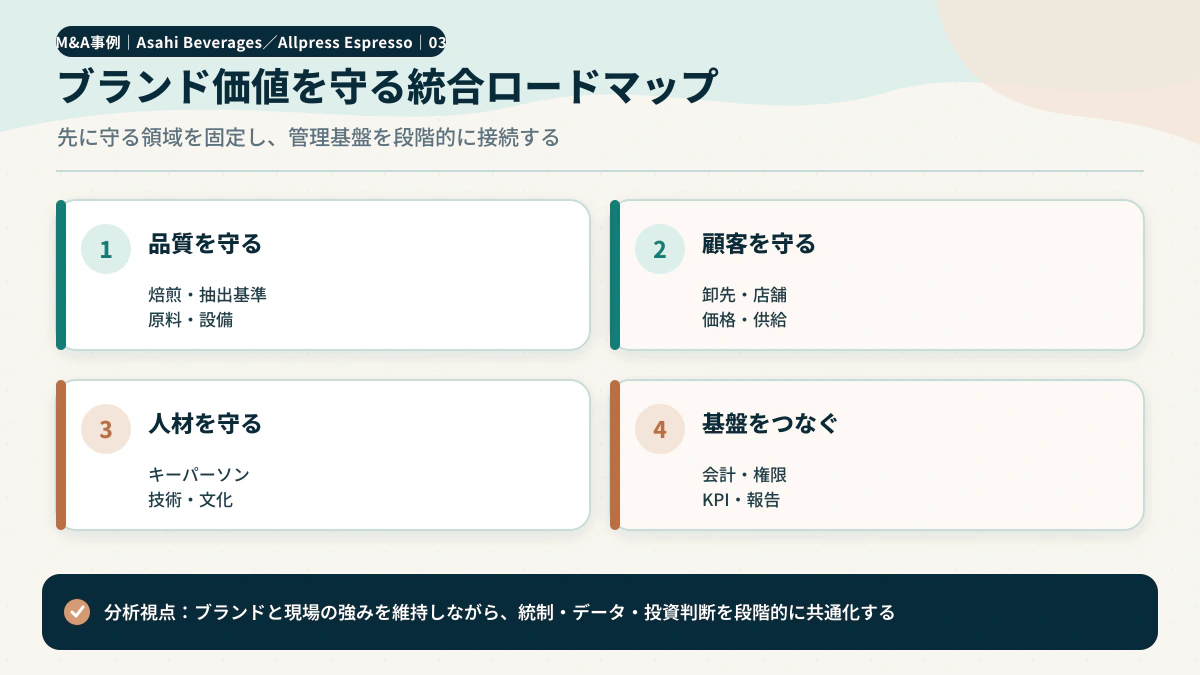
アサヒ オールプレス買収の実務:Allpressの独自性を守りながら、 財務、 品質、 顧客、 調達、 IT、 人材、 販売網を優先順位付きで接続します。
最初の30日は、 法人、 顧客、 商品、 焙煎、 機器、 店舗、 人材、 システムの基準線を確定します。 DDの仮説と実データの差を更新します。
60日までに、 品質事故、 財務報告、 コンプライアンス、 サイバー等の共通最低線を決めます。 ブランド固有の味、 営業、 デザインは現地責任を残します。
100日までに、 既存顧客への追加提案、 物流・ 購買、 商品拡張、 設備投資の試行を選びます。 売上効果と実現費用を担当者・ 期日付きで置きます。
実際の本件PMI計画、 予算、 組織、 100日成果は公表されていません。 本節は公表された統合意図を実行可能にする一般的な枠組みです。
一括統合と放任の間に段階を作る
- ブランド:味・ 顧客・ 文化の決裁を現地へ残す
- 地域:NZ・ 豪州・ 他地域の規制と商流を分ける
- 機能:財務・ 品質・ 販売・ IT・ 人材責任者を置く
- 効果:現地KPI、 費用、 責任者、 期日を追う
三軸マトリクスに一つの最終責任者を置くと、 本社と現地の二重指示を防ぎ、 顧客へ見える変更を段階的に判断できます。
2023年のシナジー説明を証拠として限定利用する
アサヒ オールプレス買収の実務:既存顧客へAllpress豆を販売しマルチビバレッジ戦略を進めたという後続開示を、 取得後成果の断定へ広げません。
2023年株主総会資料は、 CUB事業の販売チャネルを活用して飲食店向け清涼飲料販売を強化し、 Allpressのコーヒー豆を既存顧客へ販売したと説明しました。
これはクロスセル施策が行われたことを示す一次資料です。 一方、 Allpress由来の売上、 利益、 顧客数、 数量、 実現費用、 解約は同箇所にありません。
同資料のオセアニア事業全体の増収・ 増益には、 他ブランド、 為替、 COVID-19、 原材料、 統合効率等が関係します。 全体数値を本件単独の成果へ帰属させません。
2024年のオセアニア事業Q&Aも、 Allpress等の追加が幅広い顧客への接点を可能にしたと説明します。 これを後続の戦略位置づけとして扱い、 買収時点の約束へ遡及しません。
施策実施と案件単独の財務成果を分ける
- 施策:販売先・ 商品・ 開始時期・ 担当を証拠で確認する
- 成果:対象単独の数量・ 粗利・ 費用を分ける
- 帰属:為替・ 他施策・ 市場変動を調整する
- 時点:取得目的、 後続施策、 現在戦略を分ける
後続開示はシナジーの存在を万能に証明しません。 実施が確認できる施策だけを事実とし、 財務効果は案件単独データがある場合に評価します。
ブランドM&Aの複合リスクを試す
アサヒ オールプレス買収の実務:単独の感応度ではなく、 豆価格上昇、 顧客離脱、 人材流出、 設備停止、 ブランド反発が同時に起きる下方シナリオを作ります。
生豆価格上昇と為替変動が重なり、 価格改定まで時間がかかると粗利と運転資金が同時に悪化します。 卸顧客の解約が加わるケースを試します。
主要焙煎設備の停止と品質責任者の退職が重なると、 供給と味の再現性を失うおそれがあります。 代替設備、 予備部品、 後継者、 他拠点生産の検証が必要です。
親会社の販路拡大が既存独立カフェへ大量流通化と受け取られる場合、 ブランド反発と顧客離脱につながり得ます。 チャネル境界と価格方針を事前に決めます。
創業者の関与終了と経営陣の離職が近接すれば、 文化と顧客関係の移行が難しくなります。 知識移管を個人の善意に依存させません。
原料・ 為替・ 顧客・ 品質・ 創業者移行を連鎖させる
- 原料・ 為替:値上げ時差、 在庫、 現金を同時に試す
- 供給・ 品質:設備停止、 人材、 代替焙煎を連鎖させる
- 顧客・ ブランド:販路拡大と離脱の両面を測る
- 人:創業者、 経営陣、 焙煎、 営業の後継を準備する
複合シナリオごとに検知指標、 必要現金、 代替策、 意思決定者を置くと、 成長計画が外れたときもブランドを傷つけずに修正できます。
自社で作る10枚のブランド承継資料
アサヒ オールプレス買収の実務:取引構造、 金額、 ブランド、 顧客、 機器、 品質、 店舗、 人材、 地域、 統合を経営会議の更新資料へ落とします。
第一は法人・ 株式・ ブランド図、 第二は発表から完了までの年表、 第三は取得価額・ 純支出・ PPAの金額ブリッジです。
第四はブランド憲章、 第五は顧客契約・ 採算台帳、 第六は機器・ 保守台帳、 第七は焙煎品質・ 知的財産台帳です。
第八はカフェ・ チャネルPL、 第九は創業者・ 経営陣・ 従業員の移行表、 第十は地域×機能×ブランドの100日PMIです。
各行に法人ID、 顧客ID、 商品ID、 設備ID、 資料日、 原本URL、 責任者、 未決事項を付けます。 推測で埋めず、 質問と判断期限を残します。
DDからPMIまで同じIDと基準日で更新する
- 共通ID:法人・ 顧客・ 商品・ 設備・ 契約を結ぶ
- 時点:取得時、 後続開示、 現在を分ける
- 証拠:原本・ ページ・ 作成者・ 更新理由を残す
- 未決:価格・ 補償・ 取得後調査の扱いを決める
十枚を完成品として固定せず、 契約、 完了、 Day1、 100日で版更新すれば、 DDの知識を顧客・ 品質・ 人材の現場作業へ引き継げます。
一次資料の証拠台帳を四時点で作る
まず、 2021年4月30日のAsahi Beverages資料から、 発表時の事業規模、 目的、 創業者、 経営陣、 従業員に関する説明を抽出します。 各記述へ予定か実績かを付けます。
次に、 第98回株主総会招集通知から、 Asahi Holdings (Australia)を通じた直接対象2社の全株式取得と2021年5月31日という日付を固定します。
さらに、 2021年有価証券報告書から、 取得価額15,184百万円、 取得支出14,762百万円、 対象保有現金421百万円、 資産・ 負債、 のれんを会計主体付きで転記します。
その後、 2023年株主総会資料と2024年オセアニア事業Q&Aから、 既存顧客への豆販売と現在のポートフォリオ説明を後続欄へ置きます。
一方、 後年の公式サイトにある2,000店超の独立カフェ等の現在情報は、 2021年の取得時指標へ使いません。 現在像として別の基準日を付けます。
資料間で表記が違う場合は、 新しい資料へ自動上書きせず、 法的名称、 広報名称、 略称を対照します。 内容が更新された理由が不明なら差異を残します。
発表・ 完了・ 取得会計・ 後続施策を一列に混ぜない
| 確認領域 | 基準となる資料 | 判断時の注意 |
|---|---|---|
| 発表 | アサヒビバレッジズ(2021年4月30日) | 予定表現と当時指標を保存 |
| 完了 | 第98回株主総会招集通知 | 2社全株と5月31日を確定 |
| 会計 | 2021年有価証券報告書 | 取得価額・ PPA・ 純支出を区分 |
| 後続 | 2023招集通知・ 2024事業Q&A | 施策と単独成果を分ける |
証拠台帳の役割は一つの物語へ整えることではありません。 各時点で確認できた範囲と残った非開示を、 そのまま追跡可能にすることです。
取得価額からのれんまでを会計ウォーターフォールにする
取得価額15,184百万円は株式等の取得に対する会計上の総額です。 流動資産1,236百万円、 非流動資産5,115百万円、 流動負債1,036百万円、 非流動負債1,992百万円が開示されました。
これらの表示値と、 のれん11,860百万円を並べると取得会計の大枠を確認できます。 しかし、 各区分の内訳、 無形資産、 繰延税金、 測定期間調整は本文表からすべて分かるわけではありません。
また、 対象保有現金421百万円は支出の純額計算に使われます。 取得価額から控除した単純差と開示支出の1百万円差は、 表示単位等の可能性があっても理由を断定しません。
のれん比率を機械的に出して良否を判断すると、 識別可能資産や買い手固有シナジーを無視します。 評価報告書、 事業計画、 税務、 顧客契約と照合します。
取得後は、 顧客維持、 販売量、 粗利、 設備投資、 為替の計画差を資金生成単位へ反映します。 グループ全体の好調だけでのれん回収を説明しません。
なお、 この会計数値はAllpress案件の開示です。 近接する別のオセアニア買収やCUBの巨額取得会計と同じ表に載る場合、 会社群ごとに行を分けます。
丸め差と非開示PPAを推測で埋めない
| 確認領域 | 基準となる資料 | 判断時の注意 |
|---|---|---|
| 取得価額 | 15,184百万円 | 契約通貨・ 調整条件は非開示 |
| 資産負債 | 1,236・ 5,115・ 1,036・ 1,992百万円 | 内訳と評価方法を推定しない |
| のれん | 11,860百万円 | 個別無形と回収単位は別途確認 |
| 純支出 | 14,762百万円 | 421百万円控除と丸め差に注意 |
ウォーターフォールへ『分からない内訳』 を明示すれば、 開示された取得会計を正確に使いながら、 契約価値や将来成果を過剰に説明しません。
創業者・ 経営陣・ 親会社の三者憲章を作る
創業者がアンバサダーとして関与し、 既存経営陣が残る予定なら、 誰が味、 ブランド、 投資、 人事、 顧客、 広報を決めるかを事項別にします。 役職名だけでは権限が分かりません。
創業者は歴史と顧客信頼を伝える役割を担えます。 一方、 予算、 人事、 法令、 品質事故の最終責任は法的役員と親会社統治へ置く必要があります。
経営陣は日常運営と成長計画を実行します。 親会社は資本配分と最低統制を担います。 ブランド評議会は、 顧客へ見える変更を事前評価します。
意見が一致しない場合のエスカレーション、 回答期限、 暫定措置も決めます。 『創業者の承認が必要』 という曖昧な運用で日常業務を止めません。
関与終了時には、 氏名肖像、 イベント、 商品監修、 過去コンテンツ、 顧客説明を切り替えます。 退任がブランド危機に見えないよう事実に沿う説明を準備します。
本件のアンバサダー契約期間、 報酬、 権限、 経営陣の雇用条件は非開示です。 以下の憲章は一般的な承継設計であり、 実際の契約ではありません。
文化の守護と経営の最終責任を両立する
| 確認領域 | 基準となる資料 | 判断時の注意 |
|---|---|---|
| 創業者 | アンバサダー契約・ 知財許諾 | 助言と拒否権を分ける |
| 経営陣 | 職務記述・ 予算・ KPI・ 委任 | 日常運営の責任を明確にする |
| 親会社 | 投資・ 統制・ 重大事項一覧 | ブランド判断へ過剰介入しない |
| 終了 | 知識移管・ 公表・ 権利切替 | 期限到来を危機にしない |
三者憲章があれば、 創業者の象徴価値を尊重しながら、 最終責任と日常の意思決定を曖昧にせず承継できます。
チャネル×顧客×サービスの採算キューブを作る
卸、 EC、 カフェ、 飲料商品の売上を分けます。 次に顧客、 地域、 商品、 契約、 営業担当を結びます。 最後に配送、 機器、 修理、 研修、 販促のサービス費を載せます。
卸顧客では、 豆粗利が高くても遠隔地の修理や無償貸与が利益を消すことがあります。 ECでは広告費と配送、 カフェでは家賃と人件費が異なるドライバーです。
チャネル間の便益も記録します。 直営カフェの研修が卸顧客の品質を高める場合、 費用配賦で店舗を過度に赤字化しないよう便益の測定指標を置きます。
一方、 内部配賦で不採算を隠してはいけません。 外部売上から直接費、 回避可能費、 共通費の順に段階利益を表示します。
買い手販路へのクロスセルは、 新規売上だけでなく、 獲得費、 技術支援、 在庫、 顧客離脱を同じ顧客群で追います。 導入前の対照群も残します。
顧客・ チャネル別の実績は公表されていません。 本稿のキューブは価値評価とPMIの一般的な管理案です。
豆の売上に隠れる機器・ 研修・ 店舗機能を可視化する
| 確認領域 | 基準となる資料 | 判断時の注意 |
|---|---|---|
| 卸 | 請求・ 配送・ 機器・ 保守・ 研修 | 顧客別の総サービス原価を見る |
| EC | 注文・ 広告・ 決済・ 配送・ 返品 | 獲得と継続を分ける |
| カフェ | POS・ 勤怠・ 家賃・ 研修・ 営業リード | ブランド便益を測定する |
| 飲料 | 製造・ 期限・ 表示・ 流通・ 返品 | 豆製品と在庫構造を分ける |
採算キューブはチャネルを競わせる道具ではありません。 顧客へ約束した体験を支える費用と、 成長時に不足する能力を明らかにする道具です。
焙煎変更をラボ・ 工場・ カフェで三段検証する
ラボでは小ロットで原料、 配合、 プロファイルを比較します。 官能評価はブランド基準を知る複数人がブラインドで行い、 評価者間のばらつきも記録します。
工場では通常量へ拡大し、 温度、 時間、 排気、 冷却、 歩留まり、 欠点、 設備負荷を確認します。 ラボと同じ設定値でも熱容量が違えば味は変わります。
カフェでは豆の熟成、 グラインダー、 抽出、 ミルク、 提供時間、 顧客反応を試します。 技術者が再現できても一般バリスタが安定抽出できるかを見ます。
変更申請には、 目的、 対象SKU、 旧新仕様、 官能結果、 食品安全、 表示、 在庫切替、 顧客通知、 撤回条件を含めます。
買い手の共通原料・ 物流を使う案は、 同じ三段階を通します。 削減額だけで承認せず、 顧客離脱と再調整費用を下方ケースへ入れます。
本件でこの試験が実施されたという意味ではありません。 ブランド品質を伴う焙煎会社M&Aで用いる一般的な変更管理です。
原価低減より先に味と再現性の停止線を置く
| 確認領域 | 基準となる資料 | 判断時の注意 |
|---|---|---|
| ラボ | 小ロット・ ブラインド官能・ 基準品 | 評価者の先入観を抑える |
| 工場 | 通常量・ 設備ログ・ 歩留まり・ 負荷 | スケール差を検証する |
| カフェ | 抽出・ 提供・ 顧客反応・ 作業時間 | 現場再現性を確認する |
| 承認 | 表示・ 在庫・ 通知・ 撤回条件 | 全チャネル同時変更を避ける |
三段検証を通過しない変更を止める権限を品質責任者へ与えると、 統合スピードの圧力からブランドの味を守れます。
卸顧客の100日リテンション計画を作る
顧客を売上、 粗利、 関係年数、 更新日、 競合、 機器、 担当者、 ブランド感応度で区分します。 上位売上だけでなく、 地域の評判を形成する顧客も識別します。
完了前は契約で許される範囲で懸念を収集します。 完了後は、 継続事項、 変更予定なし、 検討中を分けて説明し、 未承認の新商品を約束しません。
30日以内に主要顧客の担当を複数化します。 60日までに機器・ 保守・ 研修の未解決を閉じます。 100日までにクロスセルを希望顧客で小規模試験します。
リテンション指標は更新、 解約、 数量、 粗利、 納品、 故障、 苦情、 研修、 NPS等を組み合わせます。 面談件数だけを成功指標にしません。
競合への乗換え兆候があっても、 過度な値引きで一時的に止めると将来採算を損ないます。 味、 サービス、 条件のどこが問題かを分けます。
本件の顧客維持率や具体的な訪問計画は非開示です。 後続のクロスセル説明から既存顧客が全員維持されたとは推定しません。
訪問回数ではなく契約更新と提供品質で判定する
| 確認領域 | 基準となる資料 | 判断時の注意 |
|---|---|---|
| 0〜30日 | 顧客区分・ 継続説明・ 複数担当 | 不確かな変更を約束しない |
| 31〜60日 | 機器・ 保守・ 研修・ 請求の是正 | 日常の不満を先に解く |
| 61〜100日 | 希望顧客で追加提案を試す | 対照群と実現費用を残す |
| 継続 | 更新・ 数量・ 粗利・ 品質・ 苦情 | 訪問件数で代替しない |
顧客維持をブランド広報ではなく、 契約更新と日々の提供品質で管理すれば、 買い手の販路を使う成長と既存信頼を両立できます。
法人×地域×ブランドの権利マトリクスを作る
行に法人、 列に地域を置き、 商標、 ドメイン、 SNS、 レシピ、 包装、 店舗デザイン、 写真、 顧客データの所有・ 利用権を記録します。
直接取得2社と取得会計注記上の連結対象を法人番号で区別します。 支店、 ライセンシー、 販売代理店があれば、 株式取得の対象外でもブランド運営へ影響します。
商標は指定商品・ 役務、 登録国、 権利者、 期限、 ライセンス、 質権、 紛争を確認します。 会社名が変わらなくても親会社変更の通知が必要な契約があります。
データは顧客、 EC、 卸担当、 従業員、 カフェ来店者に分けます。 各国の管理者、 処理目的、 委託、 保管、 越境移転を確認します。
会社間ライセンスとサービス契約は、 取得後も有効か、 価格は独立企業間か、 終了時に何が戻るかを整理します。
具体的なAllpressの権利配分は公表資料から分かりません。 現在の各国サイトが同じデザインでも、 法的権利が一社集中しているとは断定しません。
全株取得後も国別の名義と許諾を更新する
| 確認領域 | 基準となる資料 | 判断時の注意 |
|---|---|---|
| 法人 | 登記・ 株主名簿・ 組織図 | 広報上のグループ名で代替しない |
| 知財 | 登録簿・ ライセンス・ 制作契約 | 国と指定商品を確認する |
| データ | 規約・ 同意・ 委託・ 越境移転 | 共通CRMへ即時統合しない |
| 会社間 | 豆・ 知財・ サービス・ 資金契約 | 取得後の有効性と価格を見直す |
権利マトリクスに更新責任者と期限を付けることで、 経済的には支配したのに商標・ データ・ 契約を使えない事態を防げます。
ブランド保全型の100日ロードマップを運用する
停止線は食品安全、 法令、 現金、 サイバー、 重大顧客、 重要人材です。 基準未達なら出荷・ 支払・ 変更を止め、 経営へ即時報告します。
試験線はクロスセル、 共通購買、 物流、 包装、 IT、 商品拡張です。 顧客群や一拠点で試し、 品質、 粗利、 費用、 離脱を確認します。
拡張線は、 試験結果が停止条件を満たさず、 現地経営とブランド評議会が承認した施策です。 地域・ チャネルごとに段階展開します。
30日で基準線、 60日で統制境界、 100日で試験結果と次期投資を経営会議へ出します。 日程達成を目的にせず、 未決事項を残します。
各施策には一人の最終責任者、 現地協力者、 予算、 基準日、 撤回手順を置きます。 親会社とブランド側の共同責任で誰も決めない状態を避けます。
実際の本件ロードマップは非開示です。 本節は創業者・ ブランド・ 顧客を伴うクロスボーダー買収に適した一般モデルです。
停止線・ 試験線・ 拡張線を三色で管理する
| 確認領域 | 基準となる資料 | 判断時の注意 |
|---|---|---|
| 停止線 | 安全・ 法令・ 現金・ 顧客・ 人材 | 基準未達なら即時停止する |
| 試験線 | 購買・ 物流・ 営業・ IT・ 商品 | 小規模で対照と費用を測る |
| 拡張線 | 承認済み施策・ 地域・ チャネル | 段階展開と撤回手順を持つ |
| 統治 | 責任者・ 期限・ 予算・ 未決 | 共同責任の空白をなくす |
三色管理なら、 ブランドを守るという理由で成長を止めず、 シナジーという理由で未検証の変更を一括導入することも避けられます。
クロスセルの因果を監査する
後続開示から、 既存顧客へAllpress豆を販売する施策が行われたことは確認できます。 まず、 対象顧客、 提案商品、 開始時期、 担当を施策台帳へ置きます。
増分売上は、 導入前の購入傾向、 市場回復、 為替、 価格改定、 他商品の同時提案を調整します。 単純な前年比増加を全額シナジーにしません。
実現費用には営業研修、 サンプル、 機器、 技術支援、 在庫、 配送、 IT、 値引きを含めます。 売上だけを測ると採算を過大評価します。
既存Allpress顧客への影響も見ます。 大手販路での拡大が独立カフェとの価格・ 地域・ ブランド約束と衝突しないかを確認します。
試験群と比較群を置き、 90日、 180日、 365日で再購入、 数量、 粗利、 解約、 苦情を追います。 短期初回発注で成功判定しません。
公表資料は案件単独の数値を示していません。 したがって、 本稿はシナジー実現額を算定せず、 検証方法だけを提示します。
施策、 増分、 実現費用、 顧客影響を一つの試験票へ載せる
| 確認領域 | 基準となる資料 | 判断時の注意 |
|---|---|---|
| 施策 | 顧客・ 商品・ 開始・ 担当 | 実施事実を証拠で固定する |
| 増分 | 基準線・ 比較群・ 市場・ 為替 | 前年比を因果とみなさない |
| 費用 | 営業・ 機器・ 技術・ 在庫・ 値引 | 売上と同期間に認識する |
| 顧客影響 | 再購入・ 解約・ 苦情・ 価格衝突 | 新規と既存を同時に見る |
シナジー監査の目的は買収の正当化ではありません。 何が効き、 何が顧客価値を損ねたかを学び、 次の投資判断へ反映することです。
取締役会のブランド承継ダッシュボードを作る
財務は現地通貨の売上、 粗利、 EBITDA、 運転資本、 CAPEX、 現金を見ます。 円換算影響は別欄にし、 為替を事業改善へ混ぜません。
顧客は更新、 解約、 数量、 顧客別粗利、 納品、 機器稼働を見ます。 ブランドは再購入、 官能品質、 苦情、 価格、 卸先構成を見ます。
運営は焙煎能力、 歩留まり、 欠品、 在庫、 食品安全、 トレーサビリティを追います。 人材は経営陣、 焙煎、 営業、 技術者の離職と後継を見ます。
統合は銀行・ 権限・ 連結締め・ IT・ 会社間契約・ シナジー試験を追います。 完了率だけでなく、 現地負担と顧客影響を載せます。
指標には定義、 出所、 通貨、 基準日、 責任者、 閾値、 是正期限を付けます。 赤信号を説明文で緑へ変えません。
取得後の実際のKPIや成果は公表されていません。 ダッシュボードは一般的な投資後統治案です。
財務KPIだけで品質と関係資産の毀損を見落とさない
| 確認領域 | 基準となる資料 | 判断時の注意 |
|---|---|---|
| 財務 | 現地PL・ CF・ 運転資本・ CAPEX | 円換算効果を別表示 |
| 顧客・ ブランド | 更新・ 粗利・ 品質・ 苦情・ 構成 | 売上だけで信頼を代替しない |
| 運営・ 人 | 焙煎・ 在庫・ 安全・ 離職・ 後継 | 関係資産の毀損を早期検知 |
| 統合 | 統制・ IT・ 契約・ 試験・ 費用 | 完了率と顧客影響を併記 |
取締役会が財務、 顧客、 品質、 人材、 統合を同じ基準日で見ると、 短期シナジーのためにブランドの回収力を傷つける判断を早く修正できます。
よくある質問
Q1. 買収価格はいくらですか
アサヒグループの2021年有価証券報告書は、 取得による収支注記でAllpress Espresso NZ LTDほか5社に係る株式等の取得価額を15,184百万円と開示しています。 ここでの「ほか5社」 は当該注記の集計範囲として読みます。
151億8,400万円と換算できますが、 契約通貨、 1株価額、 価格調整、 企業価値倍率は確認資料では分かりません。
Q2. 14,762百万円も買収価格ですか
14,762百万円はキャッシュフロー上の取得による支出です。 取得価額15,184百万円から、 対象が持つ現金・ 現金同等物421百万円を控除した関係で表示されています。
百万円表示の単純差と1百万円ずれますが、 理由を推定せず開示値を性質付きで使います。
Q3. のれん11,860百万円はブランド価値ですか
のれんは取得会計で認識された金額ですが、 その全額が商標等のブランド価値だとはいえません。 識別可能無形資産や評価の詳細は公表資料だけでは分かりません。
顧客関係、 技術、 税効果、 買い手固有シナジーを含むPPA資料で確認します。
Q4. いつ買収が完了しましたか
Asahi Beveragesの発表は2021年4月30日です。 アサヒグループの第98回株主総会招集通知は、 2社の全株式を2021年5月31日付で取得したと記載しています。
発表日と全株取得日を分けて記載します。
Q5. 買収したのはAllpressという一社ですか
法定開示では、 アサヒグループがAsahi Holdings (Australia)を通じてAllpress Espresso NZ LimitedとAllpress Espresso International Limitedの全株式を取得しました。 有価証券報告書の取得による収支注記はAllpress Espresso NZ LTDほか5社を記載しますが、 法人総数は資料ごとの集計範囲を付けて確認します。
直接対象2社と連結6社、 ブランド、 拠点を別々に確認します。
Q6. 創業者は買収後も経営を続けましたか
発表時点ではMichael Allpressがアンバサダーとして残ると説明されました。 ただし、 役員としての経営権、 契約期間、 報酬、 現在の関与は確認資料だけでは分かりません。
アンバサダーと経営者、 株主の立場を混同しません。
Q7. Tony Papasの買収後の役割は公表されていますか
発表はMichael AllpressとTony Papasが事業を築いたと説明しますが、 Tony Papasの取得後の具体的役割・ 契約を同資料は示していません。
創業パートナーだった事実から取得後関与を推定しません。
Q8. 240人超の雇用は今も保証されていますか
発表時点では240人超のフルタイム従業員について全雇用が安全だと説明されました。 現在の人数や将来の恒久保証を示すものではありません。
2021年4月30日時点の方針として扱い、 後年値へ読み替えません。
Q9. 1,500トンと1億2,000万杯は現在の数字ですか
いいえ。 いずれも2021年の買収発表で紹介された当時の世界販売規模です。 1億2,000万杯は豆量の換算表現で、 実際のPOS販売杯数とは限りません。
現在値や焙煎設備の最大能力として使用しません。
Q10. アサヒの既存販路とのシナジーは実現しましたか
2023年株主総会資料は、 既存顧客へAllpressの豆を販売し、 マルチビバレッジ戦略の統合シナジー創出へ取り組んだと説明します。
案件単独の売上、 利益、 数量、 費用は非開示のため、 実現額や投資回収を断定できません。
Q11. 買収でAllpressの味は変わりましたか
確認した一次資料には、 取得後の焙煎レシピ、 原料、 設備変更や官能品質の比較結果がありません。 味が維持・ 改善・ 悪化したと断定しません。
読者の案件ではラボ、 工場、 カフェの三段試験と変更承認を設計します。
Q12. 規制当局の承認は何が必要でしたか
全株取得の完了は確認できますが、 発表・ 法定資料は個別の当局、 申請、 承認条件を列挙していません。 完了事実から具体手続を推定しません。
対象法人・ 資産・ 当時の法令に基づき、 NZ・ 豪州その他の専門家が案件別に確認します。
Q13. 既存の匿名ロースター事例と重複しませんか
本件は実名公表された2社全株取得で、 151.84億円の取得価額、 6社の新規連結、 創業者アンバサダー、 240人超、 国際卸・ カフェ網を扱います。
単店の焙煎機承継ストーリーを使わず、 法的ペリメーター、 ブランド統治、 国際PMIを中心にしています。
Q14. 小規模なカフェやロースターの売却にも参考になりますか
規模は異なりますが、 ブランド名と法的対象を分ける、 価格の性質を区別する、 創業者の役割、 味、 顧客、 機器、 人材を移行する考え方は応用できます。
小規模案件では資料を絞りつつ、 物件、 設備、 卸契約、 レシピ、 店主依存を優先してください。
一次資料・ 公的資料
案件条件は、 当事会社、 株主、 投資家または法定開示の資料を優先しました。 二次データベースは案件発見の索引に限り、 本文の数値を補う根拠にはしていません。
- Asahi Beverages: Allpress Espresso買収発表 — 2021年4月30日、 事業規模、 目的、 創業者・ 経営陣・ 従業員
- アサヒグループHD: 第98回定時株主総会招集通知 — 2社全株式と2021年5月31日の取得
- アサヒグループHD: 2021年有価証券報告書 — 取得価額、 純支出、 資産・ 負債、 のれん
- アサヒグループHD: 2021年決算短信 — 取得会計の比較資料
- アサヒグループHD: 第99回株主総会招集通知 — 既存顧客へのAllpress豆販売という後続施策
- アサヒグループHD: 2024年オセアニア事業説明会Q&A — 現在のポートフォリオ戦略での位置づけ
- アサヒグループHD: 事業紹介 — オセアニアのマルチビバレッジ戦略
- Allpress Espresso:会社の歩みと受け継ぐもの — 1989年の創業史と現在の焙煎拠点
- Allpress Espresso:コーヒーの卸売供給 — 卸、 機器、 技術支援、 研修という現在のサービス像
- ニュージーランド企業登録当局:会社登記情報 — NZ法人登記の公的検索入口
- ニュージーランド商業委員会:企業の合併と買収 — NZ競争法手続の公的案内
- オーストラリア競争・消費者委員会:企業の合併・買収 — 豪州競争法の公的資料
サイト内では、カフェM&A総合センターの案内、譲渡を検討する方向け相談、譲受・ 出店希望の登録、中小M&Aガイドラインへの対応、M&Aの進め方、カフェM&A事例一覧も確認できます。 案件ごとの法務、 税務、 会計、 労務、 許認可は、 当事者の最新資料と専門家の助言で個別に確かめてください。
まとめ: アサヒ オールプレス買収をブランド承継の型にする
アサヒ オールプレス買収から得られる第一の示唆は、 全株式を取得しても、 ブランド価値は自動的に親会社へ定着せず、 創業者、 経営陣、 従業員、 卸顧客、 焙煎品質、 機器サービス、 カフェ、 各国の権利を設計して初めて承継できる点です。
2021年4月30日の発表、 5月31日の2社全株取得、 15,184百万円の取得価額、 11,860百万円ののれん、 後続のクロスセル説明を時点別に分けます。 法人・ ブランド図、 価格・ PPAブリッジ、 ブランド憲章、 顧客・ 機器・ 品質台帳、 三者憲章、 100日ロードマップを同じIDで更新すると、 成長と独自性を両立できます。
売り手持分、 株式数、 契約通貨、 価格調整、 表明保証、 個別承認、 役員・ 従業員条件、 ブランド別業績、 案件単独の成果は非開示です。 本稿のDD・ 契約・ PMIは一般的な分析で、 当事会社が実施した内容を示すものではありません。
カフェ事業の譲渡を検討する方は譲渡相談で状況を整理できます。 買い手として検討する方は譲受・ 出店希望登録を利用できます。