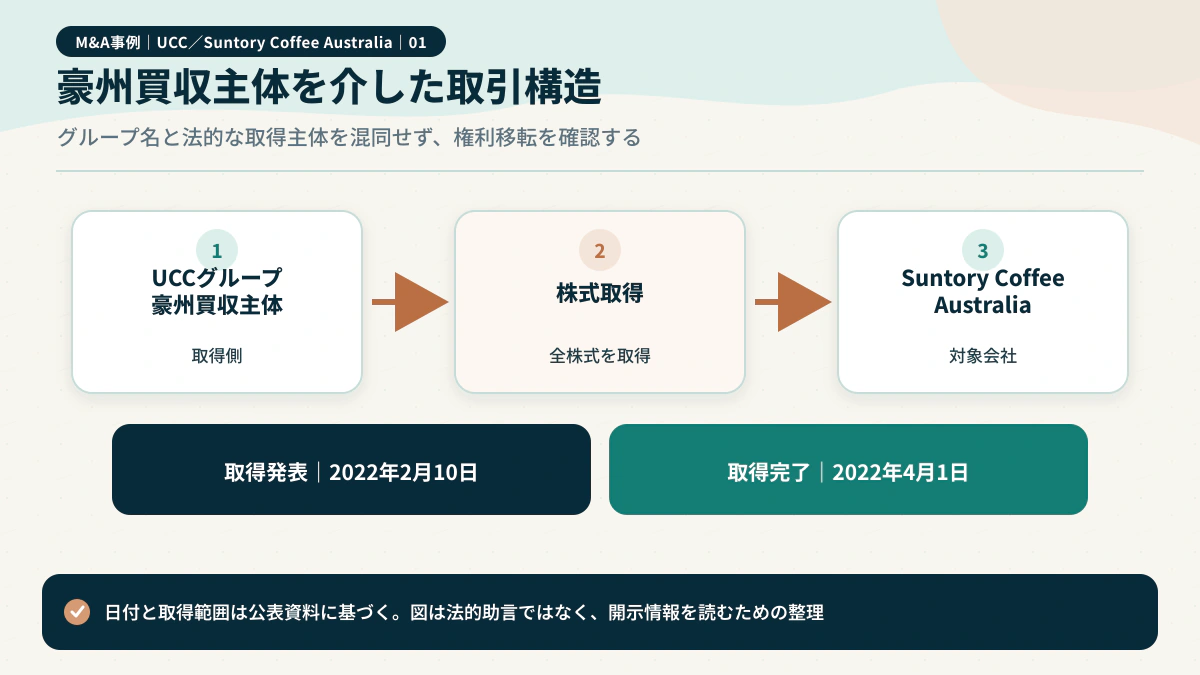
UCCサントリー豪州コーヒー買収は、 UCCホールディングスが新設した豪州子会社を通じ、 サントリー食品インターナショナルの保有するSuntory Coffee Australia Limitedの全株式を取得したクロスボーダー案件です。 対象の下には豪州、 ニュージーランド、 シンガポールのコーヒー会社・ ブランドが含まれました。
2022年2月10日の発表は、 前日の2月9日に株式譲渡契約を締結し、 上期中の完了を予定すると説明しました。 サントリー食品の後日の法定開示は、 2022年4月1日に売却が完了し、 現金受取対価が21,303百万円、 233百万豪ドルだったと示しています。
UCCサントリー豪州コーヒー買収では、 取得対価、 譲渡益、 子会社売却による収入という三つの金額が登場します。 21,303百万円は現金対価、 16,020百万円は関連費用控除後の譲渡益、 19,413百万円は対象が持つ現金等を控除したキャッシュフロー表示です。 同じ数字ではありません。
本稿は当サイトが関与した成約報告ではありません。 一次資料で確かめられる事実を固定し、 複数国の法人、 業務用顧客、 スペシャルティブランド、 焙煎・ 製造、 原料調達を一括承継するときの確認項目へ展開します。
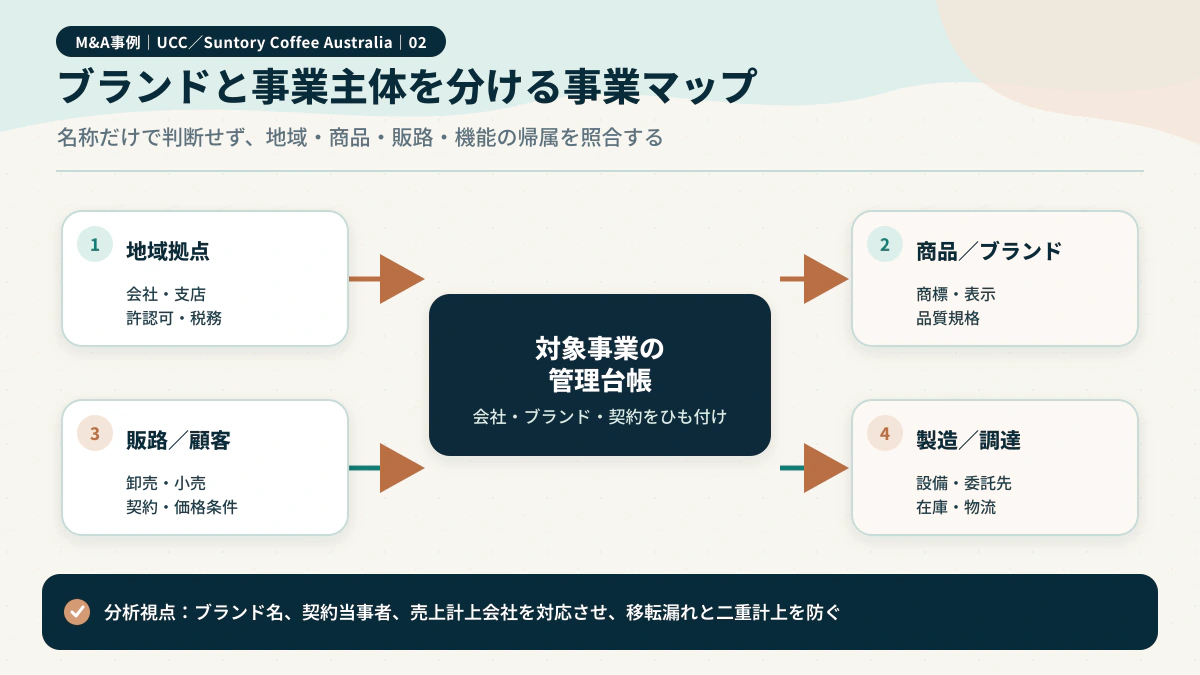
UCCサントリー豪州コーヒー買収の法的な入口はSuntory Coffee Australia Limited一社の全株取得です。 しかし、 取得対象の経済的範囲は豪州、 ニュージーランド、 シンガポールの子会社群へ広がります。 法人ごとに顧客契約、 工場、 商標、 従業員、 会社間取引を確認し、 ブランド名だけで対象範囲をまとめません。
さらに、 UCCサントリー豪州コーヒー買収の完了から、 外国投資審査、 競争法、 第三者同意の具体的な内容を逆算しません。 公表資料が示すのは必要な手続きを経て完了した事実です。 個別の申請・ 条件・ 免除が記載されていない場合は非開示とし、 読者自身の案件では当時の各国法令と取引構造に基づいて専門家が判断します。
売り手の法定開示には、 支配喪失時の資産15,435百万円と負債10,570百万円もあります。 これは売り手側の連結会計数値です。 単純差額を株式価値とせず、 買い手側の取得日時点評価、 識別可能無形資産、 税効果、 のれんの完成値へ流用しません。
また、 契約上の買い手はUCC ANZ MANAGEMENT PTY LTDで、 最終親会社と同一法人ではありません。 資金供給、 現地取締役、 銀行権限、 配当、 連結報告の責任を所有構造図へ重ね、 戦略上の『UCCによる買収』 と法的当事者を使い分けます。
取得後のブランド別売上、 利益、 顧客維持、 設備投資、 統合費用は確認資料にありません。 市場参入という目的や後年のグループ沿革から成功・ 失敗を断定せず、 数値が開示されない限り、 PMIの手順は当サイトの分析として表示します。
公表案件を10項目のファクトシートにする
UCCサントリー豪州コーヒー買収の実務:買い手の法的主体、 最終親会社、 売り手、 直接対象、 間接対象、 方式、 日付、 対価、 目的、 非開示を別欄に記録します。
直接の取得者はUCC ANZ MANAGEMENT PTY LTDです。 UCCの発表は、 同社をUCCホールディングスがUCC ANZ Holdings Pty Ltdを通じて間接的に100% 保有すると説明しています。
直接の対象はSuntory Coffee Australia Limitedの全株式です。 売り手はサントリー食品インターナショナルで、 発表時点に対象株式を100% 保有していました。
対象会社の下には、 豪州、 NZ、 シンガポールの複数法人が記載されています。 したがって、 直接売買された株式は一社分でも、 経済的に引き継ぐ事業範囲は複数国へ広がります。
現金対価は後日の法定開示で233百万豪ドルと示されました。 公表資料にない株式数、 1株価額、 価格調整、 資金源をこの金額から補いません。
全株取得と対象範囲を一文で混ぜない
- 直接買い手:契約署名者と最終親会社を分ける
- 直接対象:売買株式の発行会社を特定する
- 間接対象:子会社、 事業、 ブランド、 工場を階層表示する
- 金額:通貨、 単位、 性質、 開示時点を付記する
ファクトシートへ法人登録国と所有階層を加えると、 ブランド名中心の説明で税務主体や契約当事者を取り違えるのを防げます。
発表資料と法定開示の時点差を読む
UCCサントリー豪州コーヒー買収の実務:2月の共同発表だけで止めず、 サントリー食品の2022年有価証券報告書で4月の完了と対価を確認します。
2022年2月10日のUCC発表は、 2月9日に契約を締結し、 必要な手続きを経て上期中の完了を予定すると記載しました。 この時点では将来予定です。
サントリー食品の法定開示は、 2022年4月1日に全株式売却を完了したと記載しました。 記事では予定日ではなく、 この後続資料を実行日の根拠にします。
対価も発表時点のニュースリリースには記載がなく、 後日の有価証券報告書で明らかになりました。 初報で非開示だった情報が永続的に非開示とは限りません。
一方、 後続資料にない評価倍率や契約条項まで開示されたわけではありません。 追加開示で更新する範囲と、 依然不明な範囲を分けます。
予定は後日の実績で更新する
- 予定:契約発表にある予定時期と前提表現を残す
- 完了:決算、 法定報告、 沿革で実行日を再検証する
- 更新:価格、 損益、 対象範囲の追加開示を追う
- 残余不明:更新後もない情報を非開示リストへ維持する
案件年表に情報開示日と取引実行日を二列で置けば、 発表時の予定を実績として引用する誤りを避けられます。
233百万豪ドルを三つの金額へ分解する
UCCサントリー豪州コーヒー買収の実務:21,303百万円、 16,020百万円、 19,413百万円を同義にせず、 財務諸表上の役割を説明します。
サントリー食品の有価証券報告書は、 株式譲渡の現金受取対価を21,303百万円、 233百万豪ドルと記載しました。 これは売り手が株式に対して受け取った現金対価です。
同資料は、 関連費用を控除した譲渡益16,020百万円をその他の収益へ計上したと説明します。 譲渡益は対価から帳簿上の持分や関連費用等を反映した会計損益で、 売買金額そのものではありません。
子会社売却による収入19,413百万円は、 受取対価21,303百万円から支配喪失時の現金・ 現金同等物1,889百万円を控除したキャッシュフロー表示です。 端数差は表示単位等に留意します。
記事で『約194億円で買収』 と書けば、 キャッシュフロー表示を取得対価と混同します。 価格を示すなら、 233百万豪ドルまたは開示された21,303百万円を性質付きで示します。
取得対価・ 譲渡益・ 売却収入の違い
- 対価:契約上の現金、 株式、 条件付対価等を区別する
- 損益:帳簿価額、 費用、 為替、 税との関係を確認する
- CF:対象保有現金を控除する表示を理解する
- 換算:会社開示の円換算と独自換算を混ぜない
金額表には名称、 通貨、 単位、 期間、 財務諸表の欄、 相互の計算関係を載せ、 同じ取引の別指標を一つへまとめないようにします。
取得対象の法人階層を確定する
UCCサントリー豪州コーヒー買収の実務:SCAを頂点とする子会社を一覧化し、 どの会社が製造、 販売、 カフェ運営、 ブランド保有を担うかを追います。
発表資料は、 SCAのほか、 Toby’s Estate Coffee (Asia) Pte. Ltd.、 Toby’s Estate Coffee Pty Limited、 Suntory Coffee New Zealand Limited、 Caffe L’Affare Limited、 Atomic Coffee Roasters Limitedを記載しました。
シンガポール法人はカフェ運営とフレッシュコーヒー販売、 豪州・ NZ法人は製造・ 販売として説明されています。 法人ごとの業務、 資産、 従業員、 契約、 ブランド権利をDDで確認します。
100% という表示は階層ごとの保有関係を示しますが、 すべての事業資産が同じ法人にあるという意味ではありません。 工場、 倉庫、 店舗、 商標、 顧客契約が別法人へ分散する可能性があります。
非開示:取引時点の各社財務、 ブランド別売上、 工場別能力、 法人間契約、 少数持分以外の権利関係は、 発表だけでは分かりません。
一社の株式取得で複数国を承継する
- 法人:登録番号、 国、 株主、 役員、 会計期、 監査を確認する
- 資産:工場、 土地、 設備、 在庫、 商標の所有者を特定する
- 契約:顧客、 仕入、 賃貸、 物流、 ライセンスの当事者を結ぶ
- 会社間:貸付、 保証、 ロイヤルティ、 サービス、 税務残高を照合する
対象範囲表を契約別紙、 連結パッケージ、 各国登記で照合し、 ブランドの知名度ではなく法的所有関係から取引境界を確定します。
豪州新設買い手を使う取得構造
UCCサントリー豪州コーヒー買収の実務:UCCグループの間接100% 保有会社が買い手となる構造について、 資金、 配当、 ガバナンス、 責任分界を確認します。
UCC発表は、 UCC ANZ MANAGEMENTをUCCホールディングスが別の豪州会社を通じて間接100% 保有すると説明しました。 契約上の買い手と戦略上の親会社が異なる構造です。
現地買い手を用いる理由は公表されていません。 税務、 資金、 規制、 経営管理等の一般的な目的を本件の事実として断定してはいけません。
実務では、 取得資金が出資、 貸付、 外部借入のどれで供給されるかを確認します。 通貨、 利率、 返済、 担保、 配当可能利益、 薄資本税制等を各国専門家と検討します。
取締役の権限、 親会社承認、 銀行署名、 現地法定書類、 監査、 決算報告をDay1前に整えます。 ペーパーカンパニー状態の買い手へ事業グループを載せる場合、 管理能力が必要です。
最終親会社と現地保有会社を分ける
- 資金:出資、 貸付、 借入、 通貨、 金利、 担保の流れを図示する
- 統治:現地取締役と親会社の承認事項を決める
- 配当:法的原資、 源泉、 為替、 資金需要を確認する
- 報告:会計基準、 締日、 監査、 連結パッケージを整える
保有構造図へ資金と意思決定の矢印を重ねると、 株式保有だけでなく、 誰が資金を出し、 誰がリスクを管理するかを明確にできます。
サントリー食品の売却理由を限定して読む
UCCサントリー豪州コーヒー買収の実務:事業ポートフォリオの見直しと第三者売却の判断を、 対象事業の否定や将来成果へ読み替えません。
サントリー食品は、 継続的な事業ポートフォリオ見直しの中で、 フレッシュコーヒー事業の成長ポテンシャルを最大化できる第三者への売却が最善と判断したと発表しました。
この説明は、 対象事業に成長余地があるという売り手側の認識と、 別の所有者が適切という判断を示します。 ただし売却価格の算定根拠や入札過程は示しません。
売り手は、 対象会社単体の事業計画、 必要投資、 親会社とのシナジー、 他事業との資本配分を比較します。 売却後に得る現金と失う将来キャッシュフローの両方を評価します。
従業員、 顧客、 仕入先へは、 売却理由と新オーナーの事業適合性を伝えつつ、 保証できない将来成果を約束しない説明が求められます。
成長ポテンシャルと所有者適合性
- 選択肢:保有継続、 追加投資、 提携、 部分売却、 全株売却を比較する
- 資本配分:売却収入の使途と失う利益を分けて考える
- プロセス:候補選定、 機密、 競争環境、 取締役判断を記録する
- 説明:ポートフォリオ判断と対象事業の価値を両立して伝える
売却理由は一行の広報文ではなく、 他の戦略選択肢との比較、 ステークホルダー影響、 実行可能性を含む取締役判断として記録します。
UCCの市場参入仮説を検証可能にする
UCCサントリー豪州コーヒー買収の実務:買い手が公表した市場参入と事業親和性を、 顧客、 商品、 地域、 能力、 投資へ分解します。
UCCは、 安定的で成長性のある豪州・ NZコーヒー市場への参入を目的として説明しました。 対象グループが業務用コーヒーを中心に市場をリードし、 有力スペシャルティブランドを保有すると紹介しています。
市場の魅力は、 人口や消費量だけでなく、 業務用顧客の契約、 競合、 価格、 カフェ文化、 豆の調達、 焙煎能力、 配送密度へ分けて評価します。
親和性は同じコーヒー事業だから自動的に生まれるものではありません。 顧客層、 品質基準、 ブランドポジション、 営業方法、 IT、 組織文化の差を確認します。
買収時の投資仮説は、 単独成長、 クロスセル、 購買、 設備、 人材、 地域拡大へ分解し、 実現時期、 費用、 責任者、 下方条件を置きます。
豪州・ NZの成長性と親和性
- 市場:公的統計と顧客データで規模・ 成長・ 収益性を確認する
- 能力:焙煎、 営業、 物流、 ブランド、 人材の不足を特定する
- シナジー:対象単独価値と買い手固有効果を分ける
- 下方:競争、 原料、 為替、 賃金、 顧客解約を同時に試す
市場参入の物語をKPIへ翻訳し、 取得後に仮説を更新できる形にすれば、 買収時の期待と実際の経営を接続できます。
対価から倍率を逆算しない価値評価
UCCサントリー豪州コーヒー買収の実務:233百万豪ドルという公表対価があっても、 非開示の業績や調整項目を補わず、 評価に必要な資料を整理します。
サントリー食品の開示では、 支配喪失時の資産15,435百万円、 負債10,570百万円も示されました。 単純差額は会計上の純資産の一側面ですが、 取得対価との差を直ちにのれんと断定しません。
売り手側の帳簿と買い手側の取得原価配分では、 会計方針、 識別可能無形資産、 税効果、 為替、 取得関連費用の扱いが異なることがあります。
評価には、 ブランド別・ 地域別・ チャネル別の将来キャッシュフロー、 設備投資、 運転資本、 税、 ネットデット、 非事業資産が必要です。 公表資料だけで倍率は算定できません。
感応度は、 コーヒー豆価格、 豪ドル・ NZドル、 賃金、 顧客維持、 設備稼働、 物流費、 価格転嫁を変数にします。 名目成長だけで価値を支えません。
対象純資産と将来収益を区別する
- 収益:顧客、 ブランド、 地域、 商品別の正常EBITDAを再構築する
- 投資:焙煎設備、 物流、 IT、 店舗、 環境対応を織り込む
- 資本:運転資本、 借入、 現金、 リース、 退職給付を調整する
- 無形:ブランド、 顧客関係、 技術の重複計上を避ける
公表対価は検証すべき結論であり、 未知の業績を作る出発点ではありません。 評価モデルの入力はデータルーム資料から独立して構築します。
豪ドル・ NZドル・ 円の為替管理
UCCサントリー豪州コーヒー買収の実務:取得対価の通貨、 資金調達、 決済、 連結換算、 原料取引の為替リスクを異なる時間軸で管理します。
本件の対価は233百万豪ドルと開示されました。 契約締結から決済までに為替が動くと、 親会社の円換算資金負担が変わるため、 ヘッジ方針と会計処理を確認します。
取得後は、 豪州・ NZ事業の損益と純資産を連結通貨へ換算します。 換算差額は事業の現地通貨実績と別に表示し、 経営評価を混乱させないようにします。
コーヒー生豆が米ドル建てで調達される場合、 豪ドルやNZドルに対する取引為替もあります。 価格改定の周期とヘッジ期間が合わなければ粗利が変動します。
為替差益が出たから事業が改善した、 または差損が出たから現場が悪化したとは限りません。 数量、 価格、 原価、 為替をブリッジで分解します。
取引為替と事業為替を分ける
- 取引:契約通貨、 基準日、 ヘッジ、 決済口座を確認する
- 換算:平均・ 期末レートと換算差額の扱いを定める
- 原料:米ドル建て仕入と販売価格改定の時間差を測る
- 報告:現地通貨、 予算レート、 実勢レートを併記する
為替ダッシュボードを取引決済と事業運営の二層に分けると、 財務部門のヘッジと現場の価格・ 購買判断を適切につなげられます。
クロスボーダー税務と取引価格
UCCサントリー豪州コーヒー買収の実務:株式譲渡課税、 源泉、 印紙、 取得構造、 グループ内取引、 配当、 知財使用料を国別に確認します。
株式譲渡に伴う税務は、 売り手、 買い手、 対象会社、 資産所在地、 条約、 現地法で異なります。 本件の税負担やストラクチャリングは公表されていません。
取得後は、 生豆、 焙煎品、 ブランド、 管理サービス、 貸付、 保証等のグループ内取引が生じる可能性があります。 独立企業間価格と文書化を各国ルールに合わせます。
配当や利息を親会社へ戻す際は、 源泉税、 租税条約、 現地の配当可能利益、 資金需要、 為替を確認します。 税率だけで資金経路を決めません。
取得価額配分で識別した無形資産の税務基礎や償却可能性は会計と一致しないことがあります。 繰延税金と将来キャッシュ税を分けます。
買収時点と取得後を分ける
- 取得:株式譲渡の課税、 届出、 控除、 費用損金性を確認する
- 移転価格:機能・ 資産・ リスク分析と契約を一致させる
- 資金還流:配当、 利息、 ロイヤルティの税と法的制限を見る
- PPA:会計価値、 税務簿価、 繰延税金を橋渡しする
国別税務メモには結論だけでなく、 前提、 法源、 担当専門家、 申告期限、 未確定事項を残し、 事業計画のキャッシュ税へ反映します。
各国の承認・ 届出を条件表で管理する
UCCサントリー豪州コーヒー買収の実務:競争法、 外国投資、 会社登記、 金融、 食品、 雇用等の該当性を専門家が判定し、 前提条件とクロージング後届出を分けます。
UCCの発表は必要な手続きを経て完了予定と記載しましたが、 具体的な当局、 届出、 承認内容は示していません。 完了したから特定の承認があったと断定しません。
実際の案件では、 各国の競争法、 外国投資審査、 会社法、 業種規制を取引規模、 売上、 資産、 投資家属性に照らして確認します。 任意相談も含めて工程化します。
申請資料の市場定義や事業説明は、 投資家向け資料、 契約、 社内計画と矛盾しないよう管理します。 機密情報を競合当事者間で共有する際はクリーンチームを検討します。
前提条件を満たす前に競争上重要な意思決定を買い手が支配すると、 ガンジャンピングの問題が生じ得ます。 署名後も独立運営を維持します。
完了した事実から手続を推測しない
- 該当性:国、 売上、 資産、 支配、 業種の基準を専門家が確認する
- 工程:申請、 質問、 承認、 待機期間、 期限を日程へ入れる
- 情報:クリーンチーム、 集計、 アクセスログを設計する
- 独立:署名後の事前承認権が通常運営を奪わないようにする
規制条件表へ法的根拠、 当局、 責任者、 提出物、 最長日、 救済措置を載せ、 案件全体のクリティカルパスを把握します。
業務用コーヒー顧客の商流DD
UCCサントリー豪州コーヒー買収の実務:ホテル、 レストラン、 カフェ、 オフィス等への豆、 機器、 保守、 研修、 配送を顧客単位で分解します。
UCCは対象グループを業務用コーヒー中心の有力事業として紹介しました。 業務用は豆の販売だけでなく、 マシン貸与、 保守、 バリスタ教育、 メニュー支援が一体になる場合があります。
顧客別に売上、 粗利、 契約期限、 価格改定、 最低購入、 機器所有、 保守負担、 解約、 延滞を確認します。 売上が大きくても機器投資とサービス工数で採算が低いことがあります。
顧客集中は法人単位とホテルチェーン等のグループ単位で見ます。 契約が店舗ごとに分かれていても、 意思決定者が一社なら実質集中が高い場合があります。
支配権変更条項、 競合買収への反応、 入札更新、 品質監査を確認します。 顧客への接触は売り手の関係を傷つけない順序で行います。
ブランドだけでなく契約とサービスを見る
- 経済性:豆、 機器、 保守、 研修、 配送の利益を統合して見る
- 集中:法人、 グループ、 地域、 チャネルで上位依存を測る
- 契約:更新、 解約、 価格、 設備返却、 変更支配を確認する
- 維持:顧客面談、 連絡時期、 責任者継続、 サービス保証を設計する
顧客価値を売上高だけで測らず、 契約継続、 機器投資、 サービス品質、 担当者関係を含むライフサイクル収益で評価します。
スペシャルティブランドの権利と自律性
UCCサントリー豪州コーヒー買収の実務:商標、 レシピ、 焙煎プロファイル、 店舗、 卸、 EC、 ライセンスをブランド台帳で整理します。
公表資料はToby’s Estate、 Caffe L’Affare、 Atomic Coffee Roasters等の存在を示します。 ブランド名の列挙だけでは、 商標権者、 対象地域、 チャネル、 使用許諾を判断できません。
ブランドDDでは、 商標登録、 更新、 異議、 ドメイン、 SNS、 デザイン、 写真、 文章、 パッケージを確認します。 創業者やキーパーソンの肖像・ 物語の利用権も検討します。
スペシャルティブランドは、 豆の選定、 焙煎、 抽出、 店舗文化、 地域コミュニティが価値を支えます。 大企業の標準へ急いで寄せると、 信頼を損なう可能性があります。
共通化するのは、 安全、 会計、 情報保護等の最低基準から始め、 商品と顧客体験はブランドチームの検証を経て変更します。
Toby’s Estate等を法人・ 地域別に確認する
- 権利:商標、 著作物、 ドメイン、 ノウハウの所有・ 許諾を確認する
- 地域:国、 チャネル、 商品区分、 独占、 期限を特定する
- 人:創業者、 焙煎士、 ブランド責任者への依存を測る
- 変更:官能評価、 顧客調査、 テスト、 撤回条件を設ける
ブランド台帳と顧客約束の文書をDay1前に作り、 統合施策が権利と体験のどちらを変えるかを審査します。
生豆調達と責任あるサプライチェーン
UCCサントリー豪州コーヒー買収の実務:複数ブランドの仕入先、 産地、 認証、 トレーサビリティ、 在庫、 為替、 長期契約を統合前に可視化します。
UCCは責任ある調達原則とサプライヤー行動規範を公開しています。 取得後に対象グループへどう適用したかは本件資料だけでは確認できませんが、 統合時の基準差を調べる資料になります。
生豆は農作物で、 気候、 収穫、 物流、 政治、 為替の影響を受けます。 産地、 農園、 輸出業者、 商社、 認証、 契約、 船積、 在庫をロットで追えるか確認します。
責任ある調達では、 強制労働、 児童労働、 安全、 農薬、 森林、 水、 地域社会等を見ます。 証明書の有無だけでなく、 リスク評価、 是正、 苦情処理を確認します。
ブランド固有の産地関係を維持しつつ、 グループ共通の最低基準を導入するには、 供給者への説明、 監査、 移行期間、 代替調達を計画します。
価格・ 品質・ 人権・ 環境を同時に見る
- 追跡:契約、 船積、 倉庫、 焙煎、 商品ロットを結ぶ
- 品質:カッピング、 欠点、 含水、 保管、 異常時処理を確認する
- ESG:人権・ 環境リスクと是正証跡を評価する
- 継続:代替産地、 在庫方針、 価格ヘッジ、 顧客説明を準備する
調達統合は購買量の集約だけでなく、 ブランド品質と生産者との関係を守りながら、 グループの最低責任基準を引き上げる作業です。
焙煎工場・ 倉庫・ 設備の技術DD
UCCサントリー豪州コーヒー買収の実務:各拠点の能力、 歩留まり、 保守、 エネルギー、 安全、 環境、 賃貸、 BCPを技術者が確認します。
焙煎設備は能力が大きいだけで価値が高いとは限りません。 製品構成、 ロット、 段取り、 稼働率、 歩留まり、 品質再現性、 保守部品を確認します。
建物、 土地、 設備の所有・ 賃借、 担保、 リース、 許認可、 環境責任を法人別に確認します。 設備台帳と現物のメーカー、 型式、 製造番号を照合します。
異物、 アレルゲン、 害虫、 火災、 粉じん、 排気、 廃水、 騒音、 安全衛生を点検します。 過去の事故、 停止、 回収、 是正が再発防止へ反映されているかを見ます。
設備更新計画は維持投資、 成長投資、 法令対応へ分けます。 買収後の増産シナジーを置く前に、 ボトルネックと必要資金を確認します。
帳簿価額より稼働と品質を見る
- 能力:品種別能力、 稼働、 段取、 歩留まり、 停止を測る
- 資産:所有、 リース、 担保、 保険、 残存年数を照合する
- 安全:事故、 監査、 是正、 訓練、 緊急停止を確認する
- 投資:維持、 成長、 法令、 環境のCAPEXを分ける
技術DDの結果を財務モデルの生産量、 粗利、 停止日、 CAPEXへ結び、 工場視察を印象評価で終わらせません。
国をまたぐ品質保証の統合
UCCサントリー豪州コーヒー買収の実務:食品安全、 表示、 規格、 官能評価、 苦情、 回収を国別・ ブランド別に比較し、 共通最低基準を決めます。
豪州・ NZ・ シンガポールでは適用法令、 当局、 表示、 食品規格が異なります。 日本の手順をそのまま移植せず、 現地法を最低条件として確認します。
品質仕様には、 原料、 焙煎色、 粒度、 包装、 酸素、 賞味期限、 抽出、 官能評価を含めます。 ブランド固有仕様とグループ共通の安全基準を分けます。
苦情分類、 重大度、 報告期限、 根本原因、 是正、 回収判断を統一します。 言語と時差を踏まえ、 重大事故が親会社へ何時間で上がるかを演習します。
品質KPIは苦情件数だけでなく、 販売量当たり発生率、 再発、 回収、 検査不適合、 是正期限、 供給者監査を見ます。 報告が増えた初期を単純な悪化と決めません。
同じコーヒーでも法令と表示が違う
- 法令:国、 商品、 チャネル別に規格・ 表示・ 届出を確認する
- 仕様:安全最低線とブランド官能基準を分離する
- 事故:停止、 回収、 当局、 顧客、 広報の権限を定める
- 監査:工場、 倉庫、 供給者、 店舗の是正を追跡する
品質統合の目標は書式の一体化ではなく、 どの国でも重大異常を同じ速さで検知し、 適法に封じ込められることです。
顧客・ 従業員・ ローストデータの移管
UCCサントリー豪州コーヒー買収の実務:CRM、 契約、 決済、 品質、 製造、 人事データについて、 目的、 所在、 アクセス、 移転、 保存、 削除を確認します。
対象グループには業務用顧客、 店舗顧客、 EC会員、 従業員、 供給者等の情報がある可能性があります。 実際のデータ項目と保管国はDDで確認が必要です。
国境を越えるアクセスやクラウド利用では、 現地プライバシー法、 契約、 通知、 委託先、 安全管理を確認します。 親会社が見られるというだけで権限を広げません。
焙煎プロファイル、 カッピング、 設備設定、 顧客レシピは営業秘密として価値があります。 個人情報とは別の分類で、 持出し、 複製、 退職者アクセスを管理します。
データ統合は、 項目名、 単位、 タイムゾーン、 通貨、 言語、 顧客IDの違いを変換表へ落とします。 移行件数だけでなく金額・ 品質・ 権限を照合します。
国境を越える情報流通を設計する
- 台帳:データ種類、 目的、 主体、 所在、 委託、 保存期限を記録する
- 越境:法的根拠、 通知、 契約、 アクセス国を確認する
- 秘密:技術・ 顧客ノウハウを権限とログで守る
- 移行:件数、 金額、 単位、 時刻、 権限の差分を試験する
Day1は必要最小限の連結報告から始め、 法的根拠とセキュリティが整った範囲だけを段階的に共有します。
現地経営陣・ 焙煎士・ 営業人材の維持
UCCサントリー豪州コーヒー買収の実務:地域顧客、 ブランド、 品質、 工場、 調達を支える人材の属人性と後継体制を確認します。
クロスボーダー買収では、 現地経営陣が顧客、 当局、 従業員、 供給者をつなぐ重要な役割を持ちます。 親会社から管理者を送るだけでは地域知識を代替できません。
キーパーソンDDは、 役職、 勤続、 報酬だけでなく、 担当顧客、 技能、 資格、 意思決定、 代替者、 育成期間を見ます。 本人への接触時期は秘密保持へ配慮します。
雇用条件、 長期インセンティブ、 退職給付、 労働協約、 休暇、 移民・ 就労資格を国別に確認します。 日本制度への一律統合を前提にしません。
文化統合では、 言語、 時差、 会議、 承認、 リスク報告の違いを扱います。 現地裁量と親会社統制を事項別に決め、 二重承認を減らします。
役職ではなく固有能力を把握する
- 能力:顧客・ 品質・ 調達・ 工場・ ブランドの固有知識を可視化する
- 条件:雇用、 報酬、 退職、 協約、 就労資格を確認する
- 維持:説明、 役割、 権限、 処遇、 後継育成を設計する
- 文化:会議、 報告、 反対意見、 緊急判断の型を合わせる
人材維持策を金銭だけで設計せず、 取得後の役割、 意思決定権、 ブランドへの敬意、 キャリアを具体的に示します。
クロスボーダー・ クロージングの統制
UCCサントリー豪州コーヒー買収の実務:日本、 豪州、 NZ、 シンガポールの関係者が、 同じ完了条件と時刻を認識できるクロージング台帳を作ります。
クロージングでは、 対価送金、 株式移転、 取締役、 会社原本、 銀行権限、 担保、 規制条件、 第三者同意を相互依存関係で並べます。
豪ドル送金の金額、 口座、 銀行カットオフ、 着金確認、 ヘッジ決済を事前に試験します。 詐欺防止のため、 口座変更は既知の連絡経路で再確認します。
複数国の署名、 認証、 電子署名、 原本要否を確認し、 各法人の会社秘書役、 登記代理人、 銀行、 監査人へ必要資料を渡します。
完了通知は法務だけでなく、 給与、 発注、 請求、 IT、 品質、 保険、 顧客連絡を開始するトリガーです。 誰が何時に全地域へ通知するかを決めます。
時差、 通貨、 原本、 前提条件を同期する
- 条件:承認、 同意、 是正、 保証解除を完了証跡と結ぶ
- 資金:通貨、 金額、 銀行、 時刻、 着金、 ヘッジを照合する
- 法人:株主・ 取締役・ 登記・ 原本・ 印章を国別に管理する
- 通知:法的完了後に業務権限を切り替える手順を一本化する
クロージング台帳は国別に分断せず、 先行条件と後続操作の順序を一枚に統合し、 戻せない操作の前に共同確認を行います。
Day1の最低運営モデル
UCCサントリー豪州コーヒー買収の実務:親会社報告を開始しつつ、 顧客、 工場、 配送、 店舗、 従業員の運営を不用意に変えません。
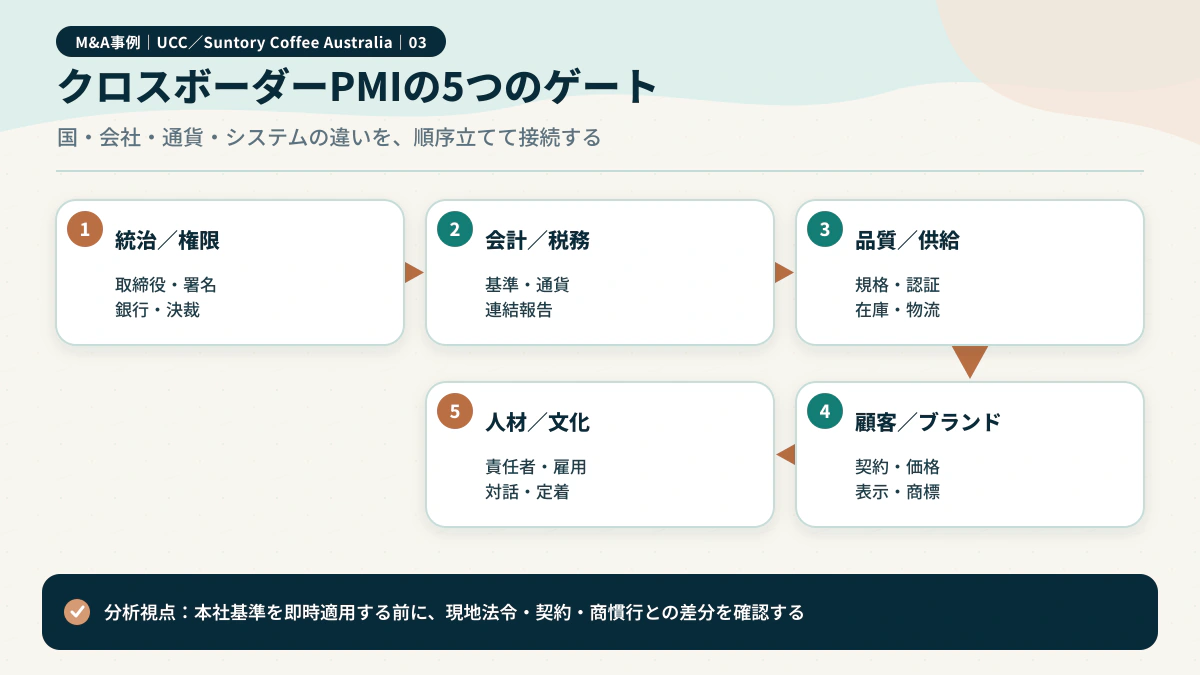
Day1に必要なのは、 法的所有、 銀行、 権限、 緊急連絡、 連結報告、 制裁・ 贈収賄、 品質事故の最低統制です。 商品や組織の大幅変更は実態把握後に行います。
業務用顧客へは、 契約主体、 担当、 納品、 保守、 請求の継続を伝えます。 ブランド顧客へは、 品質、 店舗、 問い合わせに関する変更の有無を明示します。
現地従業員へは、 雇用主、 給与、 上司、 福利厚生、 相談窓口、 親会社への報告範囲を説明します。 時差を考え、 複数回の対話機会を設けます。
親会社は、 現地通貨の現金予測、 主要顧客、 工場停止、 食品事故、 情報事故を短い日次報告で受け、 通常の月次連結へ段階的に移します。
まず現地事業を安全に継続する
- 営業:受注、 製造、 配送、 保守、 請求を継続する
- 統制:銀行、 承認、 コンプライアンス、 事故報告を有効にする
- 人:雇用継続、 役割、 相談、 通訳、 時差を配慮する
- 報告:現金、 顧客、 品質、 ITの重大例外を短時間で上げる
Day1を統合開始日ではなく安全な所有移転日と定義すれば、 現地の信頼を守りながら親会社の最低統制を導入できます。
100日PMIを地域と機能の二軸で進める
UCCサントリー豪州コーヒー買収の実務:豪州、 NZ、 シンガポールの地域課題と、 財務、 品質、 調達、 IT、 人材の機能課題をマトリクスで管理します。
最初の30日は、 法人、 顧客、 工場、 ブランド、 契約、 現金、 システムの基準線を確定します。 買収前DDの仮説と実データの差を問題ではなく学習として記録します。
60日までに、 共通最低統制とブランド・ 地域裁量の境界を決めます。 責任ある調達、 品質、 財務報告、 情報保護等から優先順位を付けます。
100日までに、 シナジー試行、 CAPEX、 組織、 ITロードマップを承認します。 全地域一括導入より、 現地規制と顧客影響を確認した段階展開を選びます。
非開示:本件で実際に採用されたPMI体制、 予算、 施策、 効果は公表資料から確認できません。 本節は一般的な管理モデルです。
本社主導と現地主導を組み合わせる
- 地域:豪州、 NZ、 シンガポールの責任者と固有条件を置く
- 機能:財務、 品質、 調達、 IT、 人材のグループ責任者を置く
- 決定:現地、 地域、 本社の承認境界を事項別に決める
- 効果:現地通貨の利益と実現費用を同じ表で追う
地域×機能マトリクスへ一人の最終責任者を明記し、 二重指示や本社待ちで現場判断が止まるのを防ぎます。
取得後KPIを現地通貨で測る
UCCサントリー豪州コーヒー買収の実務:顧客、 ブランド、 工場、 調達、 人材、 財務、 統合の指標を現地通貨と数量で追います。
顧客KPIは契約更新、 解約、 顧客別粗利、 機器稼働、 納品遵守です。 ブランドKPIは販売量、 価格、 再購入、 品質、 苦情を見ます。
工場KPIは稼働率、 歩留まり、 停止、 欠品、 廃棄、 エネルギー、 事故です。 調達KPIは在庫日数、 供給者集中、 トレーサビリティ、 監査是正を含めます。
財務KPIは現地通貨売上・ EBITDA・ 運転資本・ CAPEX・ 現金を基礎にし、 円換算差を別欄にします。 為替で成長率が変わって見えるのを防ぎます。
統合KPIは報告締め、 銀行権限、 契約移行、 IT、 品質基準、 シナジー費用です。 数値の良化と、 統合による一時的負荷を同時に監視します。
換算効果と事業改善を分離する
- 基準:取得前実績、 予算、 季節、 為替レートを固定する
- 現地:数量と現地通貨を主指標にする
- 換算:円換算と換算差を別表示する
- 対策:閾値、 原因分析、 責任者、 期限をKPIに結ぶ
KPI辞書へ定義、 出所、 締日、 通貨、 責任者を記載し、 地域間比較で会計方針や換算の違いを業績差と誤認しないようにします。
取得会計と売却会計を混同しない
UCCサントリー豪州コーヒー買収の実務:サントリー食品の支配喪失会計と、 UCC側で必要となる取得原価配分を別の帳簿として扱います。
売り手の有価証券報告書は、 支配喪失時の資産・ 負債、 受取対価、 譲渡益、 キャッシュフローを示します。 これは売り手側の会計情報です。
買い手側では、 取得日時点の識別可能資産・ 負債を評価し、 ブランド、 顧客関係等の無形資産、 繰延税金、 のれんを検討することがあります。 具体的なPPAは公表資料から確認できません。
PPAは財務報告だけでなく、 将来の償却、 減損、 KPIへ影響します。 評価専門家のモデルを事業計画、 契約、 税務、 法務DDと照合します。
取得後の実績が計画を下回る場合、 のれんや無形資産の減損兆候を監視します。 為替換算による帳簿額変動も区別します。
売り手開示は買い手PPAの完成形ではない
- 売り手:支配喪失、 損益、 CFの開示を性質別に読む
- 買い手:取得日、 対価、 資産負債、 無形、 税、 のれんを評価する
- 整合:PPAと投資委員会モデルの前提差を説明する
- 監視:減損指標、 予算差、 為替、 再編を継続確認する
売り手開示の数字を買い手の取得会計へそのまま転記せず、 目的と会計主体の違いを調整表で明らかにします。
クロスボーダー特有の複合リスク
UCCサントリー豪州コーヒー買収の実務:原料高、 豪ドル安、 顧客解約、 工場停止、 人材流出、 規制遅延が同時に起きるシナリオを作ります。
コーヒー事業では、 生豆価格上昇と為替変動が同時に原価を押し上げることがあります。 価格改定が遅れれば粗利と運転資金に影響します。
工場停止が主要業務用顧客への欠品につながり、 契約違反、 代替調達、 緊急配送、 ブランド毀損へ波及する可能性があります。 単一リスクの金額だけでは足りません。
キーパーソン退職と顧客解約が重なる場合、 現地営業関係を失います。 人材維持、 引継ぎ、 顧客複数接点を事前に作ります。
国別資金繰りでは、 利益が出ても現金を親会社へ移せない可能性を見ます。 借入条項、 配当制限、 税、 為替、 現地運転資本を組み合わせます。
単独ショックではなく連鎖を試す
- 原料・ 為替:価格転嫁までの月数と資金需要を試す
- 供給:代替工場、 在庫、 輸送、 顧客優先順位を決める
- 顧客・ 人:担当者依存と契約更新の同時リスクを測る
- 資金:現地現金、 配当制限、 借入コベナンツを確認する
複合シナリオごとに検知指標、 意思決定者、 代替策、 必要現金を置き、 買収後の危機対応を定例で演習します。
海外子会社を売る側の準備
UCCサントリー豪州コーヒー買収の実務:法人、 財務、 税務、 顧客、 工場、 ブランド、 人材、 規制、 親会社依存を国別データルームで統制します。
複数国の資料は言語、 会計基準、 通貨、 年度、 名称が異なります。 資料索引へ原本言語、 翻訳、 基準日、 作成者、 法的効力を記載します。
連結数値を法人別へ分け、 法人間取引と未実現利益を示します。 買い手が対象単独と国別の収益・ 資金を再計算できるようにします。
親会社の商標、 資金、 保険、 IT、 購買、 役員、 保証、 税務グループから外れる影響を一覧化します。 終了日と代替費用をTSA計画へつなげます。
重大問題は国別に隠さず、 グループ影響を示します。 品質事故、 税務調査、 労務紛争、 規制違反、 顧客解約の事実と是正を時系列で開示します。
地域別資料を一つの案件像へそろえる
- 索引:国、 法人、 言語、 通貨、 期間、 版、 機密を付ける
- 財務:単体、 連結調整、 会社間残高を橋渡しする
- 依存:親会社サービスと保証の切替を早期に示す
- 問題:事実、 影響、 是正、 残余リスクを一貫して説明する
国別データルームを共通IDと質問管理で束ねれば、 買い手が同じ論点を各地域へ繰り返し尋ねる負荷を減らせます。
海外事業を買う側の投資委員会
UCCサントリー豪州コーヒー買収の実務:戦略、 単独価値、 通貨、 規制、 税、 PMI、 人材、 下方リスクを独立したメモで検証します。
現地事業チームは市場と顧客、 本社は資本配分と統制、 専門家は法務・ 税務・ 会計を評価します。 結論を一つにそろえる前に、 前提差と反対意見を記録します。
取得対価は現地通貨と親会社通貨で評価し、 ヘッジ、 借入、 配当、 PPA、 減損まで含めます。 為替上の有利さだけで高い価格を正当化しません。
PMI予算と人材を契約前に確保します。 対象が複数国に広がる案件では、 買収後に本社報告を追加するだけでも現地負担が増えます。
撤退や追加投資の基準も決めます。 取得後の短期変動へ過剰反応せず、 仮説が崩れたと判断する指標と期間を置きます。
現地チームと本社の異論を残す
- 反対意見:未解決論点と少数意見を承認資料へ残す
- 資金:取得、 運転資本、 CAPEX、 統合、 税を通貨別に置く
- 実行:地域・ 機能責任者と外部支援の稼働を確認する
- 基準:追加投資、 是正、 売却の判断指標を事前に定める
投資委員会は価格承認の場だけでなく、 誰がどの仮説を何日までに検証し、 外れたらどう行動するかを約束する場にします。
自社で作る8つのクロスボーダー資料
UCCサントリー豪州コーヒー買収の実務:法人範囲、 金額、 規制、 税、 為替、 品質、 人材、 PMIを更新可能な管理資料へ落とします。
第一は法人・ ブランド・ 資産マップ、 第二は契約から完了までの年表です。 第三は対価、 損益、 キャッシュフローの金額ブリッジです。
第四は国別規制条件表、 第五は税・ 資金・ 為替フローです。 法務と財務の前提を同じ取得構造へ結びます。
第六は顧客・ 工場・ 調達・ 品質のオペレーション台帳、 第七はキーパーソンと権限表です。 第八は地域×機能の100日PMIマトリクスです。
各資料に基準日、 通貨、 単位、 原本、 責任者、 未決事項を付けます。 翻訳や換算で原本の意味が変わらないよう、 元データへ戻れる状態を保ちます。
公表事例を実行可能な型へ変える
- 共通キー:法人、 契約、 顧客、 工場、 ブランドをIDで結ぶ
- 原本:翻訳と換算から原資料へ戻れるようにする
- 時点:発表、 契約、 完了、 報告の日時を分ける
- 未決:法的判断、 税務判断、 数値確認を責任者へ割り当てる
八資料を契約交渉からPMIへ引き継げば、 DDの知識が報告書に閉じず、 Day1の権限と現場作業へつながります。
四つの金額を監査証跡付きでつなぐ
まず、 当事会社の法定開示に現れる21,303百万円は、 売り手が全株式の譲渡により受け取った現金対価です。 233百万豪ドルという契約通貨の表示と対になっています。 記事作成日現在の為替レートで再計算した金額ではありません。
次に、 16,020百万円は関連費用を控除した売り手側の譲渡益です。 対価から単純に差し引けば対象会社の純資産が求まる、 という関係ではありません。 連結上の帳簿価額、 換算差額、 取引費用などの構成は公表範囲だけでは復元できないためです。
一方、 19,413百万円はキャッシュフロー計算書で示された子会社売却による収入です。 現金対価21,303百万円から、 支配喪失時に対象会社が保有した現金・ 現金同等物1,889百万円を控除する考え方で表示されます。 表示単位による端数にも注意します。
さらに、 法定開示には支配喪失時の資産15,435百万円と負債10,570百万円が記載されています。 両者の差額は会計上の一つの参考値にすぎません。 株式価値、 企業価値、 買い手の取得会計上の識別可能純資産と同一だとは扱いません。
そのため、 案件ファイルには金額ごとに会計主体、 資料名、 ページ、 通貨、 単位、 基準日、 税引前後、 現金か損益かを付けます。 同じ取引に関する数字であっても、 用途が違えば同じ列へ入れません。
なお、 価格調整、 アーンアウト、 表明保証保険、 借入金、 運転資本基準、 税効果の個別条件は確認した資料で開示されていません。 公表数字の差から契約条項を推測せず、 非開示リストとして残します。
対価・ 損益・ キャッシュフロー・ 純資産を別レイヤーで管理する
| 確認領域 | 基準となる資料 | 判断時の注意 |
|---|---|---|
| 21,303百万円/233百万豪ドル | サントリー食品の有価証券報告書 | 株式譲渡の現金受取対価として扱う |
| 16,020百万円 | 同報告書のその他の収益注記 | 売り手の譲渡益であり価格ではない |
| 19,413百万円 | 同報告書のキャッシュフロー注記 | 対象保有現金控除後の収入として読む |
| 15,435/10,570百万円 | 支配喪失時の資産・ 負債注記 | 買い手PPAや株式価値へ直結させない |
金額ブリッジは一つの答えを作る表ではありません。 開示された各数値がどの会計主体で何を表すかを保全し、 未知の差額を未知のまま管理する証跡です。
三か国のクロージング・ バインダーを設計する
直接の売買対象は豪州法人Suntory Coffee Australia Limitedの全株式です。 しかし、 その傘下には豪州、 ニュージーランド、 シンガポールの法人がありました。 直接移転する株式と、 支配関係の変更により間接的に承継する法人を分けます。
まず、 署名版株式譲渡契約、 取締役会・ 株主承認、 株主名簿、 株券または電子登録、 対価受領証憑を直接対象会社のファイルへ置きます。 完了日の2022年4月1日を基準に、 署名日、 条件充足日、 送金日も別欄にします。
次に、 傘下各社について登記、 定款、 役員、 銀行、 免許、 商標、 主要契約の支配権変更影響を確認します。 親会社株式の移転だけで自動的に有効となる事項と、 通知・ 同意・ 再登録が必要な事項を区別します。
一方、 完了した事実から、 どの国のどの当局手続が適用されたかを推定してはいけません。 発表は必要な手続きを経ると説明しますが、 個別の申請、 承認、 届出名は確認資料に記載されていません。
そこで、 バインダーの索引は国×法人×論点で作ります。 原本言語、 認証、 翻訳者、 効力発生日、 責任者を付け、 英語名称の表記揺れや略称で別会社を同一視しないよう法人番号を主キーにします。
最後に、 完了後の役員変更、 銀行署名、 税務登録、 保険、 親会社保証の解除を追跡します。 契約が完了しても、 法定帳簿と運営権限が更新されなければDay1の統制は成立しません。
豪州の直接株式とNZ・ シンガポールの間接承継を結ぶ
| 確認領域 | 基準となる資料 | 判断時の注意 |
|---|---|---|
| 直接対象 | 株式譲渡契約・ 株主名簿・ 対価証憑 | SCAの全株式取得を裏付ける |
| 間接対象 | 各国登記・ 組織図・ 定款 | 子会社群の所有階層を追う |
| 契約・ 許認可 | 変更支配条項・ 通知・ 同意台帳 | 株式移転だけで完了とみなさない |
| 完了後 | 役員・ 銀行・ 税・ 保険の更新証憑 | 法的所有と運営権限を一致させる |
クロージング・ バインダーを契約保管庫で終わらせず、 各国のDay1作業へ直接リンクすれば、 署名済みなのに現場で権限が使えない空白を減らせます。
業務用顧客と貸与機器を同時に調べる
対象グループは業務用コーヒーを中心に展開すると公表されました。 業務用取引では、 焙煎豆の販売契約だけでなく、 エスプレッソマシンやグラインダーの貸与、 保守、 研修、 販促、 独占条件が一体になっていることがあります。
まず、 顧客マスターへ契約主体、 店舗数、 年間数量、 価格、 リベート、 契約期間、 自動更新、 最低購入量、 解約、 支払条件を付けます。 名目売上ではなく、 機器減価償却、 保守、 緊急訪問、 無償豆を反映した顧客別粗利を再構築します。
次に、 機器台帳を顧客・ 設置場所・ 製造番号へ結びます。 所有者、 簿価、 リース、 担保、 保険、 点検履歴、 交換部品、 撤去条件を確認し、 実在しない設備や回収不能な設備を価値に含めないようにします。
さらに、 支配権変更や契約主体変更に対する同意条項を抽出します。 主要顧客との関係が営業担当個人に依存する場合は、 複数接点、 更新予定、 競合提案、 担当者退職時の引継ぎを調べます。
一方、 ブランド統合を急いで請求書名、 担当、 豆、 機器を同時に変えると、 顧客の離脱要因になります。 Day1は納品、 保守、 請求の連続性を優先し、 変更は顧客影響を試験して段階化します。
なお、 顧客数、 設置機器台数、 解約率、 顧客集中度、 契約別利益は公表されていません。 本節は業務用コーヒー会社を取得する際の一般的なDDであり、 本件の実績を示しません。
豆の粗利だけでなく設置台数・ 保守・ 回収義務を顧客単位で見る
| 確認領域 | 基準となる資料 | 判断時の注意 |
|---|---|---|
| 顧客契約 | 契約書・ 注文・ 請求・ リベート明細 | 数量と実質単価を顧客別に一致させる |
| 貸与機器 | 資産台帳・ 製造番号・ 設置確認 | 所有・ 所在・ 保守負担を区別する |
| サービス | 訪問記録・ 部品・ 研修・ 苦情 | 豆売上に隠れた提供コストを出す |
| 継続性 | 変更支配条項・ 更新予定・ 担当表 | 一斉変更による解約を避ける |
顧客契約と機器を別々に集計せず一つの顧客採算へ束ねることで、 売上を維持するために必要な設備投資とサービス能力を買収前に把握できます。
ブランド別の味を変更管理する
スペシャルティコーヒーブランドでは、 配合表だけを受け取っても同じ味は再現できません。 生豆ロット、 含水率、 焙煎機、 投入量、 温度、 排気、 時間、 冷却、 熟成、 抽出条件が連続して風味を形成します。
まず、 ブランドごとに承認済みレシピ、 カッピング基準、 許容差、 焙煎ログ、 官能評価者、 逸脱処置を確定します。 法令・ 食品安全の最低基準と、 顧客が期待する味の基準を別の承認線で管理します。
次に、 買い手側の豆や設備へ置き換えた場合の変更影響を小規模ロットで比較します。 原価低減だけを目的に原産地、 焙煎度、 包装を変えると、 既存カフェが抽出レシピを再調整しなければならず、 顧客体験を損なうおそれがあります。
さらに、 ブランド横断の品質会議では、 共通化できる衛生、 異物、 トレーサビリティ、 校正と、 ブランド固有で残す味、 包装、 顧客教育を分けます。 共通化率を統合成果の代用にしません。
一方、 創業時から蓄積した暗黙知は文書だけでは移せません。 ヘッドロースターや品質責任者の同席、 ブラインド評価、 複数拠点での再現試験、 後継者育成を期限付き計画にします。
なお、 本件で焙煎レシピや設備が変更されたか、 ブランド別品質KPIがどう推移したかは開示されていません。 公表されたブランド親和性を、 味の統一が行われた事実へ読み替えません。
安全・ 再現性・ ブランド個性の三層を混ぜない
| 確認領域 | 基準となる資料 | 判断時の注意 |
|---|---|---|
| 安全基準 | HACCP計画・ 検査・ 是正記録 | 全拠点共通の最低統制を置く |
| 味の基準 | 焙煎ログ・ カッピング票・ 承認レシピ | ブランド別許容差を残す |
| 変更試験 | 比較ロット・ 抽出評価・ 顧客試験 | 原料や設備の一括置換を避ける |
| 暗黙知 | 責任者面談・ 実演・ 後継計画 | 文書移管だけで完了としない |
品質統合の目的は味を一種類へそろえることではありません。 事故を防ぐ共通統制と、 顧客が選ぶブランド差を同時に再現できる運営能力を作ることです。
生豆調達をロットから供給者まで追う
公表資料は対象グループの個別調達契約を明らかにしていません。 しかし、 焙煎事業の価値評価では、 生豆を希望品質で継続入手できるかが重要です。 買い手の責任ある調達方針を、 対象の既存実務と照合します。
まず、 供給者、 生産国、 地域、 農園・ 協同組合、 輸出入者、 契約通貨、 数量、 価格式、 認証、 収穫期をロット単位で結びます。 ブランド名や原産国だけでは、 同じ表示の中にある品質差と供給集中を把握できません。
次に、 入港、 保管、 燻蒸、 サンプル、 品質検査、 焙煎投入までのトレーサビリティを試験します。 模擬回収で一つの製品ロットから原料ロットへ戻り、 同じ原料を使った他製品まで定めた時間内に抽出できるかを確認します。
さらに、 価格上昇と豪ドル・ 米ドルの変動を組み合わせます。 契約価格が固定でも、 輸送、 保険、 倉庫、 金利、 在庫日数が変われば着地原価は動きます。 価格転嫁の時差と必要運転資金を顧客契約へつなげます。
一方、 買い手基準を即日適用して供給者を外すと、 特定ブレンドの味や供給量を失う可能性があります。 重大違反の停止線と、 改善計画を伴う移行線を分け、 代替原料の官能試験を並行します。
なお、 本件の供給者、 契約価格、 認証比率、 監査結果、 在庫日数は非開示です。 UCCが公表する調達原則はグループ方針の資料であり、 対象会社の取得時点の適合状況を証明するものではありません。
価格・ 品質・ 人権・ 供給継続を一つの台帳へ接続する
| 確認領域 | 基準となる資料 | 判断時の注意 |
|---|---|---|
| 契約 | 供給契約・ 価格式・ 通貨・ 数量 | 指数と為替の二重変動を確認する |
| 品質 | サンプル・ 検査・ カッピング・ 苦情 | 原産国表示だけで同等としない |
| 追跡 | ロット・ 倉庫・ 投入・ 製品記録 | 模擬回収で時間と完全性を測る |
| 責任調達 | 方針・ 質問票・ 監査・ 是正 | 即時停止と段階改善をリスク別にする |
調達統合では購買単価だけを比べず、 同じ味を安全かつ責任ある方法で届け続ける総コストと代替可能性をロット単位で検証します。
現地通貨の管理パックを作る
豪州、 ニュージーランド、 シンガポールにまたがる事業では、 親会社の円表示だけで現場の改善を判断できません。 売上と費用が生じる機能通貨、 親会社への換算通貨、 原料や設備の決済通貨を分けます。
まず、 法人別損益、 貸借、 キャッシュフローを現地通貨で締めます。 取得前の基準線、 予算、 当月、 前年を同じ会計方針で比較し、 数量、 単価、 商品構成、 原価の事業差を説明します。
次に、 現地通貨実績を一定レートへ換算し、 円報告との差を換算影響として別表示します。 円売上が増えても現地数量が減っている場合や、 円利益が減っても現地採算が改善している場合を見落とさないようにします。
さらに、 生豆の米ドル決済、 設備の輸入、 グループ内貸付、 配当など取引為替を資金表へ載せます。 契約日、 決済日、 ヘッジ期間がずれるため、 損益だけでなく現金不足の時期を確認します。
一方、 全地域へ同じヘッジ比率を当てると、 価格転嫁力や自然ヘッジの違いを無視します。 法人ごとに許容範囲、 承認者、 対象、 期間、 会計処理、 例外報告を決めます。
なお、 本件の取得資金通貨、 ヘッジ、 会社間貸付、 配当方針、 取得後為替効果は公表されていません。 233百万豪ドルの対価表示から具体的な資金調達方法を推定しません。
事業成長・ 換算・ 取引為替を三段に分ける
| 確認領域 | 基準となる資料 | 判断時の注意 |
|---|---|---|
| 事業差 | 現地通貨PL・ 数量・ 価格・ 構成 | 現場の改善と悪化を先に説明する |
| 換算差 | 一定レート比較・ 実勢円換算 | 為替による見かけの増減を分離する |
| 取引為替 | 外貨契約・ 支払予定・ ヘッジ台帳 | 損益と現金の時期差を見る |
| 資金移動 | 会社間貸付・ 配当・ 税・ 規制 | 利益があっても送金可能とは限らない |
管理パックの第一画面を現地通貨と数量にし、 円換算を第二画面へ置けば、 為替相場を経営成果として評価する誤りを減らせます。
三か国同時の品質事故演習を行う
複数法人と複数ブランドを取得した後は、 事故の発生法人とブランドの顧客接点が一致しないことがあります。 一つの焙煎ロットが複数国へ出荷された場合を想定し、 指揮系統を取引完了前から設計します。
まず、 異物、 アレルゲン表示、 微生物、 包装欠陥、 誤配送、 サイバー障害など事故種別ごとに停止基準を決めます。 現場が親会社承認を待たずに出荷停止できる金額・ 範囲を権限表へ記載します。
次に、 ロット追跡から顧客・ 店舗・ 消費者を抽出し、 豪州、 NZ、 シンガポールの現地時刻で連絡順を組みます。 当局報告の要否と期限は各国専門家が確認し、 親会社広報は現地法定文言を上書きしないようにします。
さらに、 業務用顧客へは代替豆、 機器設定、 納品予定を案内します。 カフェ直営・ ECの消費者へは対象商品、 ロット、 返金、 問い合わせを説明します。 同じ事故でも接点ごとに必要情報が異なります。
一方、 ブランドごとに別発表をすると情報が食い違うおそれがあります。 事実台帳を一つにし、 確認済み、 調査中、 非該当を時間付きで更新します。 翻訳版にも版番号と承認者を付けます。
なお、 本件で重大事故があったという記載ではありません。 これは複数国の食品事業を承継する買い手が、 取得対象の品質統制を検証するための一般的なテーブルトップ演習です。
製品回収・ 顧客連絡・ 当局報告・ ブランド説明を時間軸で結ぶ
| 確認領域 | 基準となる資料 | 判断時の注意 |
|---|---|---|
| 検知・ 停止 | 検査結果・ 苦情・ 出荷記録・ 権限表 | 現地が停止できる閾値を明示する |
| 追跡 | 原料・ 製造・ 出荷・ 顧客ロット | 国とブランドをまたぐ範囲を抽出する |
| 報告 | 国別法令・ 当局窓口・ 期限 | 完了した他国手続で代替しない |
| 説明 | 共通事実台帳・ 翻訳・ 版管理 | 未確認情報と確認済み事実を分ける |
事故演習の成否は会議の実施ではなく、 停止判断、 対象抽出、 各国連絡、 代替供給を所定時間内に証拠付きで完了できるかで評価します。
取得会計から減損監視へ引き継ぐ
売り手の法定開示にある支配喪失時の資産・ 負債は、 買い手の取得日時点に行う取得原価配分の完成値ではありません。 会計主体、 測定目的、 評価基準が違うため、 同じ対象会社でも数値が一致するとは限りません。
まず、 買い手は取得対価、 取得日、 識別可能資産・ 負債、 非支配持分の有無、 税効果を整理します。 ブランド、 顧客関係、 契約、 技術等を識別する可能性がありますが、 本件の具体的な配分結果は確認資料で開示されていません。
次に、 投資委員会モデルとPPAモデルを橋渡しします。 売上成長、 顧客残存率、 利益率、 資本支出、 割引率、 為替など、 同じ名称の前提が別の数値になっていないか説明します。
さらに、 取得後の月次管理では、 現地通貨の実績を基準に減損兆候を監視します。 主要顧客の離脱、 ブランド毀損、 工場停止、 原料高、 キーパーソン退職、 規制変更を財務予測へ反映します。
一方、 アサヒグループ全体やオセアニア事業全体の増益を、 本件で認識した資産・ のれんの回収証拠へそのまま使えません。 資金生成単位とシナジーの帰属を会計方針に沿って確かめます。
なお、 取得価額15,184百万円やのれん11,860百万円という別案件の数値を本件へ混ぜないことが重要です。 これらはAllpress Espresso取得の開示であり、 SCA取得とは当事者も時期も異なります。
売り手開示の純資産とのれんを一つの計算に混ぜない
| 確認領域 | 基準となる資料 | 判断時の注意 |
|---|---|---|
| 取得日時点 | 契約・ 完了証憑・ 取得対価 | 売り手帳簿から機械的に転記しない |
| 識別・ 評価 | 契約・ 商標・ 顧客・ 事業計画 | 非開示のPPA結果を推定しない |
| モデル整合 | 投資委員会資料・ 評価モデル・ 予算 | 前提差を説明できるようにする |
| 継続監視 | 現地KPI・ 予測・ 減損指標 | 地域全体の好調だけで代替しない |
取得会計は決算の一度きりの作業ではありません。 投資仮説、 無形資産の耐用年数、 事業KPI、 減損兆候を同じ前提台帳で更新する継続管理です。
よくある質問
Q1. 買収価格はいくらですか
サントリー食品の2022年有価証券報告書は、 現金受取対価を21,303百万円、 233百万豪ドルと開示しています。 これは対象会社の全株式に対する現金対価です。
取得株式数、 1株価額、 企業価値倍率、 価格調整、 資金源は確認した公表資料では分かりません。
Q2. 19,413百万円が買収価格ではないのですか
違います。 19,413百万円はキャッシュフロー計算上の子会社売却による収入で、 21,303百万円の受取対価から対象会社が持つ現金・ 現金同等物1,889百万円を控除した表示です。
取得対価、 売却損益、 キャッシュフロー収入を性質付きで記載してください。
Q3. 16,020百万円は何の金額ですか
サントリー食品が関連費用控除後にその他の収益へ計上した譲渡益です。 売買対価や売却による現金収入と同じではありません。
譲渡益は売り手側の帳簿価額や費用を反映する会計損益です。
Q4. 契約日と買収完了日はいつですか
UCCの発表では2022年2月9日に株式譲渡契約を締結し、 翌10日に公表しました。 サントリー食品の法定開示では、 2022年4月1日に売却完了です。
発表時の上期中予定と後日の実行実績を分けてください。
Q5. 取得対象はSCA一社だけですか
直接取得したのはSCAの全株式ですが、 発表資料はその傘下に豪州、 NZ、 シンガポールの複数子会社を記載しています。 経済的な承継範囲は子会社群へ及びます。
各社の資産、 契約、 従業員、 ブランド、 会社間取引は法人別に確認します。
Q6. Toby’s Estateも必ず同じ条件で取得されたのですか
発表はSCA傘下の法人としてToby’s Estate関連会社を記載しています。 ただしブランド権利、 地域、 契約、 個別価値の詳細は公表資料だけでは確定できません。
株式保有階層と商標・ ライセンスの権利範囲を別々に調査します。
Q7. 当局の承認は何が必要でしたか
公表資料は必要な手続きを経ると述べますが、 特定の当局、 申請、 承認内容を示していません。 完了事実から具体的手続を推測しません。
読者の案件では競争法、 外国投資、 会社法等の該当性を国別専門家へ確認します。
Q8. 買収後に業績は伸びましたか
確認した資料には、 案件単独の取得後売上、 利益、 シナジー、 統合費用がありません。 市場参入や成長加速は発表時の目的で、 成果の断定材料ではありません。
後続のグループ全体数字を本件単独の成果として帰属させないでください。
Q9. 豪ドル対価を現在の為替で円換算してよいですか
現在レートで参考換算する場合は、 会社開示の21,303百万円と区別し、 換算日とレート出所を明示します。 現在換算は取引時の実際の円負担ではありません。
本稿では当事会社が開示した円額と豪ドル額をそのまま使用しています。
Q10. 海外買収でも日本のHACCPだけ見れば十分ですか
十分ではありません。 対象拠点の所在国で適用される食品法令、 表示、 許認可、 品質基準を現地専門家と確認します。 親会社基準は追加の最低線として設計します。
ブランド固有の官能品質と法的な食品安全を分けて管理します。
Q11. 国内ロースター承継の匿名モデルと重複しませんか
本件は豪州持株会社の全株取得を通じて複数国の法人・ ブランドを承継し、 対価も公表された実名案件です。 国内単店の焙煎機や卸先承継とは方式と論点が異なります。
既存匿名モデルのストーリーは使わず、 法人階層、 通貨、 規制、 税、 クロスボーダーPMIを中心に構成しています。
Q12. 小規模ロースターが海外企業を買う場合も参考になりますか
規模は異なりますが、 対象範囲、 通貨、 品質、 商標、 顧客、 キーパーソン、 規制条件を分ける考え方は参考になります。
小規模案件では国別コストと管理能力を保守的に見積もり、 現地専門家と段階的提携も比較してください。
一次資料・ 公的資料
案件条件は、 当事会社、 株主、 投資家または法定開示の資料を優先しました。 二次データベースは案件発見の索引に限り、 本文の数値を補う根拠にはしていません。
- UCC: Suntory Coffee Australia Limitedの全株式取得について — 契約日、 当事者、 対象会社群、 目的
- UCC: 2022年ニュースリリース一覧 — 発表日の確認
- サントリー食品: 連結子会社の株式譲渡に関するお知らせ — 売り手側の理由と対象範囲
- サントリー食品: 2022年有価証券報告書 — 4月1日の完了、 233百万豪ドル、 譲渡益、 CF
- サントリー食品: 2023年有価証券報告書 — 前期取引の比較開示
- UCC: 会社沿革 — 豪州・ NZ事業の沿革
- UCC: 責任ある調達原則 — 生豆調達の公表方針
- UCC: サプライヤー行動規範 — 供給者に求める基準
- オーストラリア政府:外国投資の手引き — 豪州外国投資審査の公的入口
- オーストラリア競争・消費者委員会:企業の合併・買収 — 豪州競争法の公的資料
- オーストラリア国税庁:海外での事業活動 — 国際取引と移転価格の公的案内
- オーストラリア・ニュージーランド食品基準機関 — 豪州・ NZ食品安全の公的資料
サイト内では、カフェM&A総合センターの案内、譲渡を検討する方向け相談、譲受・ 出店希望の登録、中小M&Aガイドラインへの対応、M&Aの進め方、カフェM&A事例一覧も確認できます。 案件ごとの法務、 税務、 会計、 労務、 許認可は、 当事者の最新資料と専門家の助言で個別に確かめてください。
まとめ: UCCサントリー豪州コーヒー買収をクロスボーダーDDの型にする
UCCサントリー豪州コーヒー買収から得られる第一の示唆は、 直接取得する一社の全株式の下に、 複数国の法人、 ブランド、 工場、 顧客、 調達関係が連なり、 金額も対価、 譲渡益、 キャッシュフローへ別々に表示される点です。
2022年2月9日の契約、 2月10日の発表、 4月1日の完了を分け、 233百万豪ドルの現金対価を基準にします。 法人・ ブランド・ 資産マップ、 国別規制条件表、 税・ 資金・ 為替フロー、 品質・ 調達台帳、 地域×機能PMIを同じ基準日で更新すると、 取引法務と現地運営をつなげられます。
株式数、 評価倍率、 価格調整、 資金源、 承認手続、 ブランド別業績、 取得後効果は非開示です。 本稿のクロスボーダー手順は一般的な分析で、 当事会社の実施内容を断定するものではありません。
カフェ事業の譲渡を検討する方は譲渡相談で状況を整理できます。 買い手として検討する方は譲受・ 出店希望登録を利用できます。