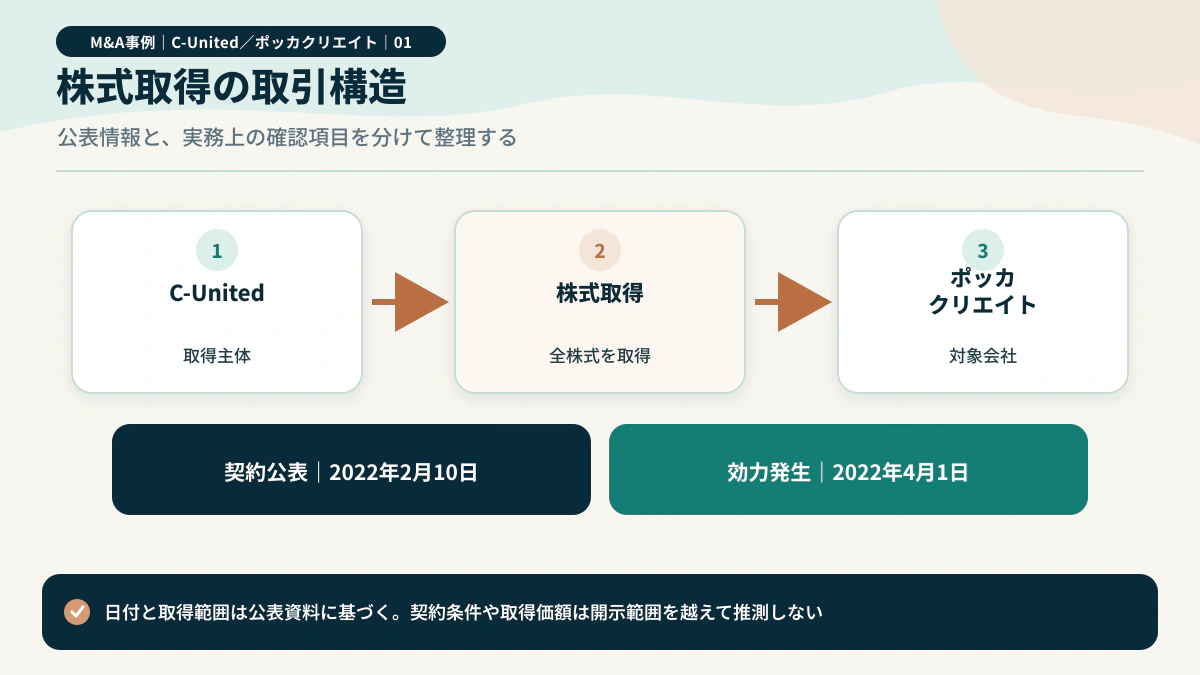
C-Unitedポッカクリエイト買収は、 カフェ・ ベローチェや珈琲館を運営するC-Unitedが、 カフェ・ ド・ クリエ等を運営していたポッカクリエイトの全株式を取得した公表案件です。 個店の造作譲渡ではなく、 全国チェーンの法人、 店舗網、 本部機能を一体で承継する株式取引です。
公表資料によれば、 合意は2022年2月10日に発表され、 サッポログループ食品が保有する発行済株式100% の譲渡は同年4月1日に実行されました。 ロングリーチは、 対象会社が実行時点に201店舗を展開していたと記載しています。 取得価額は確認できません。
本稿はC-Unitedポッカクリエイト買収のニュースを膨らませる記事ではありません。 売り手側のポートフォリオ改革、 買い手側のボルトオン、 ブランドを残しながら本部を束ねる作業、 2023年の法人合併まで、 時点と根拠をそろえて読み解きます。
当サイトが仲介・ 助言した案件ではありません。 公開情報だけでは、 価格調整、 表明保証、 補償上限、 借入、 役員処遇、 店舗閉鎖、 統合後の採算を判断できません。 それらを推測せず、 読者が自社のカフェM&Aで確認すべき資料へ置き換えます。
C-Unitedポッカクリエイト買収を検証するとき、 201店舗という公表値は2022年4月の実行時点へ固定します。 現在の店舗数やブランド構成を遡って混ぜず、 当時の店舗台帳、 賃貸借、 本部依存、 店別採算を確認するための起点にします。
また、 C-Unitedポッカクリエイト買収と2023年1月の合併は別工程です。 全株式の移転で支配が変わる時点と、 法人格を一つにして会計・ 人事・ 決済の名義を切り替える時点を分け、 後続合併を買収価格や成果の証拠には使いません。
株式100% を取得しても、 各店舗の物件、 許認可、 決済、 FC、 仕入、 雇用、 会員データが自動で買い手名義へ移るわけではありません。 対象法人内で継続する契約と、 支配権変更の通知・ 同意が必要な契約を分け、 さらに後続合併で法人名義を変える作業を別の台帳で追います。
案件の輪郭を8項目で固定する
C-Unitedポッカクリエイト買収の実務:取引を一文で要約する前に、 当事者、 対象、 方式、 割合、 合意日、 実行日、 規模、 非開示事項を別の欄へ置きます。
公表事実:買い手はC-United株式会社、 対象会社は株式会社ポッカクリエイト、 売り手はサッポログループ食品株式会社です。 対象は一部店舗や商標ではなく、 ポッカクリエイトの発行済株式の全部です。
株式100% を取得すると、 対象会社の法人格はその時点では残ります。 店舗の賃貸借、 雇用、 仕入、 FC、 決済等の契約当事者も原則として対象法人のままですが、 支配権変更を通知・ 承認事項とする条項は別途確認が要ります。
ロングリーチは本件をコーポレート・ カーブアウト、 C-Unitedへのボルトオン取得として紹介しています。 これは一店舗の居抜き売買と異なり、 親会社グループから会社を切り出し、 別の企業集団へ接続する取引です。
非開示:取得株式数、 取得価額、 対価の支払方法、 借入やファンド出資の内訳は公表資料から確認できません。 100% という割合から金額を逆算することはできません。
最初に作るファクトシート
- 当事者:登記上の法人名と公表資料の役割を一致させる
- 対象:株式、 店舗、 ブランド、 資産のどれが取引対象かを分ける
- 日付:発表日と効力発生日を別々に記録する
- 非開示:空欄を推定値で埋めず、 質問事項として残す
一枚のファクトシートに根拠URLと参照日を添えれば、 報道記事、 契約資料、 統合作業で日付や対象が入れ替わる事故を防げます。
一次資料の優先順位を決める
C-Unitedポッカクリエイト買収の実務:買い手・ 対象会社・ 売り手・ 投資家の資料を横に並べ、 各資料が誰に向けて何を説明したものかを判断します。
合意の存在と100% 譲渡は、 ロングリーチの合意発表とポッカクリエイトの株主変更告知で確認できます。 実行日は、 C-Unitedの沿革とサッポロHDの法定開示が4月1日と示しています。
201店舗という規模はロングリーチの投資実例が「2022年4月時点」 と明示しています。 現在の店舗数へ読み替えず、 取引実行時の説明として限定します。
売り手の決算資料は、 レモン事業等の成長分野へ経営資源を集中する構造改革として本件を位置づけました。 買い手側の投資資料は、 経営体制や店舗運営ノウハウの共有を価値向上仮説に掲げています。
資料の表現が違っても、 どちらかを誤りと決めつけません。 売り手は資源配分、 買い手は統合価値、 対象会社は株主変更、 法定開示は連結範囲を説明しており、 目的が異なるためです。
同じ案件でも資料の目的が違う
- 取引条件:当事者の契約発表と法定開示を優先する
- 規模:店舗数や業績には必ず基準時点を付ける
- 戦略:発表者の立場を明示し、 事実と意向を分ける
- 後続情報:合併等は取得時の成果ではなく別の日付の事実として扱う
資料ごとの役割を固定すると、 戦略コメントを契約条件のように書いたり、 後年の情報を取得時点へ遡及させたりする誤読を避けられます。
2022年合意から2023年合併までの時系列
C-Unitedポッカクリエイト買収の実務:2月10日の合意公表、 4月1日の株式移転、 翌年1月1日の合併という三段階を分けて読みます。
2022年2月10日の発表は、 株式を取得する合意が成立したことを示します。 この時点で公表された予定と、 実際に株主が変わった日を同じものとして扱わないことが重要です。
2022年4月1日付で全株式の譲渡が実行されました。 この日から対象会社は買い手グループに入りますが、 法人が直ちに消滅したわけではありません。
C-Unitedは2022年11月1日、 ポッカクリエイトとの合併を2023年1月1日付で実施すると公表しました。 公表資料で確認できるのは合併日までであり、 本稿は法的形式や存続会社を追加資料なしに断定しません。 取得から合併まで約9か月の法人分離期間があったことは確認できます。
当サイトの分析:この期間は、 営業を継続しながら会計、 システム、 人事、 権限、 契約の差分を調べ、 合併時の移行リスクを下げる時間として設計できます。 ただし実際の作業内容は非開示です。
契約、 決済、 統合を一日に押し込まない
- 署名:株式譲渡契約の締結日と公表日を確認する
- 決済:対価、 株主名簿、 役員、 前提条件の完了証跡をそろえる
- 統合:株主変更後の法人運営と合併準備を別プロジェクトにする
- 告知:従業員、 貸主、 FC加盟者、 取引先の通知日を統制する
年表には予定と実績を別列で記録し、 各日付の証拠、 責任者、 未完了条件を添えると、 統合会議が憶測ではなく完了証跡で進みます。
買い手・ 対象会社・ 売り手の役割
C-Unitedポッカクリエイト買収の実務:カフェ名だけで話を進めず、 誰が株式を売り、 誰が取得し、 どの法人が店舗契約を持つかを整理します。
C-Unitedは、 珈琲館やカフェ・ ベローチェ等を運営する会社として紹介されています。 ポッカクリエイトは、 カフェ・ ド・ クリエ等を運営し、 取得前はサッポログループ側に属していました。
売り手はサッポロホールディングスそのものではなく、 サッポログループ食品です。 上場親会社の名称だけで契約当事者を省略すると、 承認機関、 税務主体、 表明保証者を誤ります。
ブランドの知名度は法人関係を自動的に説明しません。 直営店、 FC店、 ライセンス店が混在する場合、 店名が同じでも賃貸人、 雇用主、 売上計上主体、 設備所有者が異なる可能性があります。
非開示:取引時の各ブランド別直営・ FC内訳、 店舗契約名義、 子会社の有無、 役員人事の全容は公表資料だけでは判定できません。 DDでは法人別の契約台帳が必要です。
ブランド名ではなく法人単位で図示する
- 法人図:株主、 子会社、 関連会社、 重要委託先を線種で区別する
- 店舗図:店名、 運営法人、 賃借人、 営業許可名義を一行でそろえる
- ブランド図:商標権者、 使用許諾先、 対象地域、 契約期限を示す
- 責任分界:本部と店舗の業務、 費用、 意思決定権を対応させる
法人図、 店舗図、 ブランド図を別々に作り、 共通IDで結ぶ方法なら、 看板の印象に引きずられず取引対象と運営責任を追跡できます。
株式100% 取得の法的構造
C-Unitedポッカクリエイト買収の実務:資産を一品ずつ買うのではなく、 対象会社の株主を入れ替える方式の利点と負担を同時に確認します。
株式譲渡では、 直接の売買対象は対象会社の株式です。 店舗設備、 在庫、 契約、 従業員は対象法人に残るため、 事業譲渡より個別移転が少なく見える場合があります。
一方で、 未払残業、 税務リスク、 過去の衛生問題、 敷金回収リスク、 保証、 訴訟等も同じ法人に残ります。 100% 取得は負債を切り離す仕組みではありません。
全株取得なら少数株主との共同意思決定は通常なくなります。 役員選任、 定款変更、 組織再編を進めやすい反面、 対象会社の問題を買い手グループが全面的に管理することになります。
事業譲渡との優劣は案件ごとに異なります。 店舗網、 FC契約、 許認可、 従業員、 税務属性を維持する必要があるほど株式取得の連続性は魅力ですが、 簿外リスクへのDDと契約保護が重要です。
会社は残り、 支配が移る
- 株式:種類、 発行済数、 自己株式、 質権、 譲渡制限を確認する
- 債務:帳簿外を含む偶発債務と保証を洗い出す
- 変更条項:支配権変更で解除・ 承認となる契約を抽出する
- 許認可:法人継続でも代表者・ 施設・ 責任者の届出を確認する
株式取得の連続性を過信せず、 法人に残るもの、 株主変更で反応するもの、 クロージング前に解消するものの三分類を作ります。
コーポレート・ カーブアウトの境界
C-Unitedポッカクリエイト買収の実務:対象会社がサッポログループの共通サービス、 信用、 仕入、 IT、 人材へどこまで依存していたかを切り分けます。
カーブアウトでは、 対象法人が存在していても、 経理、 人事、 資金、 法務、 購買、 物流、 IT、 保険を親会社へ依存している場合があります。 株式が移った翌日から代替機能がなければ営業に支障が出ます。
まず親会社との取引を、 終了、 継続、 移行サービス契約、 第三者へ切替の四つに分類します。 サービス内容、 単価、 期間、 データ返却、 責任制限を曖昧にしません。
共通購買の離脱で原価が上がる一方、 買い手の購買網へ入ることで別の条件が得られる可能性もあります。 シナジーは総額で置かず、 品目、 数量、 開始日、 移行費用を基礎に積み上げます。
親会社ブランドから離れることで信用枠、 家主交渉、 採用、 保険条件が変わることもあります。 対象会社単体の契約能力と買い手グループの支援範囲を確認します。
親会社共通機能から自立できるか
- 依存台帳:サービス提供者、 利用部署、 月額、 終了日、 代替案を記録する
- TSA:移行サービスの品質、 情報管理、 障害対応、 延長条件を定める
- 費用基準:旧親会社配賦と独立運営費を比較する
- 切替試験:給与、 請求、 発注、 決済、 メールを本番前に通す
独立性は組織図だけで判断せず、 日々の業務を誰の人、 システム、 口座、 契約で回しているかまで下ろして確認します。
売り手の選択と集中を読み解く
C-Unitedポッカクリエイト買収の実務:サッポロ側が示した経営資源の重点化を、 価格や対象会社の将来性と短絡させずに理解します。
サッポロHDの資料は、 伸長するレモン事業を中心とした成長分野へ経営資源を集中するため、 カフェ事業を譲渡したと説明しています。 これは売り手グループの資源配分に関する公表事実です。
ノンコアという整理は、 対象事業に価値がないという意味ではありません。 別のオーナーの事業基盤と組み合わせた方が成長投資や運営改善を進めやすいという判断もあり得ます。
売却準備では、 連結管理用の数字を対象会社単体へ戻し、 親会社配賦、 共通取引、 グループ間債権債務を透明にします。 買い手が独立後の費用を再構築できる形が必要です。
社内で撤退と表現すると従業員や取引先が不安を抱くことがあります。 何を売り、 何を残し、 なぜ新オーナーが適しているのかを、 契約上許される時期に一貫して説明します。
売却理由を対象会社の価値否定にしない
- 事業計画:売却しない場合と売却する場合の資源配分を比較する
- スタンドアロン:親会社配賦を除き、 独立後に必要な費用を加える
- 残存取引:商標、 原材料、 ポイント、 保証等の継続条件を決める
- 説明:従業員、 加盟店、 家主、 仕入先ごとのメッセージを準備する
売却の合理性は、 対象事業の良し悪しだけでなく、 売り手が有限な資本と人材をどこへ配分するかという比較で説明します。
買い手のボルトオン仮説を分解する
C-Unitedポッカクリエイト買収の実務:C-Unitedと対象会社の共通点を、 売上、 粗利、 固定費、 投資、 リスクのどこへ効くかに翻訳します。
ロングリーチは、 経営体制・ 組織機能の高度化、 店舗オペレーション、 メニュー構成、 マーケティングのノウハウ共有を価値向上仮説として示しています。 これは投資家側の公表した狙いです。
シナジーを評価するときは、 共同購買、 商品開発、 販促、 物流、 物件開発、 本部費、 デジタル等へ分けます。 二重計上を避け、 実現に必要なシステム改修や退職費用も差し引きます。
ブランドごとに顧客、 価格帯、 立地、 滞在時間、 サービス方式が違います。 統合による規模の利益を求めても、 商品や接客を一律化すれば選ばれる理由を弱める可能性があります。
買収前の事業計画には、 実現責任者、 開始条件、 月次効果、 必要投資、 撤回条件を置きます。 取得価格の正当化に使った数字ほど、 PMIで追える粒度にしておく必要があります。
似た業態を持つだけではシナジーにならない
- 収益:客数、 客単価、 出店、 閉店、 チャネル別に効果を置く
- 原価:豆、 乳製品、 包装、 物流等を品目単位で検証する
- 固定費:本部統合と現場支援低下の両方を見積もる
- 実現費用:IT、 研修、 看板、 契約、 移転、 採用を控除する
シナジー表には期待値だけでなく、 責任者、 証拠、 実現日、 費用、 リスクを同じ行に置き、 買収後に検証可能な約束へ変えます。
取得価額非開示の正しい扱い
C-Unitedポッカクリエイト買収の実務:100% 取得と店舗数が分かっても、 株式価額、 企業価値、 一店舗当たり価格を推計値で事実化しません。
本件の取得価額は、 確認した一次資料では公表されていません。 非開示は無償や低価を意味せず、 単に一般へ開示されていないという状態です。
201店舗で価格を割る計算もできません。 店舗には直営とFC、 黒字と赤字、 所有と賃借があり、 本部、 商標、 敷金、 負債、 現金も株式価額へ影響するためです。
一般的なEBITDA倍率を使う場合でも、 正常収益、 成長率、 投資負担、 運転資本、 ネットデットの前提が必要です。 本件の価額を示す根拠にはなりません。
当サイトの分析:読者の案件では、 事業価値からネットデット等を調整して株式価値へ橋渡しし、 役員退職金、 グループ間債務、 リース、 価格調整を契約と一致させます。
空白を倍率で埋めない
- 正常収益:一時費用、 親会社配賦、 休業、 補助金を再現可能性で調整する
- 投資:改装、 厨房、 空調、 POSの更新計画を差し引く
- 債務:借入、 未払、 前受、 ポイント、 リース、 保証を整理する
- 感応度:客数、 原価、 賃料、 賃金の変化で価値の幅を示す
価格が非開示の公表事例では、 推定額を示すより、 どの資料と調整項目があれば自社の価値を説明できるかを明らかにする方が実務的です。
複数ブランドを同じ物差しで潰さない
C-Unitedポッカクリエイト買収の実務:珈琲館、 カフェ・ ベローチェ、 カフェ・ ド・ クリエ等を、 看板ではなく顧客体験と経済性の両面で管理します。
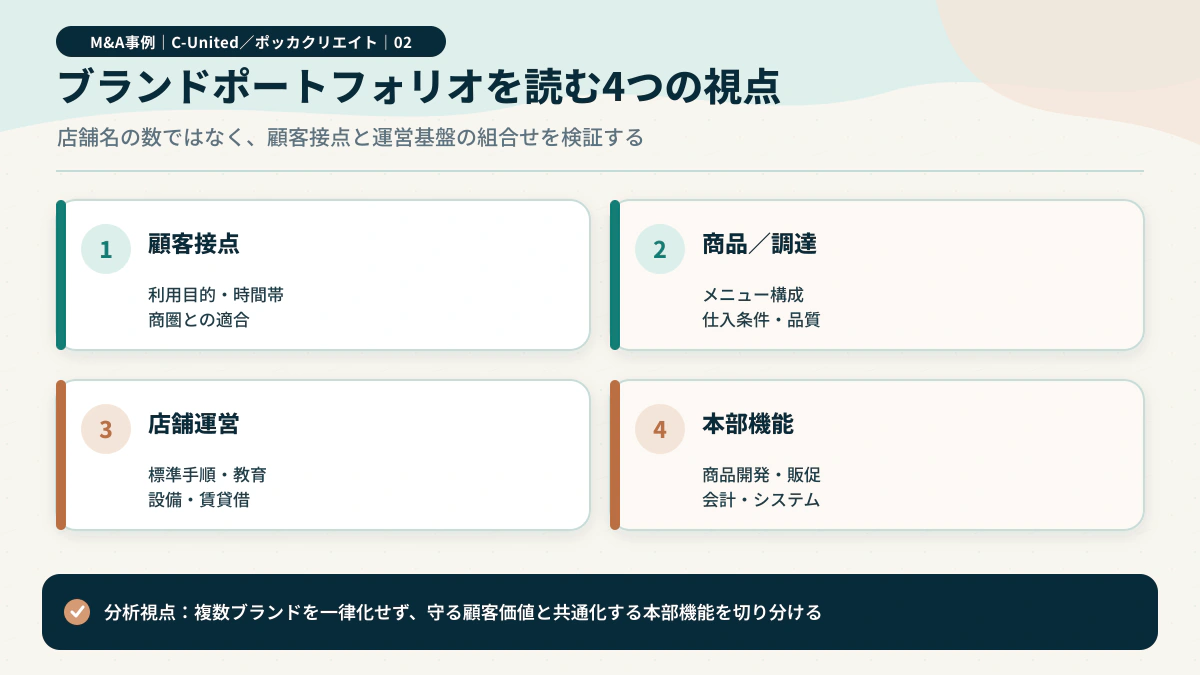
ブランド統合はロゴを減らす作業ではありません。 顧客が期待する価格、 商品、 提供速度、 座席、 接客、 立地、 滞在目的を言語化し、 残す要素を決めます。
共通化しやすい領域は、 会計基盤、 仕入基準、 衛生、 法務、 セキュリティ等です。 差別化を守る領域は、 抽出方法、 メニュー、 内装、 サービス方式、 キャンペーン表現等です。
ブランド別PLは、 売上と原価だけでなく、 本部サービスの利用量を見える化します。 恣意的な配賦で一ブランドだけを良く見せないよう、 配賦基準と変更履歴を残します。
商標権者、 ロゴデータ、 ドメイン、 SNS、 写真、 音源、 レシピ、 パッケージの権利を資産台帳へ登録し、 利用地域と契約期限を確認します。
ブランド別の顧客約束を定義する
- 顧客約束:来店理由と変えてはいけない体験をブランド別に書く
- 共通基盤:顧客から見えにくく品質を高める機能を先に共通化する
- PL:ブランド・ 店舗・ チャネルの三軸で採算を追う
- 知的財産:商標、 著作物、 ノウハウ、 ドメインの権利連鎖を確認する
規模の利益は裏側で取り、 顧客が選ぶ理由は表側で守るという境界を決めると、 統合とブランド維持を両立しやすくなります。
201店舗を一覧ではなくポートフォリオで見る
C-Unitedポッカクリエイト買収の実務:店舗数の大きさに目を奪われず、 立地、 契約、 収益、 設備、 商圏、 ブランド戦略を店舗単位で比較します。
店舗網の価値は店数だけでは測れません。 駅前、 オフィス、 病院、 商業施設、 郊外で需要の波、 営業時間、 賃料構造、 休業リスクが異なります。
店舗別PLには売上、 原価、 人件費、 賃料、 水光熱、 ロイヤルティ、 減価償却、 修繕を載せます。 閉店費用や原状回復も含め、 継続価値と退出価値を比較します。
契約更新が近い店、 定借満了が近い店、 設備投資が重い店は、 過去実績が良くても将来キャッシュフローが変わります。 更新交渉の権限とスケジュールを把握します。
同一商圏に複数ブランドがある場合、 競合だけでなく顧客の使い分けも調べます。 統廃合を前提にせず、 移転、 改装、 業態転換、 維持の選択肢を店舗ごとに評価します。
店舗別の役割と撤退条件
- 物件:契約期限、 賃料、 売上歩合、 用途、 譲渡承諾を一覧化する
- 設備:残存年数、 修繕履歴、 リース、 所有者を確認する
- 商圏:時間帯別需要、 競合、 再開発、 館客数を分ける
- 出口:閉店予告、 原状回復、 従業員配置、 顧客告知を見積もる
店舗台帳へ実績、 契約、 設備、 商圏、 戦略を同じ基準日で載せると、 店数の多さを具体的な投資判断へ変換できます。
賃貸借と商業施設契約を止めない
C-Unitedポッカクリエイト買収の実務:法人が同じだから賃貸借は何もしなくてよいと決めつけず、 支配権変更、 保証、 用途、 営業時間の条項を読みます。
株式譲渡では賃借人の法人名が変わらなくても、 契約が株主変更や実質支配者変更を通知・ 承諾事項としていることがあります。 無断変更が解除事由にならないか確認します。
商業施設内店舗では、 営業日、 営業時間、 改装、 共同販促、 売上報告、 指定工事、 POS連携、 競業、 館内規則が契約群へ分散しています。 賃貸借だけ読んでも全体をつかめません。
敷金、 保証金、 建設協力金、 原状回復、 資産除去債務を店舗台帳と会計帳簿で照合します。 家主への預託額と帳簿残高が違えば根拠を追います。
親会社保証が外れる場合、 買い手保証や追加敷金を求められる可能性があります。 必要資金と承認期間をクロージング条件へ反映します。
株主変更でも承諾が要る場合がある
- 変更条項:株式・ 役員・ 商号・ 信用状態の変更通知を検索する
- 保証:親会社、 代表者、 保証会社の切替要件を確認する
- 金銭:敷金残高、 返還条件、 償却、 原状回復を照合する
- 施設規則:営業時間、 改装、 売上報告、 販促、 休館対応を含める
全店舗について承諾要否、 連絡時期、 必要書類、 代替保証、 完了証跡を色分けし、 未承諾店を決済前に経営判断へ上げます。
チェーン本部と店舗の財務DD
C-Unitedポッカクリエイト買収の実務:全社PLだけでなく店舗別、 ブランド別、 チャネル別の利益を再構築し、 親会社時代の配賦を外して確認します。
売上はレジ、 決済会社、 現金、 デリバリー、 EC、 ポイント、 会計仕訳を突合します。 未収、 返金、 値引、 従業員食、 館ポイントの処理も確認します。
原価はコーヒー豆、 乳製品、 パン、 包装、 配送等へ分け、 仕入単価と使用量の両方を追います。 廃棄、 棚卸差異、 セントラルキッチン配賦が粗利を動かします。
人件費は正社員、 アルバイト、 派遣、 本部応援、 法定福利、 賞与、 採用教育を店舗別に見ます。 店長や本部担当者が複数ブランドを兼務する場合は稼働根拠が要ります。
親会社への管理料、 資金手数料、 システム費、 保険料は、 独立後に消える費用と別の形で残る費用を分けます。 単純に全額を利益へ戻しません。
連結数字を現場の取引へ戻す
- 売上照合:POS、 入金、 会計、 消費税の四点を月次で合わせる
- 粗利:数量差、 価格差、 廃棄差、 配賦差に分解する
- 人件費:未払残業、 有給、 社会保険、 応援工数を含める
- 本部費:スタンドアロン費用と統合後費用を別々に算定する
正常収益は買い手に都合よく作る数字ではなく、 第三者が根拠資料から再計算できる調整表として提示します。
運転資本と前受残高を精算する
C-Unitedポッカクリエイト買収の実務:在庫、 買掛、 未払、 ポイント、 プリペイド、 商品券をクロージング基準日で切り、 価格調整との二重計上を防ぎます。
カフェは現金回収が早い一方、 仕入代金、 給与、 家賃、 カード入金の時期がずれます。 全社の月末残高だけでなく、 曜日と締日の季節性を確認します。
プリペイドカード、 回数券、 アプリ残高、 ポイントは顧客への将来給付を伴います。 会計上の表示と運営上の必要コストが一致するとは限りません。
在庫は豆、 食品、 包装、 販促品、 制服、 消耗品へ分け、 数量、 賞味期限、 保管場所、 所有者を確認します。 親会社または仕入先所有の預け在庫を対象会社資産へ含めません。
株式価額の調整に正常運転資本を使う場合、 定義、 対象勘定、 会計方針、 基準期間、 争いの解決手順を契約へ書きます。
現金商売でも資金差は生じる
- 前受:未使用残高、 失効条件、 利用率、 返金方針を抽出する
- 在庫:実査、 期限、 評価減、 他社所有を確認する
- 未払:給与、 販促、 修繕、 光熱、 ロイヤルティを見越す
- 価格調整:ネットデット、 運転資本、 漏出の重複を排除する
基準日直後の入出金まで追跡して残高の実在性を確かめれば、 決済後に前受利用や未払請求が集中する資金ショックを減らせます。
店舗人材と本部人材の承継
C-Unitedポッカクリエイト買収の実務:雇用主が対象法人のままでも、 経営方針、 評価制度、 配置、 ブランド、 上司が変わる影響を管理します。
株式譲渡では雇用契約の当事者は通常変わりません。 ただし経営者変更により、 店長、 バリスタ、 商品開発、 物件開発、 FC支援等のキーパーソンが退職するリスクがあります。
DDでは人数だけでなく、 店舗ごとの必要技能、 欠員、 採用難度、 シフト充足、 店長候補、 兼務、 資格を確認します。 個人名を開示する時期とアクセス権は個人情報保護へ配慮します。
未払残業、 固定残業、 休憩、 深夜割増、 有給、 社会保険、 ハラスメント、 安全衛生を点検します。 取得後に制度を統合する場合、 労働条件の不利益変更を安易に行いません。
説明計画は、 誰が、 いつ、 何を、 どこまで答えるかを決めます。 公表前の秘密保持と、 従業員が判断に必要な情報を受け取ることの両方を考えます。
法人が同じでも不安は自動で消えない
- 人員表:雇用区分、 勤務地、 技能、 勤続、 欠員、 兼務を把握する
- 労務債務:勤怠、 賃金台帳、 規程、 申告、 是正履歴を突合する
- キーパーソン:属人業務と代替育成期間を特定する
- 説明:情報解禁、 相談窓口、 FAQ、 退職抑制策を準備する
人材統合の成否は制度の統一速度ではなく、 店舗を安全に回す技能と信頼が切れずに次の組織へ移るかで測ります。
直営店とFC店を分けて調査する
C-Unitedポッカクリエイト買収の実務:FC契約、 加盟店支援、 ロイヤルティ、 指定仕入、 地域権、 更新、 解除を直営店舗の賃貸借と混同しません。
対象ブランドにFC店が含まれる場合、 本部会社の株主変更が加盟契約へ与える影響を確認します。 加盟店は取引の当事者ではなくても、 支援品質や商品政策の変更を強く受けます。
契約書だけでなく、 開示書面、 運営マニュアル、 研修、 販促負担、 指定仕入、 設備指定、 情報システム、 テリトリー、 更新交渉の実務を見ます。
本部統合によって仕入やシステムを共通化する場合、 既存契約の権利、 加盟店の投資回収、 移行費用を検討します。 一方的に仕様を変えられるとは限りません。
加盟店別の売上、 ロイヤルティ、 債権、 未払、 支援工数、 契約期限、 紛争を一覧化し、 個店の業績と本部収益を分けて評価します。
同じ看板でも権利義務が違う
- 契約:変更支配、 譲渡、 更新、 解除、 競業、 地域権を読む
- 経済:加盟金、 ロイヤルティ、 仕入差益、 販促負担を分解する
- 支援:研修、 臨店、 商品、 IT、 採用の提供能力を確認する
- 対話:加盟店への告知、 質問受付、 変更同意の工程を設計する
FC網は店舗数として足すのではなく、 長期契約と相互信頼で成り立つ別の事業として、 直営部門と分離して評価します。
コーヒー豆・ 食品・ 物流の調達統合
C-Unitedポッカクリエイト買収の実務:共同購買の可能性を検討しつつ、 味、 品質、 供給、 指定仕入、 焙煎能力、 在庫回転の差を守ります。
コーヒー豆は産地、 配合、 焙煎度、 鮮度、 抽出機器との組合せがブランド体験を決めます。 価格だけで銘柄を置き換えると、 顧客が感じる味を変える可能性があります。
乳製品、 パン、 サンドイッチ、 包装資材は、 発注ロット、 賞味期限、 配送頻度、 温度帯、 店舗保管能力が異なります。 単価が下がっても廃棄や店舗作業が増えれば総コストは上がります。
物流拠点、 配送コース、 締時刻、 緊急便、 欠品率を見える化し、 統合前後のサービス水準を比較します。 移行初期は二重在庫や並行配送が必要になることもあります。
仕入先契約に最低購入量、 価格改定、 専売、 監査、 リコール、 支配権変更があるか確認します。 親会社の包括契約をそのまま利用できるとは限りません。
単価低減より供給継続を先にする
- 仕様:ブランド別の味、 規格、 代替許容範囲を定義する
- 総コスト:単価、 物流、 廃棄、 作業、 在庫資金を合算する
- 供給:単一障害点、 代替先、 緊急在庫、 BCPを確認する
- 切替:テスト店舗、 官能評価、 顧客反応、 撤回条件を設ける
調達シナジーは全量一括切替ではなく、 品質を変えずに共通化できる品目から段階的に検証すると、 ブランド毀損を避けられます。
食品衛生と品質保証を共通言語にする
C-Unitedポッカクリエイト買収の実務:店舗、 セントラルキッチン、 仕入先の衛生管理を、 記録、 責任者、 異常時対応まで一つの地図にします。
株式譲渡で営業主体の法人が続いても、 営業施設、 食品衛生責任者、 製造内容、 表示、 届出の変更要否は所管保健所へ確認します。 許可証の有効期限も店舗ごとに管理します。
HACCPに沿った衛生管理では、 一般衛生、 重要管理、 記録、 是正が現場で機能しているかを見ます。 マニュアルが本部にあるだけでは十分ではありません。
アレルゲン、 異物、 温度、 消費期限、 清掃、 害虫、 従業員衛生、 使用水、 設備保守を点検します。 ブランド間で基準が違う場合、 厳しい基準へ一律化する前に作業負荷と教育を評価します。
リコールや健康被害の連絡網は、 会社統合時に途切れやすい領域です。 受付、 判断、 店舗停止、 当局報告、 顧客告知、 原因追跡の責任者をDay1前に決めます。
許可名義だけで安全を判断しない
- 許可:名義、 施設、 責任者、 期限、 変更届を店舗別に確認する
- 記録:温度、 清掃、 受入、 廃棄、 是正の実在をサンプル確認する
- 教育:新人、 外国人、 応援者を含む理解度を試す
- 危機:事故連絡、 回収、 広報、 保険、 証拠保全を演習する
品質統合は書式を統一することではなく、 異常を早く見つけ、 同じ判断基準で営業停止と再開を決められる状態を作ることです。
POS・ アプリ・ 会員データの統合境界
C-Unitedポッカクリエイト買収の実務:複数ブランドのPOS、 決済、 ポイント、 アプリ、 EC、 SNSを棚卸しし、 すぐ統合するものと維持するものを決めます。
システム台帳には契約者、 管理者、 利用店舗、 保存データ、 連携先、 料金、 更新日、 解約条件を載せます。 個人のメールや電話に依存した管理権限を法人アカウントへ移します。
会員情報を共同利用・ 統合する場合、 取得時の利用目的、 プライバシーポリシー、 委託先、 第三者提供、 本人への通知を確認します。 M&Aだから自由に販促利用できるとは限りません。
ポイント残高を統合するときは、 データの件数だけでなく将来給付の負債、 失効、 会計、 顧客案内をそろえます。 二重付与や利用不能を防ぐ照合テストが必要です。
POSを急いで一つへ寄せると、 商品コード、 税率、 原価、 館連携、 会計仕訳、 過去比較が壊れることがあります。 データ辞書と並行稼働の終了条件を作ります。
データ移行と顧客約束を分ける
- 権限:契約者、 管理者、 二要素認証、 復旧経路を法人管理にする
- 法的根拠:利用目的、 委託、 共同利用、 通知の整合を確認する
- 残高:ポイント・ プリペイドの件数と金額を切替前後で照合する
- 移行:商品、 店舗、 顧客、 会計の変換表と差分許容値を定める
顧客接点の統合は、 システムが動くことに加え、 顧客が以前と同じ残高、 説明、 選択肢を受け取れるかまで試験します。
株式譲渡契約で守る境界
C-Unitedポッカクリエイト買収の実務:価格、 前提条件、 表明保証、 誓約、 補償、 解除、 クロージング提出物を店舗網のリスクに合わせます。
契約書は一般形を埋めるだけでは足りません。 DDで見つけた賃貸承諾、 未払、 許可、 FC紛争、 情報事故、 設備故障等を、 是正、 価格、 補償、 特別補償のどこで扱うか決めます。
表明保証には、 株式、 権限、 財務、 税務、 労務、 契約、 許認可、 知財、 個人情報、 訴訟、 環境等があります。 重要性基準、 認識限定、 開示資料との関係を明確にします。
補償は上限、 少額免責、 バスケット、 期間、 請求手続を定めます。 食品事故、 税務、 未払賃金等で特別の扱いが必要かは案件固有のリスクで判断します。
公表資料から本件契約の具体条項は分かりません。 ここで示す項目は読者の案件で検討する一般論で、 当事者が同じ条項に合意したという意味ではありません。
DDで見つけた事実を条項へ接続する
- 前提条件:承認、 届出、 保証解除、 重要契約、 是正を完了証跡と結ぶ
- 開示:データルーム資料と開示例外表の優先関係を決める
- 補償:原因、 損害、 控除、 保険、 第三者請求の手順を定める
- 移行:TSA、 商標、 供給、 従業員、 告知を付随契約へ分ける
DD報告書の各重要発見に契約上の処理欄を付ければ、 問題を知っただけで終わらず、 実行前後の責任分担へ落とし込めます。
クロージングで営業を止めない
C-Unitedポッカクリエイト買収の実務:株主名簿や対価だけでなく、 口座、 承認、 発注、 給与、 決済、 連絡網が翌営業日も機能するかを確認します。
法的クロージングには、 株式譲渡、 対価支払、 株主名簿、 役員、 印鑑、 原本、 前提条件証明等があります。 業務クロージングには、 権限、 口座、 システム、 取引先連絡、 障害対応があります。
営業店舗が多い案件では、 月初の価格、 給与締め、 請求、 カード入金、 棚卸、 キャンペーンと実行日が重なります。 カレンダー上の負荷を評価し、 必要な並行運用を設けます。
Day1連絡先には、 店舗運営、 IT、 決済、 物流、 食品事故、 人事、 広報、 家主対応を含めます。 誰が最終判断し、 誰が全店へ伝えるかを一本化します。
ロールバックできない操作と、 翌日に修正できる操作を区別します。 株主名簿の変更前に、 入金の着金、 提出書類、 前提条件免除の承認を相互確認します。
株式と日常業務を同じ時刻で照合する
- 法務:株式、 対価、 決議、 名簿、 役員、 原本を突合する
- 資金:送金先、 名義、 時刻、 上限、 為替、 着金連絡を確認する
- 業務:発注、 入金、 給与、 システム、 事故連絡を試験する
- 証跡:完了者、 時刻、 資料、 例外、 承認をクロージング台帳へ残す
法的完了と店舗の営業継続を別チェックリストで管理し、 最後に相互依存関係を照合することで、 契約は完了したのに現場が止まる事態を防ぎます。
Day1で変えないものを決める
C-Unitedポッカクリエイト買収の実務:顧客、 従業員、 加盟店、 家主、 仕入先へ、 継続事項と今後の検討事項を分けて説明します。
Day1の目的は、 すべてを統合することではなく、 安全に営業を続け、 意思決定の所在を明確にすることです。 商品、 価格、 勤務、 発注を一度に変えると原因追跡が困難になります。
顧客には営業、 ポイント、 予約、 ギフト券、 問い合わせ先の継続を案内します。 変更がない事項を明示し、 不確定な将来計画を約束しません。
従業員には雇用主、 給与支払、 勤務、 上司、 相談窓口、 情報取扱いを伝えます。 買収の一般論ではなく、 自分の仕事に何が起きるかへ答えます。
取引先や家主には、 契約主体、 請求先、 発注、 支払、 承認、 緊急連絡を確認します。 新しい名刺やロゴより、 支払と注文の連続性を優先します。
安心を先に届ける
- 顧客:営業、 残高、 予約、 商品、 窓口の継続を確認する
- 従業員:給与、 勤怠、 指揮命令、 相談、 秘密保持を説明する
- 取引先:発注、 納品、 請求、 支払、 品質窓口をそろえる
- 本部:承認権限、 事故判断、 全店連絡、 会議体を稼働させる
Day1メッセージは期待を過度に膨らませず、 守る約束、 すぐ変える事項、 検討後に決める事項の三列で作ると信頼を維持できます。
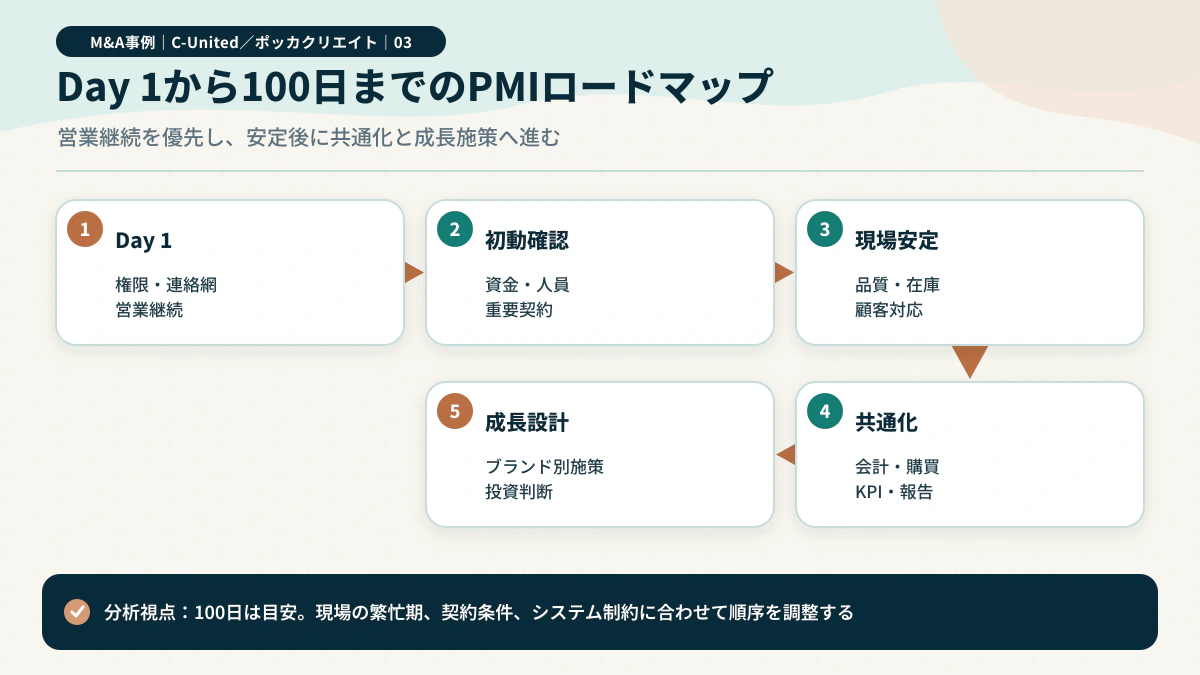
取得後100日のPMI設計
C-Unitedポッカクリエイト買収の実務:緊急統制、 実態把握、 統合仮説の検証を順番に行い、 顧客体験を壊す急な共通化を避けます。
最初の24時間は、 営業継続、 決済、 発注、 事故連絡、 従業員説明に集中します。 改善施策より、 止めないための統制を優先します。
30日までに、 ブランド別・ 店舗別PL、 契約、 システム、 組織、 調達、 品質の基準線を確定します。 買収前の仮説と実データの差を記録します。
100日までに、 シナジー施策の試行、 責任者、 投資、 KPIを決めます。 全店展開は小規模テストの結果を見て判断し、 撤回条件を設けます。
2023年1月の法人合併は公表事実ですが、 ここで述べる100日工程が実際に採用されたとは確認できません。 本稿の工程は一般的なPMIモデルです。
24時間・ 30日・ 100日を分ける
- 24時間:店舗稼働、 資金、 IT、 物流、 食品安全の赤信号を監視する
- 30日:買収前仮説と実績の差をデータで更新する
- 100日:試行済み施策だけを全社計画へ昇格する
- 人:ブランド責任者と共通機能責任者の決定権を分ける
PMI計画に営業継続、 顧客価値、 財務効果、 組織能力の四つを置けば、 コスト削減だけが先行する統合を避けられます。
複数ブランド本部のガバナンス
C-Unitedポッカクリエイト買収の実務:共通ルールを決める会議と、 ブランドが独自判断する会議を分け、 承認の渋滞を防ぎます。
品質、 安全、 法令、 情報、 財務報告はグループ共通の最低基準を設けやすい領域です。 商品、 接客、 販促、 店舗演出はブランド裁量を残す余地があります。
決裁規程には金額だけでなく、 ブランド変更、 価格改定、 仕入先変更、 店舗休業、 個人情報、 事故公表等の事項別権限を載せます。 緊急時の代行権限も必要です。
会議体を増やしすぎると店舗支援が遅れます。 意思決定、 情報共有、 リスク監視の目的を混ぜず、 資料、 参加者、 期限を絞ります。
内部監査は書類の有無だけでなく、 店舗訪問、 サンプル取引、 権限ログ、 衛生記録を組み合わせます。 ブランド別の弱点を比較し、 横展開します。
中央集権と現場裁量の境界
- 権限:事項、 金額、 ブランド、 緊急度別に承認者を定める
- 会議:決定、 共有、 監視の目的を一つずつ割り当てる
- 報告:指標定義、 締日、 責任者、 修正履歴を統一する
- 監査:店舗現場とシステム記録の両方から証拠を取る
統合ガバナンスはすべてを本部承認にすることではなく、 守るべき最低線と現場が速く決める範囲を明文化することです。
統合効果を測るKPI
C-Unitedポッカクリエイト買収の実務:顧客、 店舗収益、 人材、 品質、 統合進捗を同じダッシュボードで読み、 短期効果のための無理を検知します。
顧客指標は客数、 客単価、 再来店、 クレーム、 提供時間等です。 ブランド別に基準線が違うため、 絶対値だけで順位付けせず、 改善幅と顧客約束を見ます。
店舗指標は粗利、 FL、 賃料比率、 店舗貢献利益、 廃棄、 欠品、 修繕です。 販促で売上が増えても粗利や作業負荷が悪化していないか確認します。
人材指標は欠員、 離職、 採用日数、 店長充足、 教育完了、 残業、 安全です。 統合施策が現場の疲弊で支えられていないかを早期に見ます。
統合指標はTSA終了、 システム移行、 契約更新、 購買切替、 データ品質、 シナジー実現費用です。 効果と費用を同じ期間で追います。
店舗数や売上だけで成功を語らない
- 基準線:取得前12か月と季節要因を固定する
- 定義:ブランド間で分子・ 分母・ 除外条件をそろえる
- 対策:閾値超過時の責任者と期限を決める
- 検証:会計、 POS、 勤怠、 品質記録を相互照合する
KPIは評価のためだけでなく、 顧客や現場へ無理が出たときに統合速度を落とす早期警戒装置として設計します。
2023年の合併を別の取引として読む
C-Unitedポッカクリエイト買収の実務:2022年4月の株主変更後、 2023年1月に対象法人がC-Unitedへ吸収された後続事実を区別します。
C-Unitedは、 経営の一体化、 事業推進体制の強化、 業務効率化、 シナジー最大化を目的として合併を公表しました。 合併時点で対象会社はすでに完全子会社でした。
企業合併では権利義務の承継範囲を法的形式と契約ごとに確認します。 契約、 許認可、 口座、 請求、 印章、 名称、 システム等について通知や変更作業が要らないとは限りません。
法人を残す期間には、 実績を分けて把握し、 統合準備を進められる利点があります。 一方、 二重本部、 法人間取引、 決算、 税務、 権限のコストが続きます。
取得時から即時合併を前提にするか、 一定期間分離するかは、 リスク、 許認可、 契約、 システム、 税務、 ブランド運営を踏まえて決めます。
株式取得と法人統合の目的を分ける
- 法務:合併契約、 機関決定、 債権者保護、 登記を計画する
- 契約:包括承継でも通知・ 同意・ 名義変更を一覧化する
- 会計税務:合併日、 残高、 固定資産、 欠損、 消費税を確認する
- 業務:請求、 口座、 許可、 雇用、 システムの切替を試験する
株式取得で支配を移し、 準備後に法人を統合する二段階は有力ですが、 合併日自体をゴールにせず翌日の営業と決算まで設計します。
価値評価へ落とす9つの論点
C-Unitedポッカクリエイト買収の実務:収益、 物件、 ブランド、 本部、 FC、 設備、 運転資本、 債務、 統合費用を一つの価値ブリッジに整理します。
ブランド価値は、 将来キャッシュフローへどう寄与するかで説明します。 認知度を独立加算し、 同じ効果を売上予測にも入れると二重計上になります。
店舗網は、 既存店利益、 更新余地、 新規出店力、 閉店負担へ分けます。 店数へ一律単価を掛ける方法では、 物件条件とブランド差を捉えられません。
本部機能には商品、 購買、 物件、 教育、 マーケティング、 IT等があります。 買い手が同じ機能を持つ場合も、 削減可能時期と移行費用を考えます。
価値の幅を示す場合、 客数、 客単価、 原材料、 人件費、 賃料、 改装、 閉店、 シナジーの感応度を分け、 経営判断へ影響する変数を特定します。
ブランドと店舗網を二重計上しない
- 店舗利益:店別の正常収益と更新投資を見積もる
- 成長:出店能力、 候補物件、 投資回収、 撤退率を確認する
- 本部:維持、 統合、 追加が必要な機能と人員を分ける
- 調整:ネットデット、 運転資本、 偶発債務、 統合費用を橋渡しする
価値評価表の各行に根拠資料と責任者を置けば、 ブランドへの期待を数値へ変える過程が監査可能になります。
失敗を防ぐリスクマップ
C-Unitedポッカクリエイト買収の実務:店舗停止、 顧客離反、 人材流出、 システム障害、 供給、 食品事故、 契約解除をシナリオで管理します。
重大リスクは、 起きる可能性が低くても全店へ波及するものです。 決済停止、 配送停止、 情報漏えい、 食中毒、 共通商品の回収等は早期検知と即時判断が必要です。
ブランド統合のリスクは徐々に現れることがあります。 再来店低下、 口コミ変化、 離職、 品質ばらつきを月次で追い、 施策との時間関係を記録します。
契約リスクは、 承諾漏れや更新期限超過のように台帳で防げます。 期限、 責任者、 相手方、 提出物、 証跡を管理し、 口頭了解だけで完了にしません。
リスクへ金額を置く際は、 最大損失だけでなく、 復旧時間、 代替店舗、 保険、 顧客補償、 広報、 規制対応を含めます。
発生確率と影響だけでなく検知時間を見る
- 検知:誰がどのデータで何時間以内に異常を知るかを決める
- 判断:営業停止、 回収、 公表、 費用支出の権限を明確にする
- 代替:予備回線、 別配送、 代替仕入、 応援人員を用意する
- 演習:机上訓練で連絡、 証拠、 顧客対応、 復旧を試す
リスク表を契約時に作って終わらせず、 Day1、 30日、 100日、 システム切替、 法人合併の節目で更新します。
売り手が準備するデータルーム
C-Unitedポッカクリエイト買収の実務:企業集団から切り出す会社について、 単体財務、 店舗、 契約、 人、 IT、 ブランド、 親会社依存を再現可能な形で開示します。
最初に資料索引を作り、 資料名、 法人、 ブランド、 店舗、 期間、 版、 作成者、 更新日、 機密区分を付けます。 買い手の質問へ個別メールで答え続けないようにします。
店舗別PLと賃貸借台帳は同じ店舗コードで結びます。 財務上の店舗と実際の看板名が違う場合、 変換表を用意します。
親会社とのサービス、 取引、 保証、 口座、 システム、 知財を一覧化し、 クロージング後に終了するものを早期に示します。 隠すほど代替準備が遅れます。
重要な問題には、 事実、 影響範囲、 原因、 是正、 再発防止、 残余リスクを添えます。 課題の存在より、 説明の不一致や資料欠落の方が信頼を損なうことがあります。
良い面と課題を同じ精度で示す
- 索引:最新版、 対象期間、 出所、 機密、 質問履歴を管理する
- 整合:会計、 POS、 契約、 店舗、 人員のIDをそろえる
- 依存:親会社サービスの終了日と代替費用を示す
- 問題:調査、 是正、 残余リスクを時系列で開示する
買い手が独立後の姿を再計算できるデータルームは、 価格交渉だけでなく移行計画の精度を高め、 クロージング後の驚きを減らします。
買い手が経営会議で問うべきこと
C-Unitedポッカクリエイト買収の実務:案件の魅力、 単独価値、 シナジー、 下方リスク、 資金、 統合能力、 撤退基準を一枚にまとめます。
買い手は、 なぜこの会社でなければならないかを説明します。 店舗数やブランド名だけでなく、 物件、 人材、 商品、 本部能力、 顧客基盤のどれを取得するのかを特定します。
単独価値とシナジー価値を分け、 売り手へどこまで支払うかを判断します。 実現可能性の低いシナジーを全額価格へ織り込まないようにします。
統合責任者が通常業務と兼務する場合、 時間と権限を確保します。 買収資金があっても、 IT、 人事、 購買、 品質を統合する人材が不足すれば価値を失います。
下方シナリオでは、 客数減、 原価高、 賃上げ、 店舗閉鎖、 改装、 システム遅延を組み合わせ、 資金繰りと契約制限に耐えられるかを確認します。
規模ではなく実行能力を買う
- 必然性:代替案と比較し、 取得対象の固有資産を示す
- 価格:単独価値、 シナジー、 負債、 費用を分ける
- 能力:PMI責任者、 予算、 外部支援、 意思決定速度を確認する
- 下方:複数ストレスが同時に起きる資金計画を作る
買収承認資料に「取得しない場合」 も載せれば、 案件を進める勢いだけでなく、 他の成長投資との比較で判断できます。
自社案件へ置き換える9枚の資料
C-Unitedポッカクリエイト買収の実務:ニュースの感想で終わらせず、 売り手と買い手が実際に更新できる九つの管理資料へ落とします。
一枚目はファクトシート、 二枚目は法人・ ブランド・ 店舗図、 三枚目は時系列、 四枚目は店舗台帳です。 案件の対象と規模を共通言語にします。
五枚目は親会社依存台帳、 六枚目はスタンドアロンPL、 七枚目はシナジーブリッジです。 切り出し費用と統合効果を混ぜません。
八枚目はDay1・ 100日計画、 九枚目はリスク・ 意思決定ログです。 各項目に責任者、 期限、 証拠、 未決事項を置きます。
資料は完成品として固定せず、 DD、 契約、 決済、 PMIで版を更新します。 変更理由を残せば、 買収前仮説がどこで外れたかを学習できます。
公表事例をチェックリストに変える
- 共通ID:法人、 ブランド、 店舗、 契約、 システムを結ぶ番号を作る
- 時点:すべての数値と状態へ基準日を付ける
- 根拠:URL、 契約、 帳票、 担当者を資料行へひも付ける
- 未決:推測で埋めず、 質問、 責任者、 回答期限を残す
九枚を経営会議の定例資料にすると、 法務、 財務、 現場、 ITが同じ案件像を見ながら優先順位を決められます。
公表情報と案件内資料の差を埋める開示マトリクス
公表資料から確定できるのは、 当事者、 100% という割合、 合意公表日、 実行日、 実行時点の201店舗、 後続合併です。 まず、 この六項目を固定欄に置きます。 取得価額や株式数は空欄のままです。
次に、 案件内では株主名簿、 株式譲渡契約、 法人登記、 決算書、 店舗台帳が必要です。 公表事実と機密資料を同じ表へ並べます。 ただし、 閲覧権限は資料ごとに変えます。
一方で、 店舗運営の質問は部門をまたぎます。 例えば一店の閉店判断には、 賃貸借、 店舗利益、 設備、 人員、 ブランド、 近隣店が関係します。 質問票を部署別に分割しすぎると回答が矛盾します。
そこで、 質問へ法人ID、 ブランドID、 店舗ID、 契約IDを付けます。 回答の基準日も記録します。 回答が更新された場合は、 過去版を消さず、 変更理由と承認者を残します。
さらに、 非開示の数字は一般的な倍率で埋めません。 必要な原本、 担当者、 回答期限へ変換します。 回答が得られない場合は、 価格、 補償、 前提条件、 取得後調査のどこで扱うかを決めます。
この方法なら、 ニュースで分かる範囲と、 投資判断に必要な範囲を混ぜません。 経営会議も、 事実、 仮説、 未決事項を別の色で読めます。
201店規模の会社取得で質問を重複させない
| 確認領域 | 基準となる資料 | 判断時の注意 |
|---|---|---|
| 株式 | 株主名簿・ 定款・ 登記・ 契約 | 100% から発行株式数を推定しない |
| 店舗 | 店舗台帳・ 賃貸借・ 許可・ 店別PL | 201店の定義と基準日を確認する |
| 本部 | 組織図・ 共通契約・ 業務分掌 | 親会社依存と買い手機能を混ぜない |
| 後続合併 | 合併契約・ 公表資料・ 移行台帳 | 取得時点の成果として扱わない |
開示マトリクスはDD報告書の付録で終わらせず、 契約交渉、 Day1、 法人合併の完了証跡まで同じIDで引き継ぎます。
201店舗を六つの軸で再集計する
201店舗という公表数は規模感を示します。 ただし、 そのまま価値評価の単位にはできません。 まず、 直営・ FC等の運営形態を確認します。 次に、 営業中、 休業、 開店準備などの状態をそろえます。
第一の軸はブランドです。 第二は法人です。 第三は直営・ FC等の運営形態です。 第四は立地類型、 第五は契約期限、 第六は店舗貢献利益です。 六軸を一つの店舗コードで結びます。
例えば、 売上が同じ二店舗でも将来価値は異なります。 一店は長期契約で設備更新済みかもしれません。 もう一店は定借満了と大型改装が近いかもしれません。 過去利益だけでは差が出ません。
また、 商業施設店では館の売上報告と自社POSを照合します。 駅前店では営業時間と人員確保を見ます。 病院等の施設内なら営業制約や入館手続も確認します。
店別PLは本部費配賦前と配賦後を並べます。 本部統合で消える費用と、 店舗支援のため残す費用を分けます。 全額削減を前提にしません。
最後に、 維持、 改装、 移転、 業態転換、 閉店の選択肢を店舗ごとに置きます。 取得時点で一律に決めず、 契約期限と顧客影響から判断期日を設定します。
ブランド別合計だけでは見えない将来負担
| 確認領域 | 基準となる資料 | 判断時の注意 |
|---|---|---|
| 状態 | 店舗マスター・ 営業カレンダー | 開店準備や長期休業を営業店数へ混ぜない |
| 物件 | 賃貸借・ 施設規則・ 保証資料 | 契約更新と改装投資を同じ年表へ置く |
| 採算 | POS・ 勤怠・ 仕入・ 家賃・ 修繕 | 本部配賦前後を並べる |
| 選択肢 | 店舗事業計画・ 商圏・ 退出見積り | 閉店費用と近隣店への影響を含める |
店舗データキューブを月次更新すると、 店数の増減だけでなく、 契約更新、 投資、 顧客移動を含むポートフォリオ判断ができます。
サッポログループからの切出し仕訳を設計する
カーブアウトでは、 会計上の会社が存在しても、 親会社の機能を使っている場合があります。 経理、 人事、 IT、 購買、 保険、 資金、 法務を機能ごとに棚卸しします。
まず、 直近12か月の親会社配賦を抽出します。 その費用が株式移転後に消えるかを確認します。 次に、 対象会社が自ら負担する代替費用を見積もります。 差額だけを正常収益へ反映します。
TSAを結ぶ機能は、 通常運営費と移行費を分けます。 月額料金、 追加作業、 終了支援、 延長料金も別にします。 買い手側の重複人員がすぐ削減できるとは限りません。
一方で、 親会社との仕入や物流が商流に残る場合があります。 その場合は、 一時的なTSAではなく継続取引です。 価格、 品質、 数量、 解除、 競合情報の管理を独立契約で定めます。
貸借対照表では、 グループ間債権債務、 キャッシュプール、 保証、 税金、 保険、 未払配賦を整理します。 クロージング前精算と、 取得後に残す残高を分けます。
したがって、 切出し仕訳は一回の会計処理ではありません。 取得価額調整、 Day1現金、 TSA請求、 独立後予算をつなぐ管理台帳です。
スタンドアロン費用と移行サービスを二重計上しない
| 確認領域 | 基準となる資料 | 判断時の注意 |
|---|---|---|
| 親会社配賦 | 総勘定元帳・ 配賦基準・ 請求書 | 消える費用と代替費用を両方見る |
| TSA | サービス一覧・ 料金・ SLA・ 終了計画 | 通常費用と一時移行費を分ける |
| 会社間残高 | 残高確認・ 契約・ 入出金 | 決済前精算と継続取引を区別する |
| 保証・ 保険 | 保証状・ 保険証券・ 貸主資料 | 親会社離脱後の追加担保を見積もる |
分離台帳をスタンドアロンPLと13週資金繰りへ連動させれば、 配賦を戻しただけの過大な利益を防げます。
三つの顧客体験を収益モデルへ翻訳する
複数のカフェブランドは、 価格帯だけで区別できません。 注文方式、 提供時間、 席の使い方、 フード比率、 滞在目的、 主要立地を比較します。 顧客が変化を感じる接点を特定します。
次に、 商品別粗利と作業時間を結びます。 粗利率が高くても、 ピーク時の提供を遅らせる商品は機会損失を生む場合があります。 ブランドごとの運営能力を数字へ落とします。
共通購買は、 包装材や間接材から試せます。 一方、 コーヒー豆や看板商品は官能品質へ直結します。 テスト店舗で味、 作業、 廃棄、 顧客反応を測ります。
販促も一律化しません。 共通アプリやポイントを検討する場合、 ブランド横断利用の便益と、 各ブランドの会員規約・ 残高・ 顧客期待を比べます。
さらに、 本部人材の役割を変えます。 共通機能は基盤を提供します。 ブランド責任者は顧客約束を守ります。 二者の決裁が衝突しないよう事項別権限を決めます。
その上で、 売上シナジーと原価シナジーを別々に追います。 短期の原価低減で再来店が落ちた場合、 統合効果とは呼べません。
ブランド維持と共通化の順番を決める
| 確認領域 | 基準となる資料 | 判断時の注意 |
|---|---|---|
| 顧客体験 | 来店調査・ 口コミ・ 提供時間・ 商品構成 | 平均値でブランド差を消さない |
| 商品経済性 | 商品別売上・ 原価・ 作業時間・ 廃棄 | 粗利率とピーク処理を同時に見る |
| 共通購買 | 仕様書・ 見積り・ 官能試験 | 単価だけで主要原料を切り替えない |
| 横断施策 | 会員規約・ 残高・ 利用データ | 顧客通知と会計負債をそろえる |
共通化の候補を顧客可視性と事業効果の二軸で並べ、 裏側の低リスク領域から試すとブランド価値を守れます。
2023年合併へ向けた切替リハーサル
株式取得から合併までの期間は、 法人を分けたまま統合準備を進める時間として使えます。 ただし、 本件で実際にどのリハーサルを行ったかは公表されていません。 以下は一般的な設計です。
まず、 消滅法人名で動く項目を洗います。 請求書、 銀行、 カード加盟店、 許可、 賃貸借、 仕入、 雇用、 保険、 ドメイン、 メール、 印章が対象です。 包括承継でも通知や登録変更は残ります。
次に、 月次決算を仮合併します。 勘定科目、 店舗コード、 取引先、 固定資産、 在庫、 会社間残高を変換します。 差額がゼロになるまで本番日を迎えません。
店舗では、 レシート、 領収書、 振込先、 問い合わせ、 個人情報表示を確認します。 看板ブランドが続く場合でも、 法人名表示だけが変わる場所を特定します。
従業員については、 雇用承継、 社員番号、 給与、 社会保険、 勤怠、 年末調整、 証明書を試験します。 給与の並行計算を一回以上行うと誤差を見つけやすくなります。
最後に、 失敗時の代替を決めます。 請求やPOSは一部を並行運用できます。 一方、 登記や法人消滅は簡単に戻せません。 戻せない操作の前に共同判定を置きます。
包括承継でも名義・ データ・ 現場は自動で変わらない
| 確認領域 | 基準となる資料 | 判断時の注意 |
|---|---|---|
| 会計 | 仮合併残高・ 変換表・ 会社間照合 | 月次締めを本番前に再現する |
| 店舗 | 表示・ 領収書・ 決済・ 許可・ 窓口 | ブランド名と法人名を混同しない |
| 人事 | 雇用承継・ 給与並行計算・ 社会保険 | 社員番号変更で履歴を失わない |
| 復旧 | 切替台帳・ 障害手順・ 意思決定者 | 戻せない操作を先にしない |
合併日の成功は登記完了だけでなく、 翌営業日に全店舗が正しい法人名、 口座、 権限で動き、 月末決算を閉じられることで判定します。
後年の公表情報を取得時点へ逆輸入しない
C-Unitedの現在の沿革には、 2022年の取得と2023年の合併が記載されています。 これは日付確認に有用です。 一方、 現在の店舗、 組織、 株主、 施策を2022年の前提へ戻すことはできません。
後年にブランドが継続している事実があっても、 取得契約でブランド維持をどのように義務化したかは分かりません。 現在の結果から過去の契約条項を推測しません。
また、 買い手グループの後年の再編が公表されても、 本件の取得効果を示すとは限りません。 別の株主判断、 市場環境、 経営計画が関係します。
記事を更新する際は、 取引時点、 後続統合、 現在の三欄を作ります。 各欄に資料日を付けます。 変更の因果関係が公表されていない場合は、 単なる時系列として記載します。
さらに、 非開示事項の扱いも更新します。 後日対価が法定開示されたなら事実へ移します。 開示されていない事項は、 検索結果や推測記事で埋めません。
この境界を守ると、 長期運営の事例を紹介しつつ、 買収時点の当事者へ根拠のない成果や失敗を帰属させずに済みます。
現在の企業像と2022年案件を分ける
| 確認領域 | 基準となる資料 | 判断時の注意 |
|---|---|---|
| 取引時点 | 2022年の合意・ 株主変更・ 法定開示 | 予定と実行を分ける |
| 後続統合 | 2022年合併発表・ 2023年沿革 | 取得条件や成果を補完しない |
| 現在 | 現行会社・ ブランド公式ページ | 当時の店数や役員へ遡及しない |
| 更新 | 差分記録・ 参照日・ 修正理由 | 非開示を二次推測で埋めない |
更新履歴を記事制作台帳へ残し、 どの事実がいつ追加され、 どの記述を修正したかを監査できるようにします。
よくある質問
Q1. 取得価額はいくらでしたか
確認した一次資料では取得価額は公表されていません。 株式100% や201店舗という数字から、 一店舗当たり価格や企業価値を推定して事実のように示すことはできません。
読者の案件では、 正常収益、 ネットデット、 運転資本、 更新投資、 偶発債務を基に株式価値へ橋渡しし、 推定と契約価額を明確に分けます。
Q2. 201店舗すべてが直営店だったのですか
ロングリーチは対象会社が2022年4月時点で201店舗を展開していたと説明していますが、 確認した資料だけでは全店の直営・ FC内訳を確定できません。
店舗数を使うときは、 直営、 FC、 ライセンス、 休業、 開店準備等の定義と基準日を必ず確認します。
Q3. 株式100% 取得なら賃貸人の承諾は不要ですか
賃借人法人が続いても、 賃貸借や商業施設契約に支配権変更、 役員変更、 保証変更の通知・ 承諾条項がある場合があります。 契約ごとの確認が必要です。
承諾要否、 必要書類、 保証差替え、 期限を店舗台帳へ載せ、 口頭了解ではなく証跡を保管します。
Q4. 買収と2023年の合併は同じ取引ですか
同じではありません。 2022年4月1日に株式100% が移り、 対象会社は完全子会社になりました。 その後、 C-Unitedとポッカクリエイトは2023年1月1日付で合併しました。 本稿が確認した公表資料だけでは、 法的形式や存続会社まで断定しません。
株式取得のクロージングと、 法人を消滅させる合併の法務・ 税務・ 業務工程は分けて管理します。
Q5. ブランドは一つに統合されたのですか
C-Unitedは複数ブランドを運営しています。 公表資料から、 すべての看板や商品を一つへ変更したという事実は確認できません。
ブランド統合では、 顧客が選ぶ理由を残し、 会計、 衛生、 購買等の裏側をどこまで共通化するかを別々に決めます。
Q6. 買い手側のシナジーは実現しましたか
ロングリーチは価値向上仮説を公表していますが、 案件単独の効果額、 店舗利益、 統合費用は確認した資料では開示されていません。 成果を断定できません。
公表された意向と取得後の成果を分け、 KPIの実績と費用を根拠に検証します。
Q7. 株式譲渡なら営業許可は何もしなくてよいですか
法人格が続く場合でも、 代表者、 施設、 食品衛生責任者、 営業内容等の変更届が必要になることがあります。 所管保健所と許可ごとに確認します。
許可証の名義、 施設、 期限、 届出履歴を店舗コードへ結び、 変更後の受理証跡を保管します。
Q8. 従業員の同意は必要ですか
株式譲渡では雇用主法人が通常変わらないため、 事業譲渡の転籍とは構造が異なります。 ただし労働条件変更や配置転換は別に適法性と説明を検討します。
キーパーソン、 未払賃金、 制度差、 相談窓口を確認し、 雇用の連続性だけで不安や離職リスクを過小評価しません。
Q9. 親会社のサービスはそのまま使えますか
売り手グループの経理、 IT、 購買、 保証等は株式移転後に終了する可能性があります。 継続できるかは契約と合意次第です。
終了、 継続、 TSA、 第三者切替へ分類し、 代替費用、 データ移行、 障害対応をDay1前に試験します。
Q10. 店舗別PLがなくても全社利益だけで評価できますか
店舗網の物件、 商圏、 設備、 営業時間、 賃料が異なるため、 全社数字だけでは将来の投資と閉店リスクを判断しにくくなります。
POS、 勤怠、 仕入、 賃貸借を店舗コードで結び、 ブランド別・ 店舗別・ チャネル別の正常収益を再構築します。
Q11. 匿名モデル事例との違いは何ですか
本稿は実名当事者の一次資料に基づく、 全国チェーン会社の全株取得と後続合併です。 既存サイトの個店や一部店舗の匿名モデルとは当事者、 対象、 方式、 規模が異なります。
匿名モデルの筋書きは流用せず、 合意、 株式移転、 カーブアウト、 本部統合、 法人合併という公表案件固有の時系列で構成しています。
Q12. 小規模カフェの売却にも参考になりますか
規模は大きく異なりますが、 当事者と対象を分ける、 価格非開示を推測しない、 賃貸借、 従業員、 ブランド、 Day1を確認する考え方は応用できます。
小規模案件では資料量を必要十分に絞りつつ、 物件、 許認可、 店主依存、 レシピ、 常連対応を優先してください。
一次資料・ 公的資料
案件条件は、 当事会社、 株主、 投資家または法定開示の資料を優先しました。 二次データベースは案件発見の索引に限り、 本文の数値を補う根拠にはしていません。
- ロングリーチグループ:C-Unitedによるポッカクリエイト買収の合意発表 — 2022年2月10日の合意発表
- Longreach Group: ポッカクリエイト投資実例 — 100% 取得、 201店舗、 価値向上仮説
- ポッカクリエイト: 株主変更のお知らせ — 発行済株式100% と4月1日予定
- C-United: 沿革 — 2022年4月1日の取得と2023年合併
- C-United: ポッカクリエイトとの合併 — 2023年1月1日付の合併
- ポッカサッポロ: ポッカクリエイトの株式譲渡 — 売り手側の取引公表
- サッポロHD: 有価証券報告書ライブラリ — 2022年開示資料の公式入口
- サッポロHD: 決算短信ライブラリ — 2022年決算資料の公式入口
- サッポロHD: 統合報告書・ ファクトブック — 構造改革資料の公式入口
- 中小企業庁: 事業承継 — 中小M&Aガイドラインを含む公的な実務資料
- 厚生労働省: HACCPに沿った衛生管理 — 食品衛生の公的資料
- 個人情報保護委員会: 個人情報保護法ガイドライン — 会員情報の取扱い
サイト内では、カフェM&A総合センターの案内、譲渡を検討する方向け相談、譲受・ 出店希望の登録、中小M&Aガイドラインへの対応、M&Aの進め方、カフェM&A事例一覧も確認できます。 案件ごとの法務、 税務、 会計、 労務、 許認可は、 当事者の最新資料と専門家の助言で個別に確かめてください。
まとめ: C-Unitedポッカクリエイト買収を自社の承継準備へ変える
C-Unitedポッカクリエイト買収から得られる第一の示唆は、 会社の全株式を取得すれば店舗網と契約の連続性を活かせる一方、 親会社依存、 店舗別採算、 賃貸借、 FC、 人材、 品質、 データを法人の中に残したまま引き受けるという点です。
2022年2月の合意、 4月の100% 取得、 2023年1月の合併は別の工程です。 売り手の選択と集中、 買い手のボルトオン仮説、 対象会社の営業継続を同時に設計するには、 ファクトシート、 店舗台帳、 依存台帳、 スタンドアロンPL、 Day1・ 100日計画を基準日付きで更新します。
取得価額、 株式数、 店舗別業績、 統合費用、 契約条項は非開示です。 本稿のDD・ 契約・ PMIは一般的な分析であり、 当事者が実施した内容や成果を示すものではありません。
カフェ事業の譲渡を検討する方は譲渡相談で状況を整理できます。 買い手として検討する方は譲受・ 出店希望登録を利用できます。