カフェ軽減税率承継では、 メニュー表を買い手へ渡すだけでは不十分です。 同じコーヒーでも、 飲食設備のある場所で店内飲食させる提供と、 持ち帰りのために容器へ入れて販売する取引では、 消費税率の判定が異なり得ます。 豆・ 焼菓子・ 酒類・ ギフト・ 宅配・ ケータリング・ チケットも、 商品名だけで一律に決まりません。
さらに、 税込同一価格を採用していても、 適用税率が同じになるわけではありません。 簡易インボイスの記載、 税率別区分経理、 売上返品、 未使用チケット、 クロージング前後の注文、 買い手のインボイス登録番号を別々に確認します。
2026年8月22日は、 免税事業者等からの課税仕入れに関する経過措置の切替直前です。 国税庁の令和8年度税制改正特集では、 原則80% 控除の期間が2026年9月30日までで、 その後は段階的な70% 、 50% 、 30% の制度へ見直されています。 M&Aの実行日が近くても、 売上側の8% ・ 10% 判定と仕入側の控除割合を混ぜてはいけません。
本稿は、 12の代表場面を取引単位で分け、 税務根拠、 商品マスター、 レシート、 会計、 契約、 Day1へつなぐ方法を説明します。 確認基準日は2026年8月22日です。 一般情報であり、 個別取引の税率、 課税時期、 仕入税額控除、 登録、 申告を保証しません。 最終判断は最新の国税庁資料、 所轄税務署、 案件の税理士へ確認してください。
目次
カフェ軽減税率承継の基本線を2026年8月22日時点で確認
国税庁のタックスアンサーは、 消費税等の標準税率を10% 、 軽減税率を8% と説明しています。 軽減税率の対象は、 酒類・ 外食等を除く飲食料品の譲渡などです。 カフェでは、 店内飲食が外食に当たり、 持ち帰りの飲食料品が軽減対象になる代表場面があります。
ただし「カフェ店内は全部10% 、 店外は全部8% 」 という短い標語だけで商品マスターを作りません。 酒類、 ケータリング、 一体資産、 食品以外の商品、 チケット、 セット、 役務、 値引き等は個別に確認します。
店内飲食か持ち帰りかは、 国税庁資料が示すように、 飲食料品を提供する時点で顧客へ意思確認を行うなどして判定します。 注文した場所や容器の形だけで決めません。
販売者が税込同一価格を設定しても、 店内飲食と持ち帰りの適用税率は異なります。 区分経理と申告が不要になるわけではありません。 原価・ 粗利の比較も、 本体価格と税額を分けて行います。
2023年10月1日からインボイス制度が始まっています。 売手がインボイスを交付するには適格請求書発行事業者の登録が必要です。 飲食店業等は一定の場合に適格簡易請求書を交付できます。
2026年10月には、 免税事業者等からの課税仕入れに係る経過措置の割合等が変わります。 これは主に買い手の仕入税額控除の論点であり、 顧客へ販売するコーヒーの8% ・ 10% を70% へ変える制度ではありません。
基準日は必ず記事、 商品マスター、 税務メモへ書きます。 国税庁Q&Aは2026年4月改訂版が公開されています。 クロージングが後日なら、 その日までの改正を再確認します。
一般的なカフェM&Aの進行はカフェM&A総合センターとはで確認できます。 本稿では税率・ 請求書・ 記録に対象を絞ります。
カフェ軽減税率承継で最初に分ける12の取引判定
第一は、 店内の席・ カウンター等の飲食設備で飲食させるコーヒーです。 外食として標準税率の検討対象になります。 缶・ ペットボトルをそのまま渡しても、 店内で飲食させる提供なら容器だけで持ち帰りにはなりません。
第二は、 注文時に持ち帰りと確認し、 持ち帰り容器で渡すコーヒーです。 酒類でない飲食料品の譲渡として軽減税率の検討対象になります。
第三は、 あらかじめ包装したコーヒー豆や焼菓子の店頭販売です。 飲食料品の譲渡として扱われる代表例ですが、 酒類、 非食品との組合せ、 店内飲食の実態を確認します。
第四は、 ビール、 ワイン、 リキュール等の酒類です。 飲食料品であっても軽減税率の対象から酒類が除かれるため、 持ち帰りでも8% と決めません。
第五は、 マグカップ、 器具、 雑貨、 書籍等の非食品です。 食品と同じレジで売るから軽減税率になるわけではありません。
第六は、 食品と非食品を一つの価格で組み合わせるギフトです。 一体資産または一括譲渡の考え方、 価格・ 原価による合理的区分等を国税庁Q&Aで確認します。
第七は、 飲食料品の宅配・ 出前です。 単なる配達は軽減対象となり得ますが、 相手方の指定場所で調理・ 配膳等の役務を伴うケータリングとは分けます。
第八は、 会議室、 イベント会場、 オフィス等での提供です。 商品を届けるだけか、 その場で取り分け・ 給仕・ 設営等を行うかを工程で確認します。
第九は、 コーヒーチケットや回数券です。 国税庁Q&Aは、 店内・ 持ち帰り共用のコーヒーチケットについて、 コーヒーを提供した時点で意思確認し適用税率を判定する説明をしています。
第十は、 モバイルオーダー・ 事前決済です。 注文時に持ち帰りを選んだ後、 店内利用へ変える場合など、 提供時点の意思確認とシステム修正を設計します。
第十一は、 法人・ 団体向け請求です。 店内貸切、 配達、 ケータリング、 物販で取引内容が違います。 簡易インボイスで足りるか、 通常の適格請求書が必要かも確認します。
第十二は、 M&Aクロージング前後の未履行取引です。 注文、 入金、 提供、 発送、 返品が売り手・ 買い手をまたぐ場合、 課税主体、 適用税率、 請求書、 売上・ 前受・ 債務を分けます。
12取引には、 商品コード、 提供場所、 意思確認、 税率根拠、 レシート、 会計科目、 責任者を付けます。 「コーヒー」 という一商品名を一税率へ固定しません。
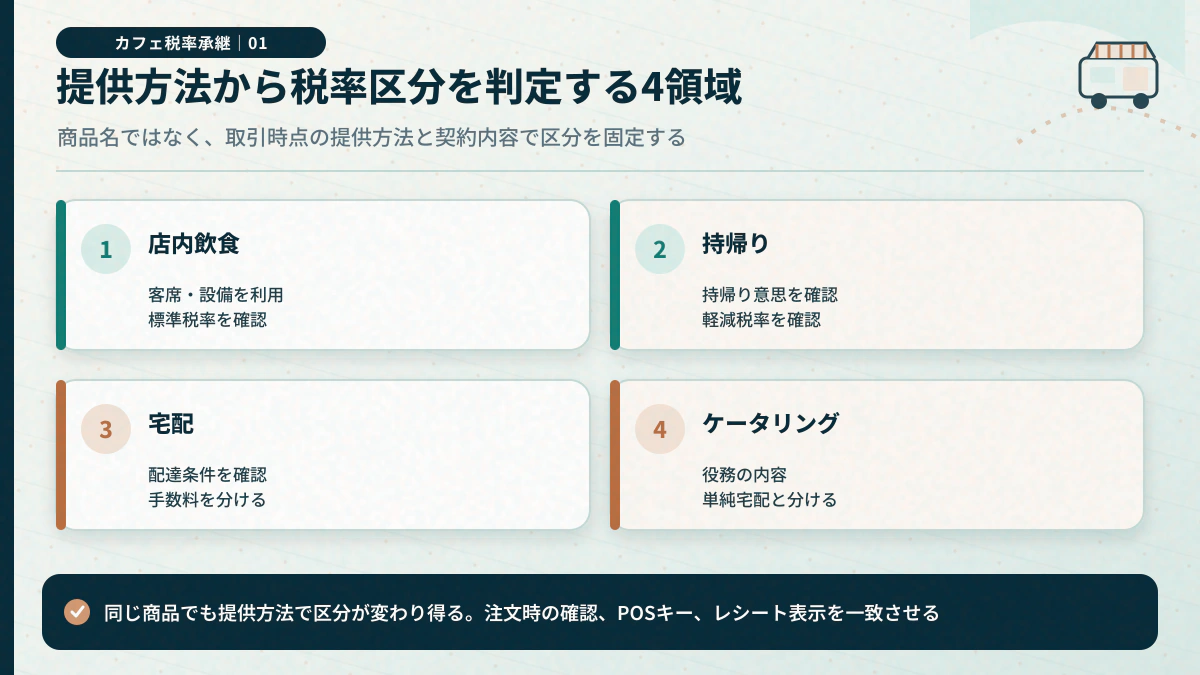
カフェ軽減税率承継で店内・ 持ち帰りを提供時点に判定する
国税庁Q&Aは、 飲食料品の提供が食事の提供か持ち帰りかを、 提供時点で顧客へ意思確認するなどして判定する考え方を示します。 注文受付時に選択肢を設けても、 提供までに意思が変わる場面を扱えるようにします。
対面注文では、 「店内でお召し上がりですか、 持ち帰りですか」 と確認します。 質問文を短く統一し、 聞き漏れ時のデフォルトを勝手に8% へ寄せません。
券売機では、 同じ商品に店内・ 持ち帰りのボタンを設ける方法があります。 選択後にスタッフが提供時点で確認し、 変更時に取消・ 再登録できるかをテストします。
テーブル注文は通常店内利用ですが、 店内客が家族用の持ち帰り商品を同時に注文することがあります。 一伝票内で税率・ 提供形態を商品行ごとに分けます。
持ち帰り注文を待つため一時的に席を使う場合や、 共用スペースがある場合、 飲食設備の利用実態を確認します。 形式的な掲示だけでなく、 実際にそこで飲食させているかを見ます。
テラス、 ベンチ、 共用ラウンジ、 商業施設の席、 イベント会場の机等が飲食設備に当たるかは、 設置者・ 利用関係等を含め国税庁資料と税理士へ確認します。 自店所有でないから常に持ち帰りとは決めません。
持ち帰り容器に入れた商品を客が店内で開けた場合、 販売者がどの時点で何を確認し、 実態としてどう運用しているかを見ます。 意思確認を形骸化させない案内と席管理を検討します。
店内で提供した料理の残りを後から持ち帰る場合、 国税庁Q&Aは、 その場で飲食するために提供した時点で食事の提供に該当し、 その後持ち帰っても軽減対象となる飲食料品の譲渡にはならない旨を説明しています。
持ち帰り用として別に注文し、 包装して販売する商品とは区別します。 一部を持ち帰る可能性があるだけで、 最初の店内提供を8% へ変更しません。
スタッフ研修では、 店内・ 持ち帰り、 変更、 混在注文、 共用席、 残り持ち帰りをロールプレイします。 税率の暗記だけでなく、 いつ意思を確認し、 どう訂正するかを練習します。
監査では、 レシートの店内・ 持ち帰り件数と、 容器使用、 席数、 時間帯を比較します。 不自然に持ち帰り比率が高い場合、 質問漏れやデフォルト設定を確認します。
顧客の選択を税率目的で誘導しません。 店内利用なのに持ち帰りを選ばせる、 または持ち帰りなのに店内へ固定する運用を避け、 実態に沿って判定します。
税込同一価格でも8% ・ 10% を区分する
国税庁は、 イートインとテイクアウトを税込同一価格で販売する例を公開し、 販売価格が同じでも適用税率が異なるため、 販売時点の意思確認、 区分経理、 申告が必要と説明しています。
たとえば税込550円で同一にしても、 店内は本体価格500円・ 税50円、 持ち帰りは本体価格の構成が異なります。 値札が同じだから会計データを一つへまとめません。
経営分析では、 税込売上だけを比較すると、 店内・ 持ち帰りの税抜売上と粗利を誤ります。 税率別の本体価格、 税額、 数量を確認します。
同一価格を採用する理由は、 顧客の分かりやすさ、 レジ速度、 価格戦略等があります。 税務処理を省く手段ではありません。
価格を分ける場合は、 店内税込価格と持ち帰り税込価格をメニュー・ ウェブで分かりやすく示します。 どちらの価格か分からない表示や、 税抜価格だけを大きく見せる表示を避けます。
価格改定時は、 8% ・ 10% の本体価格を再計算します。 端数処理の方法を商品マスターとレシートで統一します。 店舗ごとに異なる丸めを使う場合は理由を記録します。
値引きでは、 税率別対象へどう配分するかを確認します。 クーポンが店内・ 持ち帰り・ 食品・ 雑貨をまたぐ場合、 システムの按分・ 税額計算を税理士とテストします。
セット割引も、 一商品か複数商品の一括譲渡か、 店内と持ち帰りが混在するかを確認します。 「セット」 名称だけで全体を一税率にしません。
返品・ 取消は、 元取引の税率・ 金額へ戻します。 現在の商品税率で返品処理すると、 過去取引とずれる場合があります。
売上修正権限を限定し、 理由、 元レシート、 承認者を残します。 税率変更を値引き代わりに使わないよう監査します。
カフェ軽減税率承継の買い手は、 価格表だけでなく、 税抜・ 税込・ 税率・ 端数・ 値引き・ 返品の計算仕様を受け取ります。 売り手端末の出力と買い手会計の取込を照合します。
豆・ 焼菓子・ レジ前商品を取引単位で確認する
国税庁Q&Aは、 飲食店のレジ前で菓子等を販売する場面について、 単に飲食料品を販売するものとして、 飲食料品の譲渡に該当する説明をしています。 店内に置いてあるだけで外食10% になるとは限りません。
一方、 缶飲料やペットボトル飲料を店内で飲食させるために提供する場合は、 容器を開けずそのまま渡しても食事の提供に該当する旨がQ&Aにあります。 包装形態だけで判定しません。
コーヒー豆、 粉、 ドリップバッグ、 焼菓子を持ち帰り販売する場合、 酒類を除く飲食料品の譲渡かを確認します。 食品表示や営業許可は税率とは別論点です。
客が包装菓子を購入し、 店内席で食べる意思を示す場合、 提供時点の意思確認と飲食設備の利用を確認します。 レジ前商品は常に8% という固定ルールにしません。
試食、 サンプル、 ノベルティは、 対価、 販促、 セット商品との関係を確認します。 無料だから会計・ 税務上何も記録しないとは限りません。
量り売りは、 持ち帰りの飲食料品の譲渡として扱う代表場面でも、 容器代や追加サービス、 店内利用を分けます。 商品コードと税率根拠を残します。
冷凍ケーキ、 ギフト配送、 予約受取は、 注文日・ 引渡日・ 保存・ 配送を整理します。 税率判断と売上計上時期を混同しません。
ECで販売する豆・ 焼菓子は、 商品代、 送料、 ラッピング、 非食品付属品を分けます。 送料等の扱いは契約・ 表示・ 税務の専門家へ確認します。
店頭でマグカップと豆を別々に選び、 まとめて包む場合、 一体資産か一括譲渡かを取引実態で確認します。 選択可能な組合せと一つの価格だけを示す設計では、 国税庁Q&Aの該当例を確認します。
販売担当が自由にセットを作る運用を避け、 承認済み商品コード、 構成、 価格、 税率を使います。 新ギフト発売前に税理士が判定します。
自家焙煎商品の表示・ 衛生・ 期限は別稿の論点ですが、 税率マスターはその商品コードと一致させます。 表示上の名称変更で税率コードが外れないよう、 変更申請を連動させます。
酒類と食品・ 非食品セットの税率を分ける
軽減税率の対象となる飲食料品から酒類は除かれます。 ワインやビールを持ち帰り販売しても、 持ち帰りだから8% とはしません。 酒類該当性・ 販売免許は別途確認します。
コーヒー豆とワインのギフト、 焼菓子とリキュールのセットでは、 食品・ 酒類の対価をどう区分するかを税理士と確認します。 一括値引きの按分も国税庁Q&Aを参照します。
リキュール入り菓子や酒類を原料にした商品は、 完成品が酒類に当たるかを商品仕様で確認します。 「焼いたからアルコールはゼロ」 と推測しません。
マグカップ、 ドリッパー、 コースター等の非食品と豆をセットにする場合、 一体資産の要件を確認します。 国税庁資料は、 税抜価額1万円以下、 食品部分の価額割合が3分の2以上等の要件を示しています。 実際の構成と合理的な計算根拠を保存します。
一体資産と一括譲渡は同じではありません。 顧客が食品・ 非食品を任意に選ぶ場合、 あらかじめ一つの資産を形成・ 構成しているか等を確認します。
非売品のノベルティを付ける場合、 対価を求めているか、 ノベルティなしでも価格が変わらないかを確認します。 販売促進品だから自動的にゼロ円とはせず、 Q&Aの前提と照合します。
ギフト箱・ 包装資材の対価を別に受け取る場合、 商品価格との関係を確認します。 ラッピングサービスを一律に食品税率へ寄せません。
法人向け大量注文では、 食品、 酒類、 雑貨、 送料、 名入れ、 設営が混在することがあります。 見積書・ 請求書を税率・ 役務ごとに分けます。
商品写真や広告が「全部8% 」 と誤認させないよう、 価格・ 税率・ 構成を校正します。 店舗スタッフが口頭で誤案内しない研修も必要です。
買い手がギフト構成を変える場合、 旧商品の税率判定をコピーしません。 構成、 価格、 原価、 選択可能性、 酒類、 役務を再確認します。
カフェ軽減税率承継のギフト台帳には、 セットコード、 構成品、 各税率、 価格、 合理的区分根拠、 承認者、 施行日を入れます。
宅配・ 配達・ ケータリングをサービス工程で分ける
国税庁資料は、 テイクアウトや飲食料品の宅配等が軽減税率の対象となる一方、 相手方の指定場所で行う役務を伴う飲食料品の提供、 いわゆるケータリング等は対象外となる基本線を示します。
単なる配達かケータリングかは、 サービス名ではなく工程を確認します。 店舗で包装し、 指定住所へ届けて渡すだけか、 現地で調理、 加熱、 取り分け、 配膳、 給仕、 片付けを行うかを分けます。
配達先で味噌汁等を容器へ注ぐ、 飲料を取り分ける場面についても国税庁Q&Aに具体例があります。 自社サービスがどの例と同じ・ 違うかを税理士へ示します。
オフィス会議室へのコーヒーポット配達では、 機材貸出、 設置、 紙カップ、 回収、 スタッフ待機を明確にします。 飲料代と役務が混在する場合の対価区分を確認します。
イベント会場へ豆と抽出スタッフを派遣する場合、 食品の譲渡だけではありません。 現地抽出、 機材、 スタッフ、 設営、 席等を契約書・ 見積書へ書きます。
デリバリープラットフォームを介しても、 商品の提供内容は変わりません。 プラットフォーム手数料、 売上、 クーポン、 返金、 請求書を分けます。
置き配・ 無人受取では、 品質・ 衛生と税率を混同しません。 単なる宅配に当たるかの税務確認に加え、 温度、 期限、 誤配、 酒類年齢確認等を別途検討します。
配達料を別表示する場合、 その消費税の扱いを確認します。 商品と送料を一つの8% コードに固定しません。
キャンセル・ 不在・ 再配達・ 一部返品では、 元取引の税率と手数料を区別します。 プラットフォーム明細から会計へ取り込む際のマッピングをテストします。
法人契約は、 月末一括請求、 複数税率、 複数提供日を含むことがあります。 取引年月日、 内容、 税率別対価、 税額等を請求書へ正しくまとめます。
売り手の宅配売上を買い手が引き継ぐ場合、 取引先契約、 未履行注文、 前受金、 プラットフォームアカウント、 登録番号を確認します。 パスワード移管だけで販売主体を変えません。
コーヒーチケット・ 回数券・ 前受金を引き継ぐ
国税庁の2026年4月改訂Q&Aは、 店内・ 持ち帰り共用のコーヒーチケットについて、 チケットと引換えにコーヒーを提供した時に消費税の課税対象となり、 提供時に店内・ 持ち帰りを意思確認して税率判定する説明をしています。
同Q&Aは、 物品切手の発行が消費税の課税対象外である基本線と、 発行時の売上計上に合わせて課税対象とする継続適用の取扱いにも触れます。 ただし、 店内・ 持ち帰り共用券は発行時点で税率を判定できないと説明しています。
したがって、 旧店がチケット販売時に全額10% または8% で処理している場合、 契約・ 会計・ 継続適用を税理士が確認します。 記事の一般論で過去処理を修正しません。
売り手は、 発行総数、 販売数、 利用数、 失効、 残枚数、 金額、 会計処理、 税率、 利用条件を一覧にします。 紙券、 アプリ、 スタンプカード、 ギフト券を分けます。
買い手は、 未使用券を契約上引き受けるかを決めます。 顧客へサービス提供する義務と、 会計上の前受・ 引当・ 価格調整を税理士・ 弁護士と確認します。
紙券の偽造・ 複製、 番号欠落、 無記名、 期限なし等のリスクを確認します。 未使用残高を売上データだけでなく、 発行台帳と実査で見積もります。
店内用・ 持ち帰り用を分けて発行する方法は、 国税庁Q&Aにも対応例として示されています。 買い手が分離する場合、 旧共用券の扱いを顧客へ明確に案内します。
価格改定後に旧券を使う場合、 追加料金、 提供商品、 税率、 利用規約を確認します。 差額を取る場面の会計処理をテストします。
サブスクリプションは、 月額対価と各提供の関係、 店内・ 持ち帰り、 未利用、 解約、 返金を契約・ 税務上確認します。 コーヒーチケットと同じと決めつけません。
ポイントは、 値引き・ 支払手段・ 販促等の設計により扱いが異なり得ます。 既存の顧客資産記事と役割を分け、 本稿では税率・ 前受・ 取引時点だけを税理士へ確認します。
M&A契約別紙には、 未使用枚数・ 残高、 基準日、 利用条件、 買い手の履行範囲、 売り手の補填、 税務処理、 データ引渡しを記載します。
Day1前にテスト券を使い、 店内・ 持ち帰りの双方で税率、 残数、 レシート、 会計が正しく動くか確認します。
モバイル注文と利用場所変更を提供時点で扱う
モバイルオーダーは注文時点で店内・ 持ち帰りを選べますが、 国税庁資料の提供時点判定を運用へ反映します。 席から持ち帰り注文を選ぶ、 受取時に店内へ変える、 店内注文を持ち帰る場面を想定します。
注文画面には、 店内・ 持ち帰りを分かりやすく表示します。 初期値を持ち帰りに固定し、 顧客が気づかず8% を選ぶ設計を避けます。
テーブルQRと持ち帰りQRを分けても、 URLが共有される可能性があります。 席番号、 受取場所、 スタッフ確認を組み合わせます。
提供前の変更は、 取消・ 再注文または税率訂正で処理します。 差額返金・ 追加徴収、 決済手数料、 レシート、 会計をテストします。
提供後に残りを持ち帰る場合は、 最初の店内提供の判定を後から8% へ変えません。 追加で持ち帰り用商品を販売する場合は別取引にします。
モバイル決済の時刻と、 商品提供時刻が離れる予約注文では、 課税時期・ 税率判定を税理士へ確認します。 事前決済だけで提供実態を無視しません。
複数商品を一注文で店内・ 持ち帰りへ分ける場合、 商品行ごとの税率と提供ラベルを出します。 キッチンが取り違えない色・ 記号を決めます。
プラットフォーム側の税率設定が店舗POSと違う場合、 日次照合で検知します。 サービス更新で初期値が変わることもあるため、 リリース後に再テストします。
クーポン、 ポイント、 キャンセル、 部分返金は、 税率別の按分を確認します。 総額だけが合っていても税額がずれる場合があります。
障害時に口頭注文へ切り替える場合、 店内・ 持ち帰りの確認と税率記録を紙伝票へ残します。 復旧後の二重売上を防ぎます。
買い手がモバイルサービスを変えるなら、 旧設定を画面キャプチャと商品マスターで保存し、 新環境へ一つずつ移します。 顧客データ移行とは別に、 税率ロジックを独立検証します。
カフェ軽減税率承継の完成条件は、 注文ボタンが動くことではありません。 禁止ケース、 変更、 取消、 返品、 会計取込まで一連で正しいことです。
インボイス登録主体をM&A方式で分ける
適格請求書発行事業者の登録は事業者単位です。 株式譲渡で法人格が同じ場合と、 事業譲渡で買い手という別事業者が営業する場合を分けます。
株式譲渡では、 通常は対象法人が続きますが、 商号、 本店、 代表者等の変更や公表情報を確認します。 登録番号が同じと推測してレシートを放置せず、 国税庁公表サイトと通知で確認します。
事業譲渡では、 買い手が自分の登録状況・ 登録番号で請求書を発行します。 売り手の登録番号を店舗資産として渡せるとは考えません。
個人事業から法人への移行も事業者が異なります。 店主が同じ人物でも、 買い手法人の登録、 課税事業者選択等を税理士と確認します。
合併・ 会社分割等は法的効果が異なるため、 一般論で登録番号の扱いを決めません。 効力発生日、 消滅・ 存続法人、 請求書発行主体を税理士・ 税務署へ確認します。
レシートには、 店舗名だけでなく、 適格簡易請求書の作成者名称・ 登録番号等の必要事項を正しく表示します。 ブランド名と法人名の関係も確認します。
クロージング時刻前後で、 同じ店舗・ 端末から別事業者のレシートが出る場合があります。 切替時刻、 端末、 伝票番号、 現金・ 決済、 返品を分けます。
旧事業者の取引を新事業者が後日返品する場合、 返還インボイス等の扱いを税理士へ確認します。 売上の主体と返金実行者が違うことを隠しません。
法人顧客への月締め請求は、 クロージング前後で請求書を分けるか、 代理発行等の仕組みを使うかを確認します。 一枚へ混ぜる場合の法的・ 税務根拠を整えます。
インボイス登録の有無は、 買い手の納税義務・ 選択・ 取引関係へ影響します。 M&A契約の価格だけで判断せず、 税理士がシミュレーションします。
登録通知、 公表サイト、 e-Tax、 会計、 POS、 請求書、 ウェブを同じ基準日で更新します。 旧番号がテンプレートやPDFに残らないよう全媒体を検索します。
売り手向け相談は譲渡希望企業様専用相談、 買い手登録は譲受・ 出店情報を受け取るから確認できます。 登録・ 税務判断は税理士へ委ねます。
飲食店の適格簡易請求書を確認する
国税庁は、 不特定多数の者へ販売等を行う小売業、 飲食店業、 タクシー業等で、 インボイスの記載事項の一部を省略した適格簡易請求書を交付できると案内しています。
適格簡易請求書では、 交付を受ける事業者の氏名・ 名称を省略でき、 適用税率または税率ごとの消費税額等のいずれか一方を記載する取扱いがあります。 具体的な必要事項は最新の国税庁資料で確認します。
店舗名、 作成者名称、 登録番号、 取引年月日、 取引内容、 軽減税率対象である旨、 税率ごとに区分した対価等を確認します。 「簡易」 という名前でも、 税率も登録番号も不要ではありません。
8% 対象へ印、 星、 文言等を付ける場合、 凡例を分かりやすく表示します。 商品名だけで顧客が軽減対象を判断できるとは限りません。
店内・ 持ち帰りが混在する一レシートでは、 税率別に対価・ 税額等を正しく集計します。 同一税込価格でも区分します。
法人客から宛名付き領収書を求められる場合、 適格簡易請求書の要件と店舗の発行方針を決めます。 手書き領収書とレシートを二重計上・ 二重交付しない管理を行います。
手書き領収書へ登録番号ゴム印を押す場合、 日付、 内容、 税率、 対価等の必要事項を確認します。 印があるだけでインボイスになるとは限りません。
電子レシートは、 提供方法、 閲覧、 保存、 訂正、 再発行を確認します。 電磁的記録を受けた買い手側の保存要件も、 国税庁の電子帳簿保存法資料等で確認します。
決済端末の利用明細は、 店舗の適格簡易請求書と役割が違う場合があります。 カード明細があるから店舗レシート不要とは一律に判断しません。
返品・ 値引き・ 取消の書類について、 適格返還請求書等の要否・ 少額取扱いを税理士へ確認します。 元取引番号を残します。
レシートプリンター切替時には、 実物を印刷し、 文字欠け、 登録番号、 8% 印、 税率別合計、 店舗名、 日付を校正します。 画面プレビューだけで完了しません。
カフェ軽減税率承継の買い手は、 通常客、 法人客、 複数税率、 返品、 手書き、 電子の六場面をテストします。
2026年10月の経過措置変更を取引時期で管理する
国税庁の令和8年度税制改正特集は、 免税事業者等のインボイス発行事業者以外から行う課税仕入れについて、 一定割合を控除できる経過措置の見直しを案内しています。
本稿の基準日である2026年8月22日は、 2023年10月1日から2026年9月30日まで続く原則80% 控除期間中です。
次の段階は2026年10月1日から2年間の70% です。 公式特集には、 2028年10月1日から2年間は50% 、 2030年10月1日から1年間は30% 、 2031年10月1日以降は0% という時系列も示されています。
この割合は、 売上に適用する軽減税率8% を変更するものではありません。 仕入税額控除の経過措置です。 商品マスターの8% を70% へ変更する操作はしません。
適用には、 区分記載請求書等と同様の記載事項を満たす書類や一定の帳簿保存など要件があります。 割合だけを知っていても控除できるとは限りません。
国税庁Q&Aは、 役務提供について原則として約した役務全部が完了した日、 資産の譲受けでは原則として引渡しの日など、 課税仕入れの時期により割合を判断する説明をしています。 契約日・ 支払日だけで決めません。
2026年9月から10月をまたぐ保守、 清掃、 広告、 コンサルティング等は、 役務完了、 短期前払費用の継続処理等を税理士が確認します。 記事の例を自動適用しません。
食品・ 包材等の商品仕入れは、 引渡日ごとに9月分・ 10月分を区分する必要がある場合があります。 月末一括請求でも納品記録を保持します。
令和8年度見直しには、 取引先一者当たりの課税仕入れ額に関する上限や、 適用開始課税期間等の条件があります。 中小カフェだから常に無関係とは限りません。 最新特集と法令を税理士が確認します。
既存契約の価格交渉は、 控除割合の変化だけで機械的に行いません。 取引先の登録予定、 総額、 品質、 供給、 契約、 優越的地位等を考慮し、 弁護士・ 税理士へ相談します。
仕入先台帳には、 登録番号、 公表確認日、 免税・ 課税等の確認、 取引種別、 年間見込、 請求書要件、 経過措置割合、 根拠日を入れます。 登録番号の失効・ 変更も定期確認します。
M&Aで仕入先契約を買い手へ再締結する場合、 売り手時代の登録確認をコピーせず、 買い手が再確認します。 請求先名称と取引日も更新します。
カフェ軽減税率承継のクロージングが2026年10月付近なら、 売上側、 仕入側、 売り手、 買い手の四表を作ります。 誰のどの取引にどの制度が適用されるかを混ぜません。
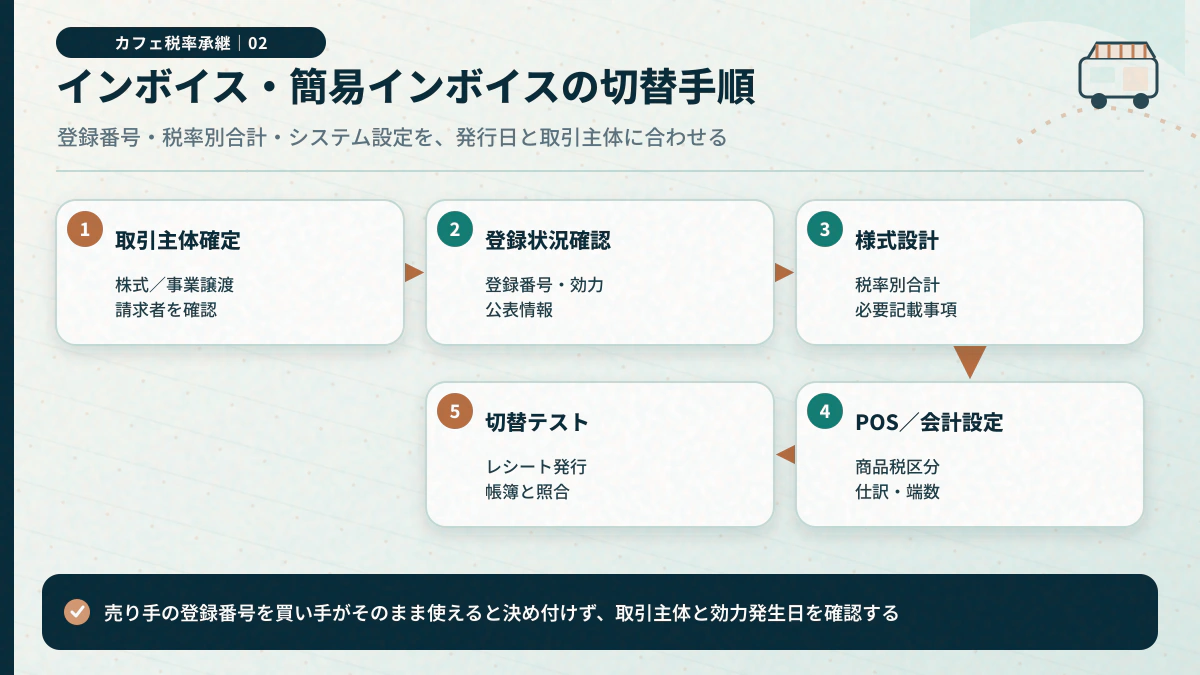
仕入先・ 請求書・ 帳簿を税率と登録主体で再点検する
仕入先一覧を、 食品、 酒類、 雑貨、 家賃、 光熱、 外注、 プラットフォーム、 広告、 専門家、 設備へ分けます。 同じ取引先でも複数税率・ 役務が混在する場合があります。
登録番号は国税庁の適格請求書発行事業者公表サイトで確認し、 確認日を残します。 請求書へ番号があるだけで、 有効・ 一致を確認したことにはなりません。
請求書の作成者、 取引日、 内容、 軽減対象の表示、 税率別対価、 税額等を確認します。 不備がある場合の修正依頼を買い手名義で行えるよう、 仕入先連絡先を引き継ぎます。
飲食料品の仕入れが8% でも、 店内提供売上は10% になることがあります。 仕入税率を売上商品へそのままコピーしません。
酒類仕入れは10% 、 食品は8% となる代表場面がありますが、 請求書の区分を確認します。 同一仕入先の一括請求を税率別に取り込みます。
送料、 手数料、 容器、 設置、 保守等を商品税率へ一括しないよう、 取引内容を確認します。 税理士と会計マッピングを作ります。
現金仕入れ、 立替、 従業員精算、 カード明細では、 適格請求書・ 簡易インボイス等の保存を確認します。 カード利用明細だけで仕入税額控除要件を満たすと一律に考えません。
電子で受け取った請求書・ 領収書は、 電子帳簿保存法上の保存方法を確認します。 紙へ印刷しただけで足りるかを古い運用で判断しません。
インボイスの写しや電磁的記録等には保存期間が関係します。 国税庁は一定のインボイス関係書類・ 記録について7年間保存を案内しています。 法人税・ 所得税等の他の保存も含め税理士へ確認します。
M&Aデータルームでは、 仕入先請求書に価格・ 口座・ 個人情報が含まれるためアクセスを制限します。 初期段階では集計、 後期DDでサンプルを開示します。
クロージング前後に同じ仕入先から納品される場合、 注文者、 納品日、 請求先、 支払者、 在庫所有者を確認します。 売り手宛請求を買い手が払う場合の精算・ 税務を契約で定めます。
買い手は、 仕入先ごとに10月変更の影響を試算します。 割合だけでなく、 登録予定、 年間取引、 書類、 課税期間、 上限等を含めます。
メニュー・ 店頭・ ウェブの総額表示をそろえる
国税庁は、 事業者が消費者へあらかじめ価格を表示する場合、 消費税等を含む税込価格を表示する総額表示義務を案内しています。 店頭、 メニュー、 チラシ、 ウェブ等、 媒体を問いません。
価格を表示していない場合まで表示を義務付ける制度ではありませんが、 カフェは通常、 メニューや棚札で価格を示します。 全媒体を棚卸します。
店内と持ち帰りの税込価格が異なる場合、 両方を明瞭に表示します。 どちらか一方だけを大きく示し、 条件を小さく隠す表示を避けます。
税込同一価格なら、 価格が同じ旨を案内できます。 ただし適用税率と区分経理は別です。 スタッフ向け資料へ明記します。
税抜価格を併記する場合も、 税込価格を明瞭にします。 国税庁通達は、 税抜価格をことさら強調して誤認を与える場合等へ注意を示しています。
棚札、 黒板、 デジタルサイネージ、 QRメニュー、 予約ページ、 デリバリー、 SNS投稿、 広告、 法人見積を一覧にします。 古い価格写真が固定投稿に残る場合も確認します。
期間限定値引き、 ハッピーアワー、 会員価格、 セット、 サービス料、 席料等を含む最終価格の見せ方を確認します。 消費者庁の景品表示法上の有利誤認等も別途確認します。
プラットフォームで店頭と異なる価格を設定する場合、 送料・ 手数料を含め顧客が誤認しない表示を確認します。 店舗側の総額表示だけで完了しません。
価格改定日は、 旧メニュー回収、 新メニュー掲示、 システム反映、 ウェブ更新を同時管理します。 深夜に切り替える場合、 予約・ 事前決済の旧価格を処理します。
誤価格が見つかったときの顧客対応、 返金、 レシート訂正を決めます。 表示ミスを税率変更で帳尻合わせしません。
買い手ブランドへ改装する場合、 税込表示、 法人名、 登録番号、 問い合わせ先を一緒に校正します。 価格だけを先に公開しません。
カフェ軽減税率承継では、 価格表のデザイン資産より、 商品コード・ 提供形態・ 税込価格・ 本体価格・ 税率・ 施行日が一致することを完成条件にします。
税率マスター、 権限、 変更履歴を買い手へ移す
税率マスターの行には、 商品コード、 商品名、 販売形態、 8% ・ 10% 、 軽減対象印、 税込価格、 本体価格、 端数、 会計科目、 根拠、 承認日を入れます。
同じ商品でも店内・ 持ち帰りを別コードまたは属性で管理します。 どちらを採るかはPOS仕様と業務に合わせますが、 集計時に税率を分けられることが必要です。
酒類、 非食品、 セット、 送料、 サービス料、 値引き、 チケット利用、 返品のコードも作ります。 未分類の「その他」 を通常運用にしません。
税率の根拠には、 国税庁Q&Aの問番号、 税理士メモ、 商品仕様、 提供方法を記録します。 URLだけでは、 どの前提で判定したか後から分かりません。
商品登録と税率変更の権限を分けます。 新商品を急いで販売するスタッフが8% を初期値のまま使わないよう、 税務承認を必須にします。
変更申請には、 変更理由、 旧・ 新税率、 施行日、 影響店舗、 価格、 レシート、 会計、 ウェブ、 在庫を入れます。 過去取引へ遡及する操作は別承認にします。
商品複製機能は便利ですが、 酒類や非食品を食品コードから複製すると税率が残るおそれがあります。 複製後に税率必須確認を出します。
店舗、 モバイル、 デリバリー、 EC、 会計に同じマスターを配信する場合、 同期時刻と失敗通知を確認します。 手動二重入力なら差分表を作ります。
退職者の管理者権限をDay1で削除し、 買い手の役割別アカウントへ移します。 共通IDのパスワード引渡しだけで終えません。
バックアップを取得し、 テスト環境で復元します。 売り手のクラウド契約が終了しても、 税率・ 取引履歴・ 請求書を必要期間閲覧できるか確認します。
監査ログは、 税率、 価格、 端数、 登録番号、 レシート文言の変更を追えるようにします。 ログがない場合、 変更票と画面証拠を保存します。
カフェ軽減税率承継の切替リハーサルでは、 少なくとも店内、 持ち帰り、 酒類、 雑貨、 ギフト、 宅配、 チケット、 返品を一件ずつ通します。
税率別照合と模擬締めで移行を検証する
移行検証は、 レシートが印刷できたことで終えません。 注文、 決済、 POS、 会計、 請求書、 在庫、 入金を一つの取引番号で追います。
店内コーヒーは10% 、 持ち帰りコーヒーは8% という想定取引を作り、 税込価格、 本体価格、 税額、 端数を確認します。 同一価格と別価格の両方を試します。
一伝票に店内10% 、 持ち帰り8% 、 雑貨10% を入れ、 税率別合計、 レシート印、 会計仕訳を確認します。
酒類と食品ギフト、 食品とマグのセットを試し、 承認した合理的区分と一致するか見ます。
宅配とケータリングは別コードでテストします。 スタッフがサービス名を見て選べる説明と、 契約内容の証拠を確認します。
チケット販売、 チケット利用の店内・ 持ち帰り、 失効、 返金を通します。 前受・ 売上・ 税率が税理士設計どおりか見ます。
クーポン、 ポイント、 全体値引き、 部分取消、 返品を税率別に確認します。 返金額だけでなく税額・ 売上戻しを見ます。
法人客の簡易インボイス、 宛名付き領収書、 月締め請求を作成し、 登録番号・ 取引日・ 内容・ 税率別対価等を校正します。
モバイル注文を店内から持ち帰りへ変更し、 決済差額と訂正レシートを確認します。 逆方向も試します。
日次締めでは、 8% ・ 10% の税込売上、 本体、 税額、 現金・ 決済、 取消、 返品をPOSと会計で照合します。 差異の許容値をゼロまたは明確な端数理由にします。
月次模擬締めでは、 売上税額、 仕入税額、 インボイス未取得、 免税事業者等仕入の経過措置、 前受、 未払を税理士と確認します。
旧システムと新システムを一定期間並行集計する場合、 二重売上を避けます。 比較用データと正式帳簿を明確にします。
差異は、 商品マスター、 時刻、 端数、 値引き、 返品、 連携、 手入力に分類します。 合計が偶然一致しても個別誤りが相殺されていないか確認します。
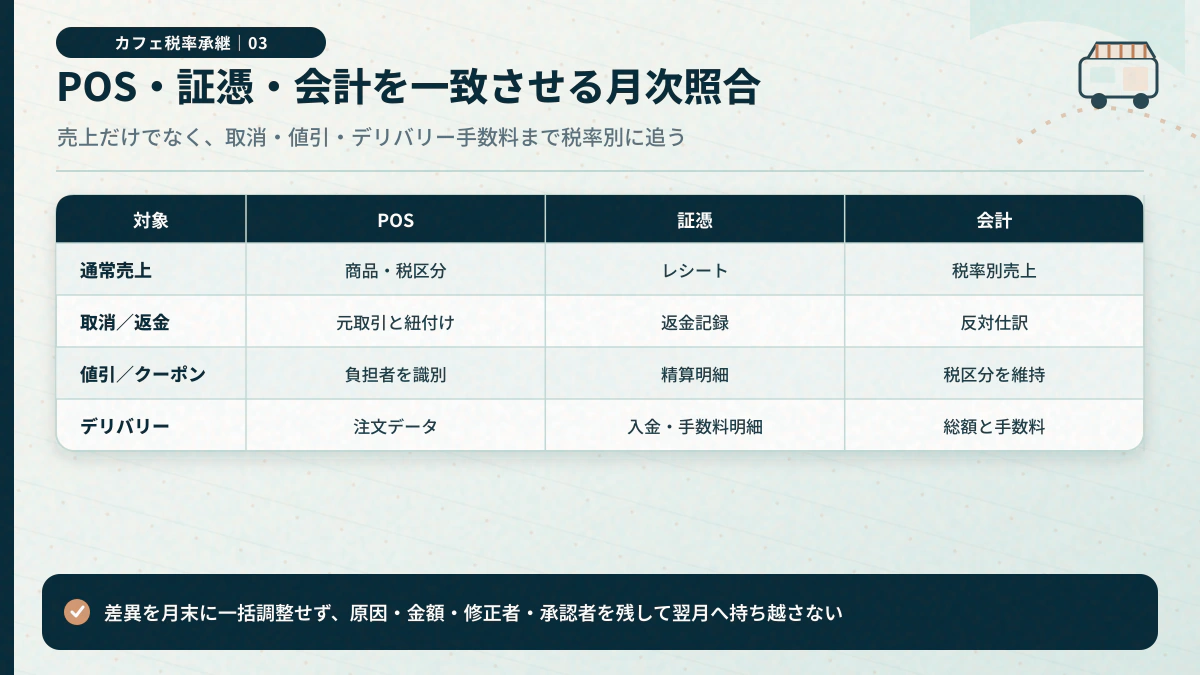
売り手・ 買い手の税務データルームを整理する
税務データルームは、 「売上判定」 「仕入・ インボイス」 「登録・ 届出」 「チケット・ 前受」 「システム」 「申告・ 照会」 の六群へ分けます。 顧客資産や一般POS移管とはフォルダーを分けます。
売上判定には、 全商品、 提供形態、 税率、 価格、 根拠Q&A、 税理士メモ、 変更履歴を入れます。 売上上位だけでなく酒類、 雑貨、 セット、 宅配、 イベントを含めます。
仕入・ インボイスには、 主要仕入先、 登録番号、 請求書サンプル、 経過措置、 帳簿、 電子保存を入れます。 2026年10月をまたぐ取引を抽出します。
登録・ 届出には、 適格請求書発行事業者の登録通知、 公表確認、 課税事業者選択、 簡易課税等の届出・ 適用状況を税理士が確認します。
チケット・ 前受には、 発行・ 利用・ 残高・ 失効・ 会計方針・ 利用規約を入れます。 個人情報を必要以上に開示しません。
システムには、 商品マスター、 レシート、 端数、 権限、 ログ、 連携仕様、 バックアップ、 テスト結果を入れます。 パスワード自体を初期データルームへ置きません。
申告・ 照会には、 消費税申告、 修正・ 更正、 税務調査・ 照会、 指摘・ 対応、 未解決を入れます。 存在だけで違反と断定せず、 税理士が事実と影響を評価します。
月別・ 税率別売上が申告と一致するか、 サンプル期間で確認します。 店内・ 持ち帰り比率が異常な店舗を抽出します。
過去の誤設定が見つかった場合、 買い手が独断で修正申告を決めません。 売り手税理士、 買い手税理士、 弁護士が期間・ 主体・ 金額・ 契約責任を確認します。
データの保存期間と閲覧方法を契約で定めます。 旧会計サービス解約後も必要帳簿・ 請求書を復元できるようにします。
M&A支援の透明性は中小M&Aガイドラインの遵守について、 個人情報の方針はプライバシーポリシーで確認できます。 個別税務は双方の税理士が検証します。
契約、 在庫、 未履行取引をクロージング日時で分ける
M&A契約には、 消費税の一般条項だけでなく、 譲渡対価の内訳、 課税・ 非課税等の取扱い、 在庫、 固定資産、 前受、 未払、 チケット、 未履行注文、 価格調整を税理士・ 弁護士と反映します。
事業譲渡対価の資産配分は、 消費税・ 法人税等へ影響します。 営業権、 棚卸資産、 設備等の配分を当事者が一貫して扱えるよう、 根拠を確認します。 本稿で具体的配分を示しません。
株式譲渡では株式取引の消費税区分と、 対象会社が継続する店舗取引を分けます。 株式譲渡だから店舗の未払消費税が消えるとは考えません。
在庫は、 食品、 酒類、 雑貨、 ギフト、 包材へ分け、 数量、 取得価額、 税率、 所有者、 引渡日を確認します。 売り手の仕入税額控除と買い手への譲渡取引を税理士が整理します。
クロージング前に注文・ 入金し、 後に提供・ 発送する取引は、 売上・ 前受、 適用税率、 請求書、 履行義務を分けます。 注文日だけで売り手売上と決めません。
未使用チケット・ ギフト券は、 負債・ 履行義務、 税務処理、 顧客案内、 価格調整を確認します。 データ残高と会計残高の差異を別紙にします。
売り手時代の返品・ 返金を買い手が処理する場合、 元取引主体、 税率、 適格返還請求書等、 資金精算を定めます。
クロージング日の日次売上を、 時刻で売り手・ 買い手へ分ける場合、 レジ締め、 現金、 決済バッチ、 デリバリー、 ECを同時に切り替えます。
決済事業者の入金が後日でも、 売上主体を入金日だけで決めません。 取引・ 役務提供・ 決済契約を確認します。
登録番号切替が間に合わない場合、 旧番号を使い続けず、 営業開始延期、 レシート再設定等を検討します。 税理士・ 税務署へ確認します。
表明・ 補償等は弁護士が案件ごとに設計します。 過去税務、 未解決、 調査、 商品マスターの例外を開示別紙へ載せます。
売り手の移行支援には、 税理士間説明、 商品マスター、 月次締め、 過去返品、 チケット照合、 10月切替を含めるか定めます。
カフェ軽減税率承継の契約完成条件は、 税率一覧、 登録主体、 未履行取引、 前受、 在庫、 返品、 保存データの責任が時刻で分かれることです。
Day1から30日まで税率・ 請求書・ 会計を監査する
30日前に買い手の法人、 登録番号、 課税・ 届出状況、 会計方針を税理士が確認します。 株式譲渡でも代表者・ 公表情報を確認します。
25日前に12取引を商品マスターへ落とし、 税率根拠と価格を承認します。 未判定商品は販売停止候補にします。
20日前にレシート、 簡易インボイス、 手書き、 電子、 法人請求書を設定します。 登録番号と8% 印を校正します。
15日前に店内・ 持ち帰りの意思確認、 変更、 セット、 宅配、 チケット、 返品をスタッフが練習します。
10日前に仕入先台帳を再確認し、 2026年10月の経過措置影響を税理士と試算します。 クロージングが10月以降なら新割合・ 条件で設定します。
7日前にメニュー、 棚札、 ウェブ、 モバイル、 デリバリーの総額表示を校正します。 旧価格・ 旧法人名を検索します。
3日前に模擬日次・ 月次締めを行い、 8% ・ 10% 、 値引き、 返品、 決済、 会計を照合します。
前夜に売上締め、 在庫、 チケット、 未履行注文、 現金、 決済、 登録番号を切り替えます。 旧システムを読み取り専用にします。
Day1開店前に、 実物レシートを再確認します。 店内・ 持ち帰りの質問文と税率変更手順をスタッフへ共有します。
Day1営業中は、 最初の10件程度を責任者が確認します。 通常客を止め過ぎないよう、 裏側でレシート・ 商品・ 提供形態を照合します。
Day1締めで、 税率別売上、 現金・ 決済、 取消、 返品を会計へ取り込みます。 差異を翌日へ持ち越さず原因を記録します。
初週は、 店内・ 持ち帰り比率、 税率変更、 手入力、 レシート不備を毎日監査します。
第2週は、 EC、 デリバリー、 法人請求、 チケット、 仕入請求書を確認します。 店頭だけ正しくても完了ではありません。
第3週は、 税理士が試算表、 税率別集計、 仕入経過措置、 前受、 在庫をレビューします。
第4週は、 一か月分の模擬申告資料を作り、 証憑へ到達できるか確認します。 未完事項へ責任者と期限を付けます。
30日後の完成条件は、 売上合計が合うことだけではありません。 任意取引の判定根拠、 顧客意思、 レシート、 会計、 請求書、 保存へ買い手だけで到達できることです。
カフェ軽減税率承継の12取引判定マトリクス
次の例は説明用であり、 個別税務判断ではありません。 商品・ 場所・ 役務・ 契約を税理士へ示し、 最新国税庁Q&Aで確認してください。
1. 店内席で飲むホットコーヒーは、 飲食設備での食事の提供として10% を検討します。
2. 注文時に持ち帰りと確認し容器で渡すコーヒーは、 酒類でない飲食料品の譲渡として8% を検討します。
3. レジ前の袋入り焙煎豆を持ち帰る取引は、 飲食料品の譲渡として8% を検討します。
4. 缶コーヒーを店内で飲ませるために提供する取引は、 容器のままでも食事の提供として10% を検討します。
5. 未開封ワインの持ち帰り販売は、 酒類のため10% を検討し、 酒販免許も別に確認します。
6. マグカップ単体の店頭販売は非食品として10% を検討します。
7. 豆とマグを一価格であらかじめセットにしたギフトは、 一体資産・ 一括譲渡の要件と価額割合等を確認します。
8. 店舗で包装した焼菓子を指定住所へ届けるだけの宅配は、 飲食料品の譲渡として8% を検討します。
9. 客の会場で抽出、 配膳、 給仕を伴うコーヒーサービスは、 ケータリング等として10% を検討します。
10. 店内・ 持ち帰り共用コーヒーチケットは、 提供時に意思確認して税率判定する国税庁Q&Aを確認します。
11. 一つのセット商品のドリンクだけを店内で飲み残りを持ち帰る場面は、 国税庁Q&Aの「一の商品」 の例を確認します。 単品別販売とは結論が異なり得ます。
12. 店内提供後の残りを後で持ち帰る場面は、 提供時点の店内飲食判定を後から8% へ変更しない国税庁Q&Aを確認します。
マトリクスには、 税率だけでなく、 意思確認、 商品コード、 レシート、 会計、 証拠、 担当者を載せます。 税理士承認日とQ&A版も記録します。
新商品は12例のどれかへ無理に当てはめず、 異なる点を列挙します。 酒類、 役務、 場所、 セット、 前受がある場合は追加質問を作ります。
PMIで税率判定の先行指標を監視する
事故がないことだけでは、 正しい税率運用を証明できません。 毎週、 判定・ 変更・ 請求書・ 照合の先行指標を確認します。
第一は、 全販売SKUの税率根拠確認率です。 未確認商品を「その他8% 」 へ入れません。
第二は、 店内・ 持ち帰り意思確認の記録率です。 券売機・ モバイル・ 対面をチャネル別に見ます。
第三は、 税率手動変更・ 取消件数です。 件数が多い商品は画面設計や説明を見直します。
第四は、 8% ・ 10% のレシート不備件数です。 登録番号、 印、 税率別合計、 日付、 内容をサンプル確認します。
第五は、 POSと会計の税率別差異です。 合計一致だけでなく税率別本体・ 税額を確認します。
第六は、 モバイル・ デリバリー・ ECとの商品マスター差異です。 更新遅延時間も測ります。
第七は、 主要仕入先インボイス確認率と登録番号再確認日です。 2026年10月前後は重点監査します。
第八は、 免税事業者等仕入の経過措置区分エラーです。 80% ・ 70% 等を取引時期・ 条件と照合します。
第九は、 チケット・ 前受残高のシステムと会計差異です。 利用時の店内・ 持ち帰り税率もサンプル確認します。
第十は、 価格表示と商品マスターの差異です。 ウェブ、 店頭、 モバイルを巡回します。
赤信号には、 該当商品・ チャネルの販売停止、 手入力禁止、 責任者承認等を結びます。 売上目標を理由に未判定商品を続けません。
月次会議には税理士レビューを組み込み、 制度改正・ Q&A更新を確認します。 四半期ごとに判定根拠日を更新します。
カフェ軽減税率承継でクロージング境界台帳を作る
カフェ軽減税率承継の移行では、 注文日だけで売り手取引と買い手取引を分けません。 受付、 決済、 提供、 出荷、 返品、 請求の日時を並べます。 各イベントの実行主体も記録します。
店頭注文は、 通常、 受付から提供までが短時間です。 それでも閉店前に受け、 買い手の営業開始後に渡す予約品があります。 モバイル注文には受取時間の変更があります。 ECには注文と出荷の時差があります。 法人注文には月締め請求があります。
台帳の一行は一つの注文です。 注文番号、 商品コード、 提供形態、 適用税率、 税込額を置きます。 注文時刻、 決済時刻、 提供・ 出荷時刻も置きます。 返品日と訂正伝票番号も必要です。
売り手は、 クロージング前の未履行注文を抽出します。 買い手は、 実際に誰が提供するかを確認します。 税務上の扱いは契約の呼称だけで決めません。 事実関係を税理士へ示します。
未使用チケットは、 券面残高だけでは足りません。 店内と持ち帰りの共用可否を確認します。 旧発行主体と利用時の提供主体を分けます。 失効、 返金、 無償交換の条件も整理します。
デリバリーでは、 加盟店売上とプラットフォーム手数料を分けます。 入金日だけで売上時期を決めません。 キャンセル料、 配達料、 値引き負担者も記録します。 契約書と精算明細を突き合わせます。
カフェ軽減税率承継の境界台帳には、 判断根拠URLと確認日も残します。 国税庁Q&Aの版を記録します。 個別回答を得た場合は前提条件を添えます。 回答だけを別案件へ転用しません。
最終判定列は、 売り手の税理士と買い手の税理士が確認します。 見解が違う行は未解決にします。 金額、 件数、 申告影響を測ります。 契約上の負担と税務上の判断を別欄にします。
Day1後は、 境界台帳から実物を抽出します。 レシート、 決済、 会計仕訳、 請求書へ到達できるかを試します。 到達できない注文は完了扱いにしません。
カフェ軽減税率承継で値引き・ 返品・ ポイントを試験する
カフェ軽減税率承継で平常販売だけを試すと、 例外経路の誤りが残ります。 値引き、 クーポン、 ポイント、 取消、 返品、 交換を別シナリオにします。 複数税率を含む一会計も試します。
最初の試験は、 店内10% の商品だけを値引く場面です。 次は、 持ち帰り8% の商品だけを値引きます。 三つ目は、 両方を含む会計全体へ定額値引きを行います。 配分方法と端数を確認します。
ポイントには、 店舗負担と外部事業者負担があります。 付与時と利用時の仕訳も確認します。 商品値引きなのか、 決済手段なのかを名称だけで決めません。 契約と精算明細を税理士へ示します。
返品では、 元取引の税率へ戻れることが重要です。 当日のレシートがある返品を試します。 翌月の返品も試します。 商品コード廃止後の返品も試します。 元税率が分からない一括処理を避けます。
店内注文を提供前に持ち帰りへ変える場面では、 意思確認をやり直します。 提供後の残り持ち帰りとは分けます。 変更時刻と担当者を残します。 取消して再登録するか、 税率変更機能を使うかも統一します。
ギフト交換は、 食品から非食品へ変わる場合があります。 酒類を含む商品へ変わる場合もあります。 差額精算と税率別訂正を同時に確認します。 包装料や送料の扱いも切り離して確認します。
カフェ軽減税率承継の例外試験は、 画面が動けば合格ではありません。 顧客表示、 レシート、 税率別売上、 決済、 会計が一致することを確かめます。 電子データと紙伝票も照合します。
誤りが出た場合は、 その場の手入力で終わらせません。 原因を商品マスター、 注文画面、 権限、 連携、 研修へ分類します。 恒久対応の責任者と期限を決めます。 再試験の証跡を残します。
税率や仕訳の最終判断は、 最新資料と個別事実に基づきます。 店舗責任者だけで確定しません。 税理士と所轄税務署への確認経路を運用手順へ入れます。
カフェ軽減税率承継で24本のチャネル試験を行う
カフェ軽減税率承継では、 一つの商品を一度売るだけでは不十分です。 店頭、 券売機、 モバイル、 EC、 デリバリー、 法人請求を分けます。 各チャネルで店内・ 持ち帰り等の経路を試します。
試験表の縦軸には六チャネルを置きます。 横軸には通常、 値引き、 取消、 返品を置きます。 これで24本の基本経路になります。 該当しない組合せにも理由を記録します。
店頭試験では、 店内10% と持ち帰り8% を同じ会計に入れます。 酒類10% も加えます。 非食品10% も加えます。 レシートの軽減対象印と税率別合計を確認します。
券売機では、 最初の画面で利用場所を選べるかを見ます。 選択漏れ時の動作を確認します。 スタッフ訂正の権限も確認します。 売切れ代替商品の税率も試します。
モバイルでは、 注文場所と利用場所を混同しない設計を確認します。 受取前変更を試します。 アプリの表示と店舗POSの税率を照合します。 旧法人名や旧登録番号が残っていないかも見ます。
ECでは、 食品、 酒類、 雑貨、 送料、 ギフトを組み合わせます。 注文確認、 納品書、 領収書、 会計を追います。 返金と部分取消も試します。 外部カートの更新時刻を記録します。
デリバリーでは、 商品値引きと配達料を分けます。 プラットフォーム負担クーポンも確認します。 店舗売上、 手数料、 入金を突き合わせます。 注文番号を共通キーにします。
法人請求では、 適格簡易請求書とは別の様式を使う場合があります。 宛先、 登録番号、 取引日、 内容、 税率別対価等を確認します。 締日をまたぐ訂正も試します。
カフェ軽減税率承継の試験証跡には、 入力画面、 商品、 レシート、 仕訳を一組で保存します。 個人情報や決済情報は必要最小限にします。 閲覧権限と保存期間を定めます。
合格判定は、 税理士が承認した期待値との一致です。 旧店の出力と同じことだけを基準にしません。 旧設定自体が誤っている可能性を残します。
カフェ軽減税率承継で月次証拠パックを定着させる
カフェ軽減税率承継をDay1で終えると、 設定変更後の誤りを見逃します。 買い手は月次証拠パックを作ります。 判定根拠、 設定、 取引、 照合、 承認を一か月単位でまとめます。
表紙には対象法人、 店舗、 期間を記載します。 使用した登録番号も記載します。 POS版、 商品マスター版、 会計連携版を載せます。 責任者と税理士の確認日を残します。
第一の束は、 税率根拠台帳です。 新規・ 変更SKUを抽出します。 国税庁資料のURLと確認日を付けます。 個別判断の前提を短く書きます。
第二の束は、 取引サンプルです。 店内、 持ち帰り、 酒類、 非食品、 宅配、 法人請求を含めます。 正常取引だけでなく、 値引きと返品も含めます。
第三の束は、 税率別照合です。 POS、 決済、 会計、 請求書をつなぎます。 差異は金額だけでなく件数でも出します。 原因と修正日を付けます。
第四の束は、 変更履歴です。 誰が税率を変えたかを記録します。 承認前後の値を残します。 緊急変更は翌営業日に追認します。 無権限変更は赤信号です。
第五の束は、 仕入経過措置です。 免税事業者等からの仕入れを抽出します。 適用割合、 課税仕入れ時期、 証憑を確認します。 2026年9月と10月をまたぐ期間は別表にします。
カフェ軽減税率承継の月次会議では、 差異ゼロだけを読み上げません。 未判定SKU、 手動変更、 返品不一致、 登録番号エラーを確認します。 重大度と再発可能性を評価します。
保存先には権限を設定します。 税務資料、 顧客情報、 決済情報を無制限に共有しません。 M&Aアドバイザーの閲覧終了日も定めます。 廃棄・ 返還の記録を残します。
カフェ軽減税率承継の完了は、 買い手が第三者へ根拠を説明できる状態です。 資料が多いこと自体は完成条件ではありません。 任意の取引から根拠と会計へ短時間で到達できるかを測ります。
制度は改正され、 Q&Aも更新されます。 四半期ごとに公式資料を再確認します。 個別判断は税理士へ相談します。 必要に応じて所轄税務署へ事実を示します。
開店前30分で行う税率・ インボイス36点監査
次の確認はDay1の短時間監査例です。 個別税務判断の代わりにはなりません。 期待値は事前に税理士と決めます。
- 買い手法人名が表示されているか。
- 買い手の登録番号になっているか。
- 取引日が正しく印字されるか。
- 8% 対象の印が分かるか。
- 税率別対価が読めるか。
- 端数処理が承認どおりか。
- 店内コーヒーが10% になるか。
- 持ち帰りコーヒーが8% になるか。
- 持ち帰り酒類が10% になるか。
- マグ単体が10% になるか。
- 袋入り豆が8% になるか。
- 利用場所を尋ねているか。
- 選択漏れを止められるか。
- 提供前変更を処理できるか。
- 提供後変更を誤処理しないか。
- 定額値引きを按分できるか。
- 商品値引きを税率別に戻せるか。
- 取消が元取引へ結び付くか。
- 返品が元税率へ戻るか。
- ポイント精算を区別できるか。
- モバイルとPOSが一致するか。
- ECと会計が一致するか。
- デリバリー明細を追えるか。
- 法人請求書を出力できるか。
- チケット残高が一致するか。
- 共用券を利用時に判定するか。
- 現金と税率別売上が合うか。
- カード入金を追跡できるか。
- 手入力権限が限定されているか。
- 設定変更履歴を保存できるか。
- 旧法人番号が残っていないか。
- 旧価格媒体を回収したか。
- 仕入割合を売上税率と混ぜないか。
- 9月と10月の仕入れを分けたか。
- 障害時伝票を用意したか。
- 責任者と税理士の連絡先があるか。
一件でも期待値と違えば、 対象経路を切り分けます。 未判定のまま一括修正しません。 原因、 暫定対応、 恒久対応、 再試験日を記録します。
カフェ軽減税率承継の実務チェックリスト84項目
以下は調査設計の例です。 法令上の一律必須項目ではありません。 個別取引・ 課税期間・ M&A方式を税理士・ 税務署へ確認してください。
商品・ 提供形態
- 全SKUへ商品コードを付けたか。
- 店内・ 持ち帰りを商品行または属性で分けたか。
- 酒類・ 食品・ 非食品を分けたか。
- セット・ 一体資産・ 一括譲渡を確認したか。
- 宅配・ 配達・ ケータリングの工程を記録したか。
- チケット・ 回数券・ ポイント・ 前受を分けたか。
- モバイル・ EC・ デリバリーを列挙したか。
税率判定
- 各商品の8% ・ 10% 根拠を記録したか。
- 国税庁Q&Aの版・ 問番号を記録したか。
- 税理士承認日と前提を残したか。
- 飲食設備と利用実態を確認したか。
- 提供時点の意思確認を設計したか。
- 残り持ち帰りを後から8% にしていないか。
- 缶・ 包装形態だけで税率を決めていないか。
価格・ 表示
- 税込同一価格でも税率を区分しているか。
- 店内・ 持ち帰り別価格を明瞭に示したか。
- 総額表示を店頭・ メニュー・ ウェブで確認したか。
- 端数処理をシステム・ 会計で統一したか。
- クーポン・ 値引きの税率別按分を確認したか。
- セット価格の合理的区分を保存したか。
- 旧価格・ 旧税率の媒体を回収したか。
チケット・ モバイル
- チケット発行・ 利用時の会計方針を確認したか。
- 店内・ 持ち帰り共用券を提供時に判定するか。
- 未使用券残高と会計を照合したか。
- モバイル注文の初期選択を確認したか。
- 提供前の利用場所変更を処理できるか。
- 部分取消・ 返金を税率別に処理できるか。
- 障害時の紙伝票に提供形態欄があるか。
インボイス
- 売り手・ 買い手の登録主体を分けたか。
- 国税庁公表サイトで登録番号を確認したか。
- 株式譲渡後の公表情報変更を確認したか。
- 事業譲渡で売り手番号を使わないか。
- 適格簡易請求書の必要事項を確認したか。
- 8% 対象の印・ 凡例を表示したか。
- 税率別対価・ 税額等を印刷できるか。
- 手書き・ 電子・ 法人請求をテストしたか。
2026年10月変更
- 2026年9月30日までの80% 期間を確認したか。
- 10月1日以降の70% 期間を確認したか。
- 2028年50% 、 2030年30% の予定を台帳化したか。
- 売上8% ・ 10% と仕入控除割合を分けたか。
- 役務完了日・ 資産引渡日を確認したか。
- 9月・ 10月納品を分けられるか。
- 適用課税期間・ 上限等を税理士が確認したか。
- 契約日・ 支払日だけで割合を決めていないか。
仕入・ 保存
- 主要仕入先の登録番号を再確認したか。
- 税率別請求書サンプルを確認したか。
- 食品・ 酒類・ 雑貨・ 送料・ 役務を分けたか。
- 現金・ カード・ 立替の証憑を確認したか。
- 電子請求書を適切に保存できるか。
- 必要保存期間を税理士が確認したか。
- 旧システム解約後も復元できるか。
- 仕入先変更を商品マスターへ連動したか。
システム・ 照合
- 税率変更権限を限定したか。
- 変更履歴・ 承認を保存したか。
- 店舗・ モバイル・ EC・ 会計を同期したか。
- 店内10% ・ 持ち帰り8% をテストしたか。
- 酒類・ 雑貨・ ギフトをテストしたか。
- 宅配・ ケータリングをテストしたか。
- 値引き・ 返品・ 取消をテストしたか。
- 日次の税率別売上を照合したか。
- 月次模擬締めを行ったか。
- バックアップと復元を確認したか。
M&A・ Day1
- M&A方式と課税主体を図示したか。
- 譲渡対価の配分を税理士が確認したか。
- 在庫の税率・ 所有・ 引渡日を確認したか。
- 未履行注文の提供・ 発送主体を分けたか。
- 前受・ チケット・ 返品責任を分けたか。
- クロージング時刻でレジ・ 決済を切り替えたか。
- 旧登録番号を全媒体から外したか。
- Day1の実物レシートを校正したか。
- 最初の取引を責任者が確認したか。
- Day1締めを税率別に照合したか。
- 初週の変更・ 手入力を毎日監査したか。
- 第2週にEC・ 法人請求を監査したか。
- 第3週に税理士レビューを行ったか。
- 第4週に模擬申告資料を作ったか。
- 未解決事項へ担当・ 期限・ 販売制限を付けたか。
- 過去誤設定の対応を売買双方で決めたか。
- 制度更新を四半期確認する担当を決めたか。
- 一般情報ではなく税理士・ 税務署確認を得たか。
- カフェ軽減税率承継の完了判定を書面化したか。
- 税務資料のアクセス権を適切に設定したか。
- 保存データの廃棄・ 返還条件を決めたか。
- 最終販売・ 請求可否を買い手責任者が承認したか。
カフェ軽減税率承継に関するよくある質問
Q1. 店内飲食は10% 、 持ち帰りは8% と覚えれば十分ですか。
基本線ですが十分ではありません。 酒類、 ケータリング、 一体資産、 非食品、 チケット、 セット等を個別に確認します。 国税庁Q&Aと税理士へ取引実態を示してください。
Q2. 税込価格を同じにすれば税率区分は不要ですか。
不要にはなりません。 国税庁は同一税込価格でも、 提供時点の意思確認、 適用税率に基づく区分経理・ 申告が必要と説明しています。
Q3. 持ち帰り容器へ入れれば必ず8% ですか。
容器だけで決まりません。 提供時点の顧客意思、 飲食設備、 酒類、 役務等を確認します。
Q4. 店内で飲んだ残りを持ち帰ると8% へ変更できますか。
国税庁Q&Aは、 店内で飲食するために提供した時点で食事の提供に該当し、 後から持ち帰っても軽減対象の譲渡にはならない説明をしています。
Q5. コーヒーチケット販売時に8% で処理しますか。
店内・ 持ち帰り共用券について、 国税庁Q&Aは提供時に意思確認して税率判定する説明をしています。 発行時課税の継続適用等を含め、 旧店の会計方針を税理士へ確認します。
Q6. ワインの持ち帰りは8% ですか。
酒類は軽減税率の対象から除かれます。 標準税率の検討に加え、 持ち帰り酒販免許を所轄税務署へ確認します。
Q7. コーヒー豆とマグのセットは全部8% ですか。
一体資産・ 一括譲渡、 税抜価格、 食品部分の価額割合、 選択可能性等を確認します。 商品構成と価格根拠を税理士へ示してください。
Q8. 宅配はすべて8% ですか。
単なる飲食料品の宅配と、 指定場所で調理・ 配膳等の役務を伴うケータリングを分けます。 工程と契約を確認します。
Q9. 飲食店のレシートは宛名がないとインボイスになりませんか。
飲食店業等は一定の場合に適格簡易請求書を交付でき、 宛名を省略できる取扱いがあります。 登録番号、 取引日、 内容、 税率別対価等の必要事項を最新資料で確認します。
Q10. 事業譲渡で売り手の登録番号を使えますか。
売り手の登録番号を店舗資産として使うとは考えないでください。 買い手事業者の登録状況・ 番号で請求書を発行する方法を税務署・ 税理士へ確認します。
Q11. 2026年10月に軽減税率が8% から70% になりますか。
なりません。 70% は、 免税事業者等からの課税仕入れに係る仕入税額控除の経過措置割合です。 顧客向け売上の8% ・ 10% とは別です。
Q12. 9月に契約・ 支払いをすれば80% ですか。
契約日・ 支払日だけで決めません。 国税庁Q&Aは、 役務完了日、 資産引渡日等の課税仕入れ時期で判断する説明をしています。 短期前払等を含め税理士へ確認します。
Q13. 仕入請求書に登録番号があれば保存要件は十分ですか。
番号だけではありません。 取引日、 内容、 軽減対象、 税率別対価・ 税額等の必要事項、 帳簿、 電子保存を確認します。
Q14. 過去の税率設定ミスが見つかると売却できませんか。
存在だけで決まりません。 期間、 件数、 金額、 申告影響、 修正・ 是正、 契約責任を売り手・ 買い手の税理士と弁護士が評価します。 隠さず開示します。
Q15. いつ準備を始めるべきですか。
商品・ チャネル・ チケット・ 仕入先の棚卸しには時間がかかります。 買い手の予定営業とM&A方式が固まる前から現状資料を整理し、 クロージング前に模擬締めまで行います。
確認した公的・ 公式の一次情報
本稿は次の国税庁等の資料を2026年8月22日に確認しました。 税制改正、 施行日、 Q&A、 個別課税期間は更新されるため、 取引・ 申告時に再確認してください。
- 国税庁「No.6102 消費税の軽減税率制度」
- 国税庁「消費税の軽減税率制度に関するQ&A目次一覧」
- 国税庁「消費税の軽減税率制度に関するQ&A(個別事例編・ 2026年4月改訂) 」
- 国税庁「No.6101 消費税の基本的なしくみ」
- 国税庁「軽減対象課税資産の譲渡等」
- 国税庁「イートイン/テイクアウトを税込同一価格で販売している場合」
- 国税庁「インボイス制度について」
- 国税庁「No.6498 適格請求書等保存方式」
- 国税庁「No.6625 適格請求書等の記載事項」
- 国税庁「No.6902 総額表示の義務付け」
- 国税庁「令和8年度税制改正特集」
- 国税庁「適格請求書発行事業者公表サイト」
- 国税庁「記帳や帳簿等保存・ 青色申告」
- e-Gov法令検索「消費税法」
カフェ軽減税率承継の核心は、 8% と10% を暗記することではありません。 提供時点の事実、 商品・ 役務、 顧客意思、 請求書、 会計、 課税主体を一取引ずつつなぎ、 変更時も買い手が根拠へ戻れることです。
本稿は一般情報であり、 税務、 法務、 会計、 許認可上の個別助言ではありません。 M&A契約、 クロージング、 2026年10月切替、 申告前に、 最新の公式資料と所轄税務署・ 税理士の確認を受けてください。